Dans l’attente des discussions entre Xi Jinping et Donald Trump
Lien
Alors que les tensions géopolitiques semblent légèrement s’apaiser, que les prix de l’énergie se détendent et que la Banque du Japon poursuit sa normalisation monétaire, Sebastian Paris Horvitz, Directeur de la Recherche, décrypte les enjeux pour les marchés financiers mondiaux.
Vue d'ensemble
► La poursuite de la détente des prix de l’énergie a apporté un peu d’optimisme aux marchés, même si le prix du pétrole (Brent) reste proche de 100 dollars le baril. Des rumeurs de nouveaux pourparlers entre les États-Unis et l’Iran semblent expliquer cette accalmie sur les marchés énergétiques. Néanmoins, la perspective qui paraît la plus prometteuse demeure celle d’un accord entre les pays du Golfe permettant une ouverture durable du détroit d’Ormuz. À ce stade, nous conservons toutefois l’hypothèse d’un statu quo, avec des prix du pétrole et du gaz qui devraient rester élevés à court terme.
► Cela explique en partie pourquoi les taux d’intérêt à long terme demeurent élevés, malgré de fortes variations ces derniers jours. Par ailleurs, il est clair que les déséquilibres budgétaires continuent d’exercer une pression haussière sur les taux.
► Les obligations souveraines françaises ont particulièrement souffert ces derniers jours. À titre d’exemple, l’écart de taux entre les obligations d’État françaises et allemandes à 10 ans a dépassé 100 points de base. Il s’agit aujourd’hui du plus important écart observé au sein de la zone euro. Les incertitudes entourant les négociations du budget 2027 ainsi que la teneur des propositions des candidats à l’élection présidentielle de l’an prochain constituent des sources d’inquiétude pour le marché. À ce stade, la prudence reste de mise concernant la dette publique française dans les allocations obligataires.
► Outre la baisse des prix de l’énergie, les marchés ont également été soutenus par les annonces faisant état d’une forte demande pour l’agent d’intelligence artificielle développé par Meta, baptisé Muse. Plus particulièrement, certains producteurs de semi-conducteurs associés à son déploiement, tels qu’AMD et Intel, ont enregistré de fortes progressions boursières. Cette évolution a surtout rassuré les investisseurs quant à la pérennité de la demande adressée aux entreprises fournissant les infrastructures nécessaires au développement de l’IA. Elle a ainsi compensé les inquiétudes suscitées par les appels de certains dirigeants du secteur à ralentir le développement de cette technologie en raison des risques potentiels qu’elle présente.
► Ces appels se sont toutefois heurtés à des prises de position opposées de responsables politiques, notamment aux États-Unis et en Chine. Certains observateurs attendent ainsi qu’une discussion sur ce sujet se tienne entre les présidents Xi Jinping et Donald Trump lors de leur rencontre prévue en fin de semaine. À ce stade, cette réunion semble davantage s’orienter vers une recherche d’apaisement que vers une confrontation. Les autorités américaines paraissent notamment disposées à repousser l’instauration de nouveaux droits de douane envisagés en réponse aux surcapacités de production chinoises. Pour les marchés, l’absence de nouvelles tensions constituerait déjà une bonne nouvelle.
► Les discussions entre les présidents américain et chinois se tiendront parallèlement à l’Assemblée générale des Nations unies. Celle-ci s’ouvre aujourd’hui, mais plusieurs pays ont déjà souhaité marquer leur différence. Ainsi, un groupe composé notamment du Brésil, du Canada, de l’Inde, de l’Australie et de l’Union européenne a publié un communiqué en faveur du multilatéralisme face à la polarisation croissante du monde. Malgré les tensions persistantes, quelques espoirs subsistent quant à d’éventuelles avancées dans certains conflits, notamment au Moyen-Orient.
► Ces discussions pourraient apporter de bonnes nouvelles aux marchés. Toutefois, il ne faut pas oublier que les deux dernières semaines ont été largement dominées par les banques centrales. Le message adressé aux investisseurs est clair : les taux directeurs devraient continuer d’augmenter. Pour autant, nous estimons toujours que le marché anticipe des hausses trop agressives, tant en Europe qu’aux États-Unis. En revanche, nous sommes davantage en phase avec les prévisions concernant la trajectoire des taux au Japon.
► Malgré les perspectives de hausse des taux directeurs japonais, le yen n’a pas prolongé son mouvement d’appréciation observé après les interventions des autorités japonaises sur le marché des changes, avec le soutien des États-Unis. Scott Bessent, secrétaire au Trésor américain, semblait alors convaincu d’avoir réussi à atténuer les pressions baissières pesant sur la devise.
► En réalité, la hausse attendue de 25 points de base annoncée la semaine dernière s’est accompagnée d’un discours particulièrement prudent, ce qui a conduit le marché à remettre en question le rythme de normalisation de la politique monétaire. Cette perception a contribué à replacer le yen sur une trajectoire de dépréciation. Malgré les déclarations de Kazuo Ueda, gouverneur de la Banque du Japon, nous continuons de penser que la BoJ accélérera quelque peu le processus de normalisation de sa politique monétaire.
► D’ici au début de l’année prochaine, deux nouvelles hausses de taux devraient intervenir, malgré les réticences potentielles du gouvernement. Les derniers chiffres d’inflation demeurent compatibles avec une stabilisation autour de 2 %, en dépit du maintien des mesures de contrôle des prix de l’énergie. Cette évolution devrait contribuer à ramener le yen, qui reste proche de ses plus bas niveaux face au dollar depuis la fin des années 1980, vers un niveau moins déstabilisant pour l’économie mondiale.
Pour aller plus loin
Japon : la BoJ freine la dynamique d’appréciation du yen
Le yen repart à la baisse et demeure proche de ses plus bas niveaux depuis la fin des années 1980
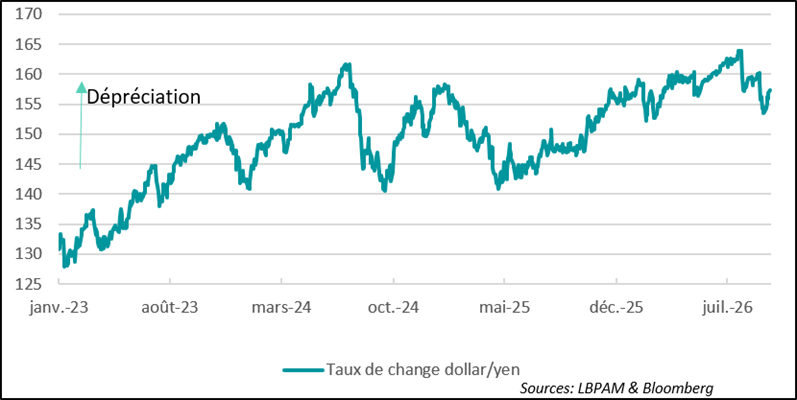
Après le point bas atteint en juillet, le yen a connu une nette appréciation, portée notamment par les interventions des autorités japonaises sur le marché des changes, soutenues par les États-Unis, ainsi que par les anticipations d’une accélération de la normalisation de la politique monétaire de la Banque du Japon (BoJ). Toutefois, la devise japonaise s’est de nouveau dépréciée au cours de ces dernières semaines. Face au dollar, le yen demeure ainsi proche de ses plus bas niveaux observés depuis le milieu des années 1980.
Cette nouvelle tendance s’explique en partie par le message de prudence délivré par la BoJ lors de sa décision, conforme aux attentes, de relever son taux directeur de 25 points de base la semaine dernière.
Kazuo Ueda, son gouverneur, a une nouvelle fois réaffirmé son approche graduelle de la normalisation monétaire. Cette prudence reflète notamment la position de Sanae Takaichi, favorable au maintien de conditions monétaires accommodantes afin d’accompagner sa politique budgétaire expansionniste. D’ailleurs, les deux membres du comité de politique monétaire nommés par son gouvernement ont voté contre la hausse des taux directeurs la semaine dernière.
La banque centrale reconnaît ainsi que les conditions financières demeurent accommodantes et continuent de soutenir l’activité économique.
Les chiffres d’inflation continuent de signaler une stabilisation autour de 2 %
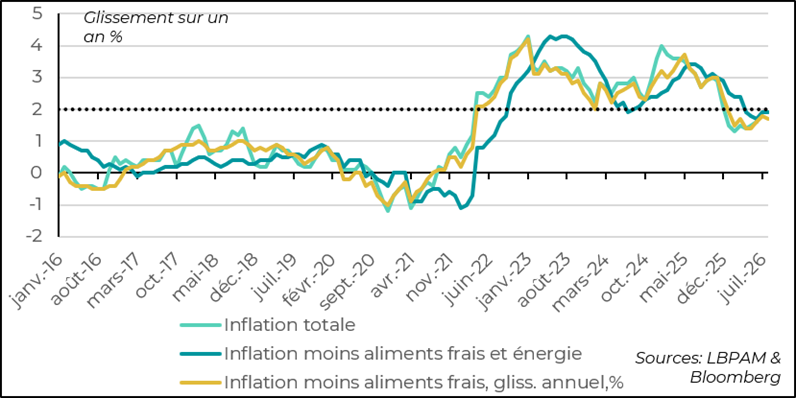
Dans le même temps, les chiffres d’inflation du mois d’août, bien que légèrement inférieurs aux attentes, avec une hausse de 1,9 % en glissement annuel de l’inflation totale, demeurent cohérents avec une inflation évoluant autour de 2 %, soit l’objectif de la Banque du Japon. L’inflation sous-jacente, hors énergie et produits alimentaires frais, s’est également établie à 1,9 %.
Ces chiffres masquent toutefois le fait que les prix de l’énergie continuent d’être encadrés par les autorités publiques, ce qui contribue à maintenir artificiellement l’inflation à un niveau plus faible.
Dans ce contexte, le discours prudent de Kazuo Ueda semble avoir refroidi une partie des investisseurs quant aux intentions de la banque centrale.
Les anticipations de hausses de taux demeurent cohérentes avec un processus de normalisation monétaire
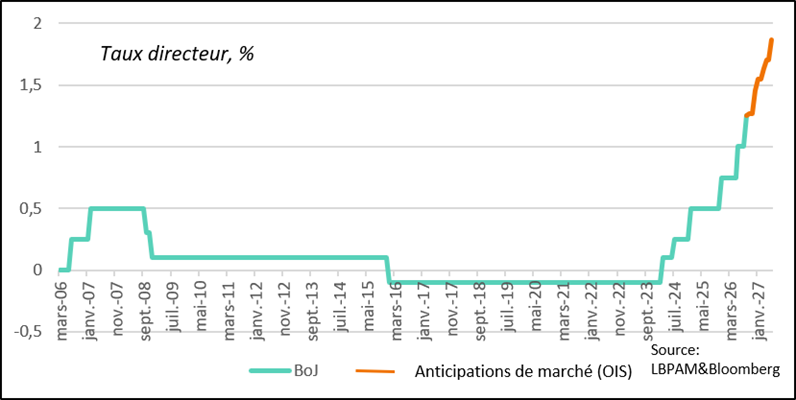
Néanmoins, selon nous, les anticipations de marché demeurent cohérentes avec la normalisation nécessaire de la politique monétaire afin d’éviter tout dérapage de l’inflation dans une économie qui continue de bénéficier d’un soutien budgétaire important et où les salaires progressent à un rythme soutenu.
À court terme, cette dépréciation du yen, combinée à une demande mondiale qui reste solide, devrait soutenir les marchés actions japonais. Dans ce contexte, nous conservons une opinion favorable sur les actions japonaises.
Sebastian Paris Horvitz
Directeur de la Recherche