Des forts freins à la croissance
Lien
Alors que les prix de l’énergie restent élevés et que les taux d’intérêt à long terme continuent de progresser, Sebastian Paris Horvitz, responsable de la recherche, analyse les perspectives de croissance, d’inflation et des marchés financiers.
Vue d'ensemble
► Malheureusement, la proposition des autorités iraniennes pour ouvrir Ormuz n’a pas eu gain de cause auprès du président Trump. Cette proposition était une version réduite du protocole d’accord qui avait été signé en juin dernier. Le refus du président américain ne semble pas être accompagné d’aucune contre-proposition. Il est toujours difficile d’identifier clairement la stratégie des Etats-Unis pour sortir de cette crise qui affecte l’ensemble de l’économie mondiale.
► Devant cette situation et malgré l’annonce de la remise en fonctionnement de l’oléoduc saoudien qui avait été touché par des bombardements récemment, les prix du pétrole restent sous pression toujours bien au-dessus de 100 dollars, alors que les prix du gaz se stabilise au-dessus de 70 euros le MWh.
► A ce stade, nous conservons comme scénario central la poursuite de cet enlisement du conflit avec une sortie graduelle, après les élections législatives de mi-mandat de novembre aux Etats-Unis, avec donc des prix énergétiques qui resteraient élevés d’ici là.
► La dynamique des prix énergétique maintien aussi la pression sur les taux d’intérêt dans l’ensemble des pays développés. Néanmoins, comme nous l’avons déjà commenté, d’autres forces sont derrière la montée des taux. En effet, au-delà des anticipations d’inflation, le mouvement haussier le plus remarquable reste celui provenant des taux réels.
► Les questions qui dominent sur le marché sont : (i) quel niveau peuvent attendre les taux intérêt à long terme ? Quelle sera la réaction des banques centrales ? (iii) quel risque pour la croissance économique et pour les actifs risqués ?
► Les récentes statistiques sur le cycle économique pointent sur une accélération de la croissance. Ainsi, la reprise du secteur industriel tiré par les soutiens budgétaires et les investissements massifs pour le développement de l‘intelligence artificielle semble se diffuser à d’autres secteurs notamment les services.
► Cette dynamique de croissance devrait se maintenir à court terme. Néanmoins, nous pensons que la persistance de prix de l’énergie élevés, même s’ils commencent à décliner graduellement, et des taux réels très élevés risquent de venir ralentir la croissance.
► D’autant plus que dans ces conditions, et c’est ce qui est déjà attendu sur le marché obligataire, les banques centrales seront obligées de resserrer leur politique monétaire davantage pour éviter une surchauffe des économies.
► Au total, malgré des nombreuses incertitudes, nous considérons que la croissance devrait rester assez solide dans le trimestre à venir, après un 3T26 déjà surprenamment fort. Mais, au tournant de l’année, à moins d’un déclin très rapide des prix énergétiques, nous voyons un ralentissement de l’économie américaine qui va se diffuser dans l’ensemble du monde, essentiellement à cause des hausses de taux d’intérêt.
► On pourrait certes considérer que les taux d’intérêt atteints aujourd’hui sont loin de pouvoir ralentir ce cycle économique. En effet, pour certains la croissance potentielle américaine serait devenue plus élevée et est en train de pousser fortement le taux d’intérêt d’équilibre vers le haut. Ainsi, les taux longs, essentiellement aux Etats-Unis, pourraient encore monter. Ceci est toujours possible. Mais si la raison derrière cette hypothèse est la diffusion de l’intelligence artificielle (IA), il nous paraît que ceci est prématuré, même si le potentiel de croissance à moyen terme, quand l’IA se diffusera pleinement, peut s’avérer important.
► Les trimestres à venir seront le juge de paix sur le frein que peuvent exercer les banques centrales sur le cycle économique avec des hausses de taux à venir et le niveau des taux d’intérêt à long terme associé. Pour ramener l’inflation vers la cible, il nous est difficile de considérer qu’il n’y aura pas de prix à payer sur la croissance, en risquant aussi de casser la dynamique porteuse sur les actifs risqués. D’où notre vue constructive sur les obligations et notre prudence sur les actions.
► Aussi, malgré le message de grande solidité du cycle économique, il reste notable de constater que la confiance des consommateurs aux Etats-Unis comme en Zone Europe reste faible. En effet, l’enquête finale pour le mois de septembre de l’U. du Michigan, est ressortie à nouveau très faible, même si elle a rebondi très légèrement. Surtout, l’inflation continue à peser sur la confiance, avec des anticipations d’inflation élevées. De même, en Allemagne, la confiance, qui se reprenait, a surpris à la baissé pour le mois d’octobre. L’inflation élevée a sûrement pesé, tout comme la situation politique dans le pays.
Pour aller plus loin
Taux d’intérêt : des taux toujours plus haut
Les taux d'intérêt au plus haut depuis plus de 20 ans
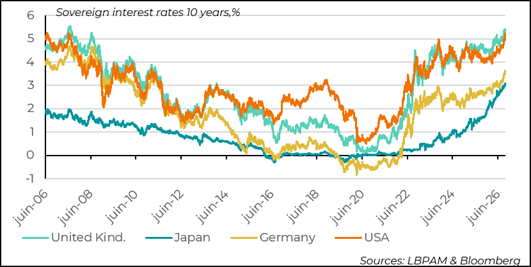
Les prix du pétrole s’approchent nouveau des plus hauts des dernières semaines, après le refus du président Trump d’accepter la proposition des dirigeants iraniens pour arrêter le conflit et surtout d’ouvrir Ormuz. Ceci reste un obstacle à la croissance.
Mais surtout, vu les risques sur l’inflation, cela contribue à mettre encore plus de pressions haussières sur le taux d’intérêt dans la plupart des pays du monde, notamment en révisant toujours à la hausse les possibles hausses de taux directeurs des banques centrales.
En Europe comme aux Etats-Unis, le marché attend maintenant près de 4 hausses des taux jusqu’au milieu 2027.
Les taux réels continuent de se tendre fortement
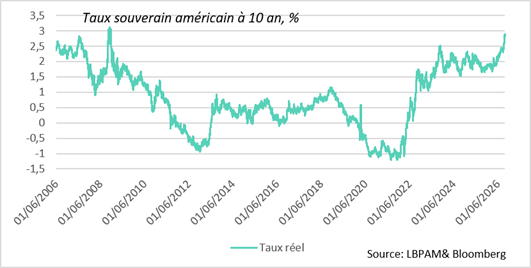
Les hausses des taux d’intérêt sur toute la courbe des obligations souveraines, accompagne en partie les craintes sur l’inflation mais elles reflètent aussi une montée violente des taux d’intérêt réels, c’est-à-dire les taux nominaux ajustés des anticipations d’inflation.
Ces hausses des taux réels interpellent, retrouvant des niveaux qui n’avaient pas été atteint avant la crise financière de 2008-2009.
Ils peuvent refléter par exemple la pression exercée par la poursuite de politiques budgétaires laxistes et donc la montée des primes de termes tout comme la pression de la forte demande de capitaux pour financer le développement du développement de l’IA. Cette dernière hypothèse, pourrait contenir en elle aussi un élément structurel positif associé à une croissance potentielle plus élevée associée à l’attente de forts gains de productivité que nous apporterait l’IA dans l’avenir.
Néanmoins, la hausse rapide des taux d’intérêt porte en elle, du point de vue conjoncturel, un danger pour la croissance à court terme qui vient s’associer aux coûts énergétiques. Certes « l’industrie de l’IA » peut continuer son expansion, mais des pans entiers de l’économie sont affectés négativement par cette montée des taux. La demande devrait tôt ou tard en pâtir.
Des conditions financières qui sont loin d'être restrictives
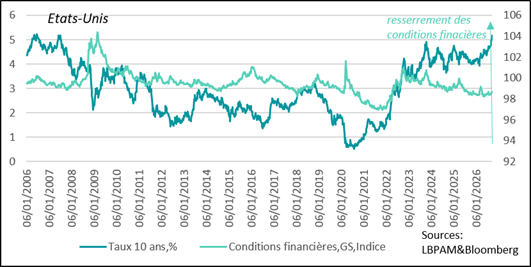
Certes on peut argumenter qu’il est bien trop tôt pour s’inquiéter de la hausse des taux car les indicateurs de conditions financières (c’est-à-dire l’ensemble des variables qui synthétisent l’accès au financement de l’économie) montrent des niveaux relativement modérés.
Ainsi, si on prend le cas des Etats-Unis, qui joue un rôle moteur dans la hausse des taux d’intérêt actuels dans le monde, les indicateurs de conditions financières usuels ne montrent pas vraiment de tension.
Néanmoins, si on regarde l’histoire, ceci n’est pas inusuel. Souvent, les ruptures dans les cycles économiques et financiers s’accompagnent par des fortes hausses des taux, qui viennent peu à casser la croissance et affecter l’ensemble des classes d’actifs, culminant par une dégradation des conditions financières.
En même temps, il est toujours difficile d’anticiper le niveau exact des taux d’intérêt qui pourrait casser la dynamique économique. Il est cartes possible que nous entrions dans un nouveau paradigme de croissance associé à l’IA. Mais, cette dynamique de long terme peut subir des à-coups.
Si à long terme des opportunités importantes se font jour, à court terme nous optons pour une certaine prudence. En ce sens, nous pensons que les niveaux des taux d’intérêt actuels sont attrayants, car trop élevés pour ne pas infléchir la croissance sur les trimestres à venir. Ainsi, paradoxalement, la hausse des taux directeurs que nous envisageons, plus modeste que celle du marché, devrait permettre de retirer un peu de pression et les faire redescendre. De même, dans ces circonstances, nous restons prudents sur les actifs risqués.
Confiance des ménages : toujours mal en point
La confiance des consommateurs américains toujours faible
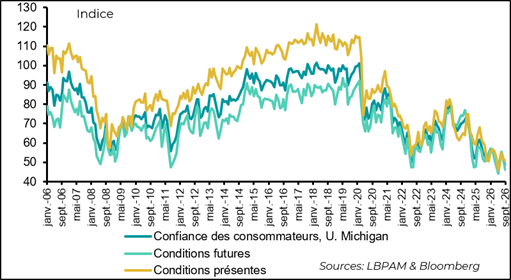
L’enquête finales de l’U. du Michigan sur la confiance des ménages pour le mois de septembre est ressortie légèrement plus élevée que les résultats préliminaires, mais montrant toujours une confiance très dégradée. Elle reste à des niveaux historiquement faibles.
Néanmoins, comme on sait, malgré ces niveaux de confiance faibles, les consommateurs continuent de soutenir la croissance et restent un moteur important de l’expansion économique du pays.
Les chiffres d'inflation continuent de montrer une tendance proche des 2%
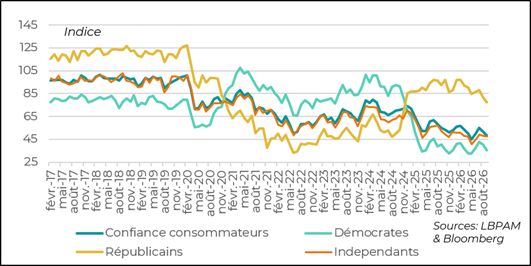
En même temps, il est intéressant que la dégradation de la confiance touche toutes les sensibilités politiques. Alors que les électeurs républicains avaient résisté jusqu’ici, leur confiance se dégrade de manière constante depuis des mois. Ceci est sûrement un message de mauvais augure pour les élections législatives de mi-mandat qui auront lieu début novembre.
Les anticipations d'inflation restent élevées
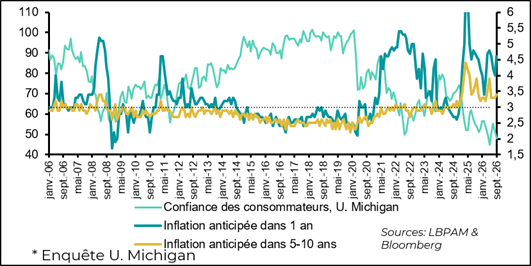
Le facteur essentiel derrière cette confiance dégradée est évidement la détérioration du pouvoir d’achat avec la montée des prix de l’énergie, essentiellement.
Ainsi, les anticipations d’inflation restent élevées à court comme à moyen terme.
Allemagne : la confiance se détériore de nouveau
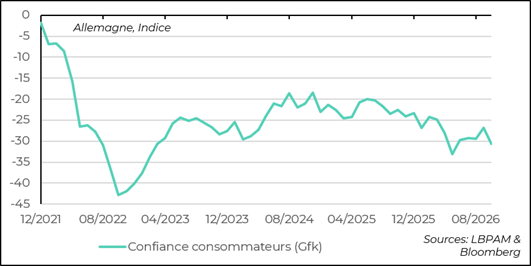
Malgré le message plutôt porteur sur l’activité donné par les enquêtes PMI, la confiance des ménages allemands s’est détériorée dans l’enquête du Gfk pour le mois d’octobre, cassant la trajectoire d’amélioration des mois précédents.
Ceci peut s’avérer un mauvais signal pour la consommation qui reste faible. En même temps, les ménages allemands, comme ailleurs réagissent à un pouvoir d’achat dégradé, alors que la situation politique, avec la forte baisse de l’approbation du Chancellier et la montée de l’Afd, le parti d’être droite, soulignent l’anxiété dans le pays.
Sebastian Paris Horvitz
Directeur de la Recherche