Des pauses avant d'autres hausses de taux, mesurées
Lien
Que retenir de l'actualité de marché du 30 octobre 2026 ? Réponses avec le décryptage de Xavier Chapard.
Vue d'ensemble
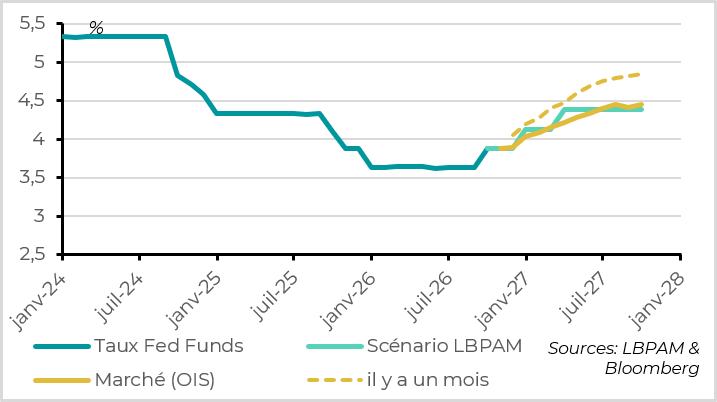
► Malgré la poursuite de la hausse du prix de l'énergie, notamment du gaz en Europe qui a atteint 100 EUR/MWh, et les surprises haussières sur l'inflation depuis l'été, les trois principales banques centrales ont laissé leurs taux directeurs inchangés cette semaine après les avoir relevés en septembre. Elles conservent un biais haussier et devraient selon nous encore relever leurs taux en décembre et un peu l'année prochaine. Mais comme nous l'attendions, elles restent mesurées dans leur resserrement monétaire face à un choc d'offre et alors que les conditions économiques et financières sont bien moins propices à une persistance de l'inflation qu'en 2021-23. Cela dit, les marchés ont convergé vers notre scénario moins agressif sur les taux depuis un mois et les taux longs ont reflué avec la baisse de l'appétit pour le risque, ce qui réduit un peu pour nous l'attrait des obligations souveraines que nous privilégions depuis la rentrée.
► La surprise est peut-être que la Fed et la BCE ont insisté sur le resserrement des conditions financières ces dernières semaines (la hausse des taux et la consolidation des actifs risqués), ce qui suggère qu'elles y prêtent beaucoup d'attention malgré les risques inflationnistes. C'est rassurant pour les actifs risqués comme les actions, qui nous semblent redevenir plus attractives maintenant que leur valorisation s'est détendue et alors que les résultats des entreprises continuent de surprendre positivement. Cela dit, une certaine prudence reste de mise à très court terme à l'approche des élections de mi-mandat et d'une décision du président américain sur sa stratégie au Moyen-Orient.
►Le Conseil des gouverneurs de la BCE a maintenu ses taux inchangés hier, comme attendu. Cette décision a été unanime même si les discussions ont porté sur l'opportunité de monter les taux face à la hausse des risques inflationnistes liés aux prix de l'énergie. Sûrement en contrepartie du soutien des faucons à cette pause, Lagarde a clairement indiqué qu'une hausse des taux en décembre était quasiment acquise, sauf grosse surprise d'ici là. Cela dit, le discours de la BCE intègre davantage, en plus des risques à la hausse sur les perspectives d'inflation, le fait que l'inflation tendancielle ne montre pas de signe d'accélération et que les conditions financières se sont durcies depuis l'été (en particulier à cause de la hausse des taux longs et des spreads souverains). Cela suggère que la BCE va conserver une approche mesurée face à l'intensification et la prolongation du choc énergétique. Au total, nous maintenons notre scénario d'une hausse de taux en décembre et d'une dernière hausse en mars. Ce sera alors la première réunion du nouveau président de la BCE, Lagarde ayant annoncé son départ anticipé en février. Mais Draghi avait bien baissé ses taux dès sa première réunion en 2011, et à l'époque il s'agissait d'un changement de direction de la politique monétaire.
►La Fed a maintenu ses taux inchangés en octobre, comme attendu, pour permettre « l’accumulation de plus d’informations » d'ici sa prochaine réunion en décembre. Elle semble moins dans l'urgence qu'en septembre pour remonter ses taux, notamment parce que les conditions financières se sont un peu durcies depuis sa dernière réunion (et probablement parce que les élections de mi-mandat ont lieu la semaine prochaine). Mais la solidité de l'économie et la persistance de l'inflation au-dessus de la cible, confirmées par les données publiées hier, continuent de justifier d'autres hausses de taux pour ramener l'inflation vers la cible "dans un délai raisonnable". Nous continuons d'anticiper que la Fed augmentera ses taux en décembre et probablement en mars.
► En effet, la croissance américaine a accéléré plus qu'attendu au 3ème trimestre, de 2,2 à 3,4 %. Elle bénéficie toujours du boom de l'investissement lié à l'IA, qui montre peu de signes d'essoufflement et tire aussi le reste du monde via les importations américaines. Mais elle bénéficie aussi de la consommation encore dynamique cet été, qui commence à perdre un peu de dynamisme depuis septembre à cause de la baisse du pouvoir d'achat des ménages. Cela dit, elle devrait résister grâce à la bonne santé du marché du travail. Dans le même temps, les derniers chiffres d'inflation confirment que l'inflation américaine tendancielle ne ralentit pas et reste près d'un point au-dessus de la cible de la Fed (à 3,1 % en septembre pour la mesure préférée de la Fed).
► La Banque du Japon (BoJ) a maintenu son taux à 1,25 % ce matin après la hausse de septembre, comme attendu. Mais elle indique pour la première fois que l'inflation tendancielle a atteint la cible de 2 %, ce qui justifie une poursuite de la normalisation monétaire. Nous pensons toujours qu'elle va monter ses taux en décembre et les porter vers 2 % au cours de l'année prochaine.
► De l'autre côté de la Manche, la présentation du budget britannique par le nouveau ministre des Finances n'a pas apporté de surprise majeure, ce qui retire un risque pour les marchés obligataires même si les véritables choix budgétaires sont seulement repoussés à l'année prochaine. Comme nous l'anticipions, le gouvernement annonce quelques aides temporaires pour limiter un peu la hausse de la facture énergétique des ménages qui sont compensées par des hausses de taxes ciblées et étalées dans le temps. Le déficit prévu augmente à cause de la charge de la dette, mais reste sur une trajectoire baissière et continue de respecter les garde-fous budgétaires que l'Angleterre s'impose à elle-même. Au total, l'impact économique de ce budget est seulement marginalement moins restrictif que prévu l'année prochaine. Cette présentation passée, la BoE va pouvoir commencer à augmenter ses taux pour la première fois de l'année début novembre, et nous anticipons une seconde hausse en février, quand l'inflation sera au-dessus de 4 %.
Pour aller plus loin
BCE : Une hausse de taux quasi certaine en décembre après une pause cette semaine
L'indicateur d'intensité des chocs énergétiques de la BCE est passé en zone de "gros choc" en octobre
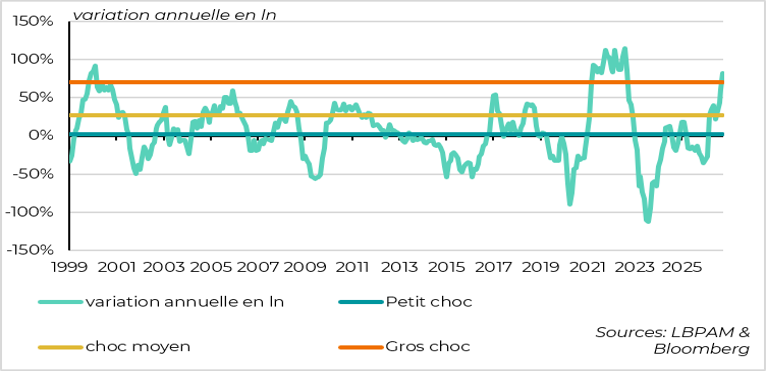
Comme attendu, la BCE a maintenu ses taux inchangés cette semaine après les avoir portés à 2,5 % en septembre.
La décision a été unanime alors qu'on aurait pu penser que certains membres soutiendraient une nouvelle hausse de taux vu l'intensification et la prolongation du choc énergétique. En effet, les prix du pétrole et du gaz sont désormais au-dessus du scénario adverse que la BCE avait présenté en septembre. Et la hausse des prix du gaz et du pétrole atteint désormais un niveau qui augmente les risques de persistance du choc inflationniste d'après les indicateurs suivis par la BCE.
Aussi, comme nous le pensions, la BCE n'a pas insisté que sur le premier critère qui guide sa politique monétaire (les perspectives d'inflation et les risques) qui justifie clairement plus de hausses de taux. Elle a aussi fait plusieurs références aux deux autres critères (la tendance de l'inflation sous-jacente et la transmission de la politique monétaire à l'économie) qui justifient de rester mesurée dans le resserrement monétaire.
Les mesures d'inflation tendancielle restent stables en l'état malgré la hausse de l'inflation énergétique
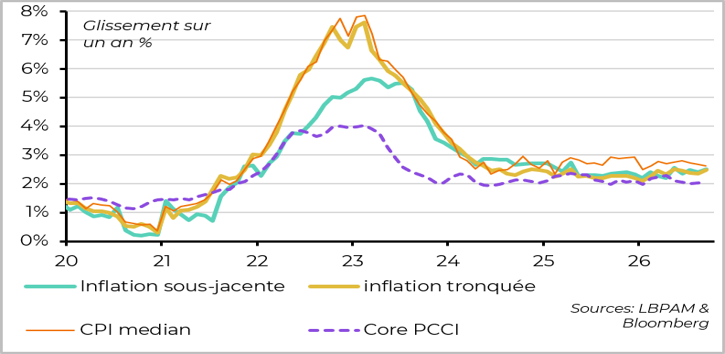
En effet, la BCE note que « l'inflation tendancielle est restée globalement stable jusque-là » et les salaires ne montrent pas de signe de réaccélération. Cela réduit le risque que la hausse des coûts énergétiques ne se diffuse aux prix des biens et services qui ne sont pas directement impactés ou que cela n'entraîne des pressions inflationnistes et salariales plus durables.
Les conditions financières se durcissent plus nettement depuis fin septembre
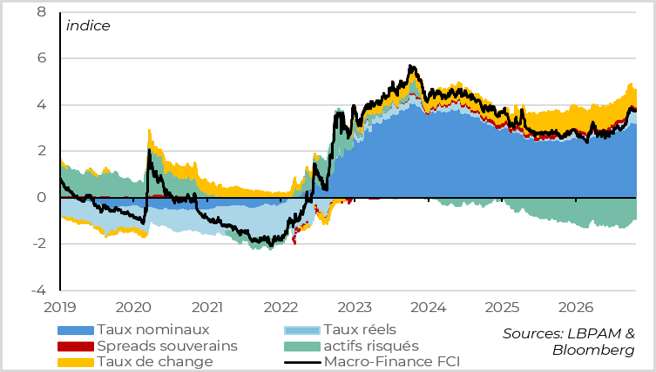
Aussi, la BCE note que « les conditions financières se sont durcies depuis sa réunion précédente », ce qui est un facteur baissier pour la croissance et l'inflation à moyen terme. En effet, l'indicateur développé par le staff de la BCE pour suivre l'impact des conditions de marché sur l'économie se tend plus nettement depuis un mois, alors qu'il était resté stable après la première hausse de taux de la BCE en juin. Cela reflète à la fois la hausse des taux, notamment des taux réels, la consolidation des marchés actions et l'écartement des primes de risque pour le crédit aux entreprises comme pour les obligations souveraines. Cela implique que, même sans hausse de taux de la BCE, les conditions financières deviennent plus restrictives.
Notons que, questionnée sur le stress sur la dette française, Lagarde a, comme nous l'attendions, maintenu une « ambiguïté constructive », en indiquant que la BCE avait les outils nécessaires pour intervenir sur les dettes souveraines si cela devenait nécessaire, mais sans donner précisément les conditions qui la feraient agir. Cela a permis à la BCE de ne pas avoir d'impact sur le spread français hier, ce qui était probablement ce qu'elle souhaitait pour ne pas avoir l'air de jouer un rôle politique tant que les tensions n'étaient pas systémiques. Lagarde a surtout insisté sur le fait que les États membres devaient mener des politiques budgétaires saines et intégrer le fait que le coût de la dette serait probablement plus élevé plus longtemps.
Les conditions de crédit bancaires se resserrent également un peu, sans que cela soit abrupt
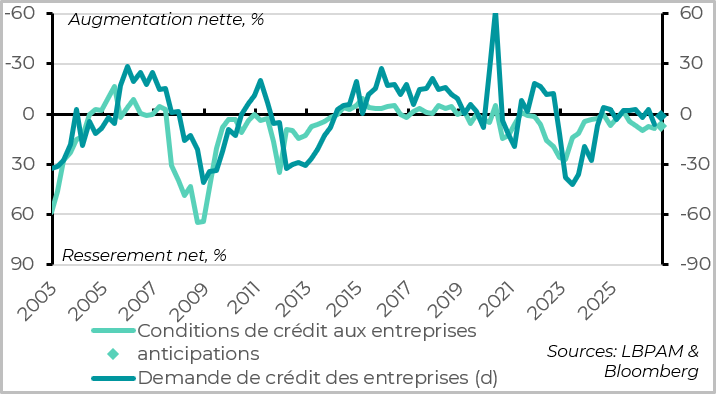
En plus des conditions financières moins accommodantes sur les marchés, un point particulièrement important pour une économie aussi intermédiée que celle de la zone euro est que les conditions de crédit bancaire se resserrent également dans la seconde partie de l'année, ce qui pèsera un peu sur la croissance et, in fine, sur l'inflation. Ainsi, dans la dernière enquête de la BCE menée fin septembre/début novembre, les banques indiquent qu'elles durcissent un peu les conditions de crédit aux entreprises à cause de la hausse des incertitudes, en particulier en France, et surtout que la demande de crédit des entreprises et des ménages diminue à cause de la hausse des taux d'intérêt.
Au total, les marchés et les banques renforcent l'impact des hausses de taux de la BCE sur l'économie et l'inflation, ce qui réduit l'ampleur des hausses de taux nécessaires.
La BCE va devoir réviser nettement à la hausse ses prévisions d'inflation en décembre
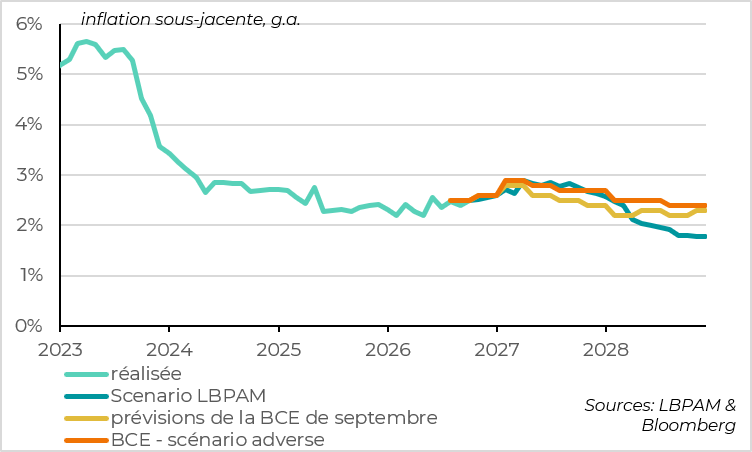
Mais Lagarde a aussi insisté sur le fait que la discussion durant la réunion a été de savoir si une hausse de taux était nécessaire dès cette semaine ou si la BCE pouvait attendre décembre. Si la BCE a finalement décidé à l'unanimité d'attendre un peu, Lagarde a dit que les conditions actuelles auraient pu justifier une hausse cette semaine et que sauf grosse surprise "le sens du voyage était assez clair" pour la suite. Cela suggère clairement qu'une hausse de taux est quasi-acquise pour la réunion de décembre. Et comme la BCE va devoir réviser encore fortement à la hausse ses projections d'inflation en décembre, il est probable qu'elle conserve un biais haussier jusqu'à l'année prochaine.
Nous prévoyons toujours deux hausses de taux supplémentaires, en décembre et mars.
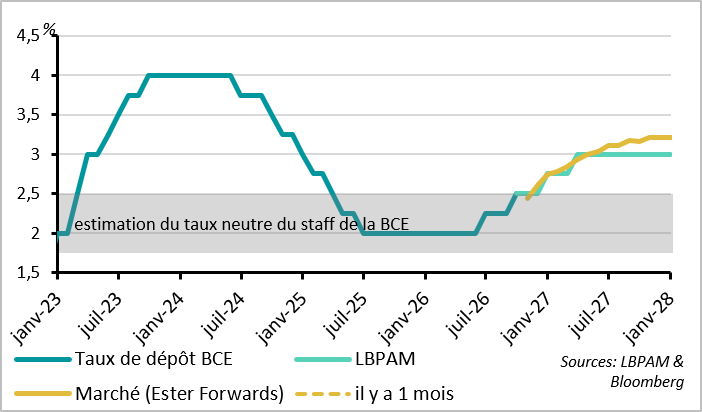
Un élément qui augmente l'incertitude pour l'année prochaine est l'annonce par Christine Lagarde hier qu'elle quittera la BCE après la réunion de février et non à la fin de son mandat en octobre. Associé au départ anticipé d'Isabel Schnabel en janvier pour le FMI et au départ programmé de Philippe Lane à la fin de son mandat en mai, cela implique que les trois principaux postes de la BCE vont être renouvelés début 2027. Mais il est probable qu'une décision sur les deux premiers postes au moins soit prise d'ici le Conseil européen de mi-décembre, vu que c'est ce dernier qui valide les nominations au directoire de la BCE. Le nouveau président pourra alors se préparer à monter les taux dès sa première réunion, si notre scénario d'une dernière hausse de taux en mars se réalise.
États-Unis : la croissance et l'inflation surprennent encore à la hausse
La croissance américaine accélère cet été, tiré par une très forte demande domestique
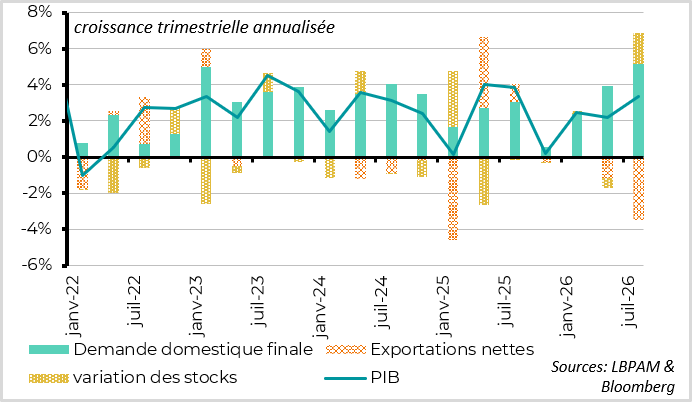
La croissance américaine accélère de 2,2 % à 3,4 % au 3ème trimestre, 0,2 pt au-dessus des attentes. Cette croissance est tirée par la demande domestique privée finale, qui accélère de 4,6 à 4,9 %, soit son plus haut niveau depuis début 2023.
L'investissement reste historiquement élevé, tiré par l'IA
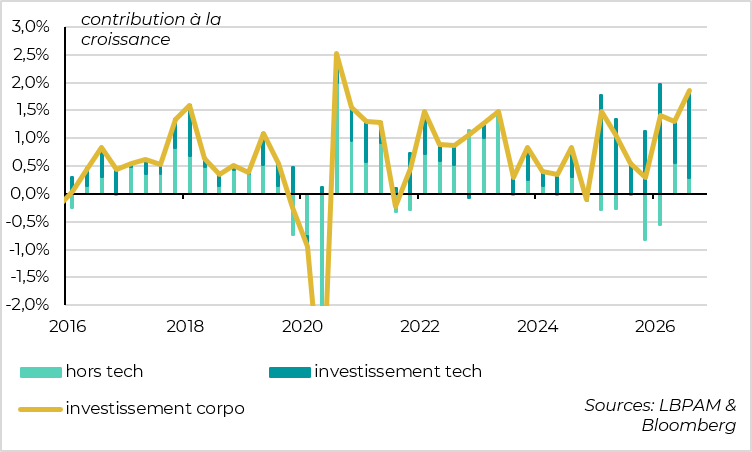
Comme attendu, l'investissement des entreprises reste très dynamique grâce à l'IA, progressant de plus de 13 % en rythme annualisé après 9 % au T2. Il est tiré par l'investissement dans la Tech, qui progresse de plus de 20 % depuis le début de l'année.
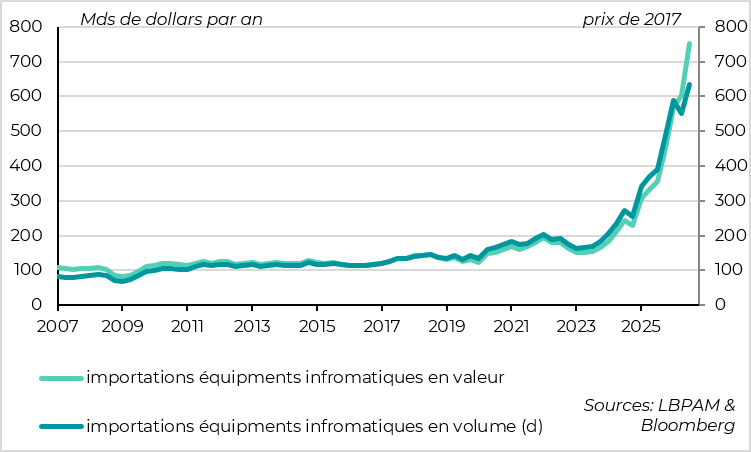
La demande dans la Tech soutient l'activité aux États-Unis mais aussi la demande pour le reste du monde via la hausse des importations. Ainsi, les exportations nettes retirent 3,3 pt à la croissance au T3 à cause de la hausse des importations, et les deux tiers de cette contribution négative viennent de la hausse des importations de biens liés à l'informatique.
La consommation reste encore le principal contributeur à la croissance cet été
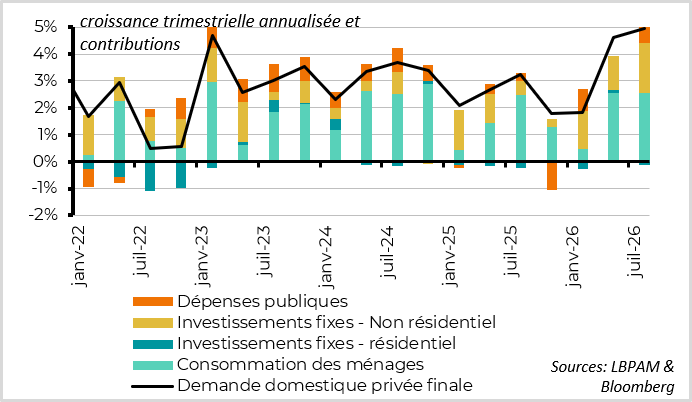
Malgré le boom historique de l'IA, le premier contributeur à la croissance américaine reste la consommation des ménages, qui progresse de 3,8 % pour le second trimestre consécutif. La consommation de biens résiste malgré les hausses de prix (+3 % sur le trimestre), mais c'est la consommation de services qui surprend cet été en accélérant à plus de 4 % pour la première fois depuis mi-2022.
Au contraire, l'investissement immobilier reprend sa baisse graduelle, ce qui n'est pas étonnant vu la sensibilité du secteur à la hausse des taux d'intérêt et à la hausse du coût des matériaux.
L'inflation accélère en septembre, principalement mais pas uniquement à cause de l'énergie
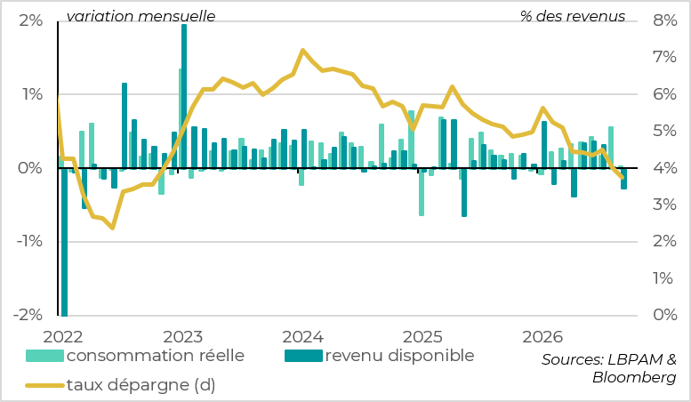
Cela dit, la consommation stagne en septembre après une hausse de 0,5 % en août, suggérant un ralentissement après l'été. Cela serait cohérent avec la baisse du pouvoir d'achat des ménages liée à la hausse de l'inflation et à la baisse du soutien budgétaire depuis l'été. Le taux d'épargne repasse sous les 4 % pour la première fois depuis 2022, ce qui limite la capacité des ménages à lisser les chocs de prix. Cela dit, la résistance de l'emploi et des revenus salariaux limite les risques de ralentissement abrupt de la consommation.
Au contraire, l'investissement immobilier reprend sa baisse graduelle, ce qui n'est pas étonnant vu la sensibilité du secteur à la hausse des taux d'intérêt et à la hausse du coût des matériaux.
L'inflation sous-jacente réaccélère en septembre
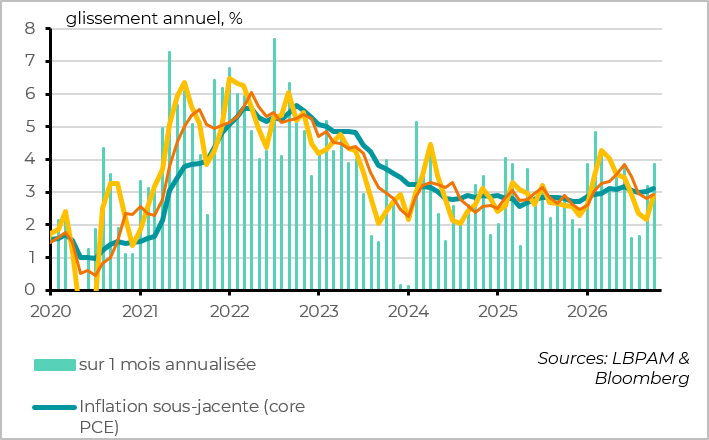
Dans le même temps, l'inflation réaccélère. Les prix de la consommation augmentent de 0,5 % sur le mois et de 3,6 % sur un an, tirés par une hausse de plus de 9 % des prix des carburants sur un mois. Surtout, comme attendu après les surprises haussières sur le CPI et les prix à la production, l'inflation sous-jacente mesurée par le core PCE, l'indicateur de prix préféré de la Fed, accélère nettement en septembre. Elle est autour de 3 % en rythme annualisé sur 3 mois, 6 mois et 12 mois, c'est-à-dire au même niveau qu'à la fin du T2 et 1 point au-dessus de la cible. Enfin, cette hausse des prix est plus généralisée que les mois précédents, puisqu'elle touche la plupart des biens et des services.
Le taux de chômage baisse et l'emploi semble enfin se stabiliser
Les derniers chiffres économiques confirment l'analyse de l'économie présentée par le président de la Fed mercredi, quand il a indiqué que la croissance était forte et que l'inflation était trop élevée depuis 6 ans. En plus, il a jugé que les conditions financières n'étaient toujours pas restrictives.
Dès lors, on peut se demander pourquoi la Fed n'a pas monté ses taux mercredi, même si deux des 12 membres ont voté pour une hausse. Warsh a expliqué que les conditions financières s'étaient tout de même resserrées depuis septembre avec la hausse des taux et la baisse des actifs liés à l'IA, ce qu'il a en partie attribué à l'impact de la hausse des taux directeurs de septembre. Pour la majorité des membres de la Fed, cela permet d'attendre les nombreuses données qui seront publiées d'ici décembre pour décider de la politique monétaire appropriée. Ces arguments nous semblent assez peu convaincants. Nous pensons surtout que la Fed a jugé qu'il n'y avait pas d'urgence à accélérer les hausses de taux et donc qu'il n'était pas nécessaire de prendre le risque de remonter les taux seulement une semaine avant les élections de mi-mandat. Mais la Fed ne peut pas dire cela.
Au total, après la réunion de la Fed de mercredi, une hausse de taux en décembre nous semble très probable et une dernière hausse de taux début 2027 probable même si le ton de la Fed cette semaine est un peu moins dur que celui qu'elle avait adopté en septembre.
Xavier Chapard
Adjoint au directeur de la Recherche