Et pourtant, « elle tourne », l’économie mondiale
Lien
PMI au plus haut depuis plusieurs années, croissance mondiale plus résiliente qu'attendu, réaccélération de l'activité aux États-Unis, amélioration en zone euro et tensions persistantes sur les taux longs... Xavier Chapard revient sur les principaux enseignements des enquêtes de septembre et leurs implications pour l'économie et les marchés.
Vue d'ensemble
► Les mauvaises nouvelles concernant les perspectives économiques s'accumulent depuis quelques mois : le choc énergétique lié à la situation au Moyen-Orient gagne en ampleur et s'inscrit dans la durée, les banques centrales resserrent leur politique monétaire en territoire restrictif, les taux longs augmentent et les incertitudes politiques et géopolitiques se multiplient. Dans ces conditions, on s'attendrait à observer une dégradation des perspectives économiques, au moins légère et pour quelques mois.
► Pourtant, l'économie mondiale continue de croître au-dessus de sa tendance (environ 3 %), ce qui soutient notre vision constructive sur les actifs risqués à moyen terme. Mais, contrairement à ce que l'on pouvait prévoir, les PMI préliminaires de septembre augmentent fortement dans les pays développés, atteignant leur plus haut niveau depuis le début de la guerre en Ukraine. À près de 56 points en agrégé, les PMI se situent dans le haut de leur fourchette historique (hors rebond post-Covid). Et s'ils sont tirés par les États-Unis, les PMI suggèrent que la croissance est relativement généralisée, tant en termes de secteurs que de zones géographiques.
►En effet, malgré le choc énergétique, les hausses de taux de la BCE et les nombreuses incertitudes politiques, le PMI de la zone euro progresse encore et indique une croissance supérieure à son potentiel. L'amélioration est visible en Allemagne comme en France, où l'activité repasse en zone d'expansion. Les services participent désormais davantage à la reprise, ce qui suggère que la demande intérieure résiste mieux qu'attendu. L'enquête allemande de l'IFO confirme que la reprise, après deux ans de stagnation, se poursuit. En revanche, l'enquête de l'Insee est plus mitigée que le PMI concernant la conjoncture française.
►Associée au rebond des prix du pétrole en fin de semaine, provoqué par les incertitudes entourant les négociations américano-iraniennes, la solidité de l'économie mondiale pousse les taux vers de nouveaux sommets. Les marchés anticipent désormais près de quatre hausses supplémentaires des taux directeurs de la Fed et de la BCE d'ici à l'année prochaine, et les taux longs atteignent leurs plus hauts niveaux depuis la crise financière de 2008.
► La hausse de l'inflation jusqu'au début de l'année prochaine et une croissance probablement plus forte que nous l'anticipions au cours des prochains mois justifieraient en effet un recalibrage plus marqué des taux directeurs que celui intégré à notre scénario central. Par ailleurs, l'accumulation de surprises positives et des conditions financières encore accommodantes suggèrent que les taux longs pourraient demeurer élevés plus longtemps.
► Cela dit, nous pensons toujours que les banques centrales devraient rester plus prudentes que ce qu'attendent les investisseurs, au moins tant qu'il n'y aura pas de signes de réaccélération des pressions inflationnistes sous-jacentes. En effet, l'impact des taux plus élevés sur l'économie pourrait se faire sentir plus nettement l'année prochaine, lorsque l'accélération des dépenses d'investissement (CAPEX) liées à la technologie et les impulsions budgétaires seront moins marquées. Par ailleurs, une baisse plus rapide que prévu des prix de l'énergie réduirait nettement les risques de persistance de l'inflation. C'est pourquoi nous restons positifs sur les taux malgré la hausse des risques.
►Sur le plan politique, la rencontre entre Trump et Xi n'a pas apporté d'avancée significative sur les nombreux sujets de désaccord entre les deux premières puissances mondiales, mais elle a permis de prolonger la trêve commerciale jusqu'à l'année prochaine. Pour les marchés, cela réduit le risque d'escalade au cours des prochains mois.
Pour aller plus loin
Monde : contre toute attente, la croissance accélère en septembre
Les PMI préliminaires atteignent en septembre leur plus haut niveau depuis cinq ans
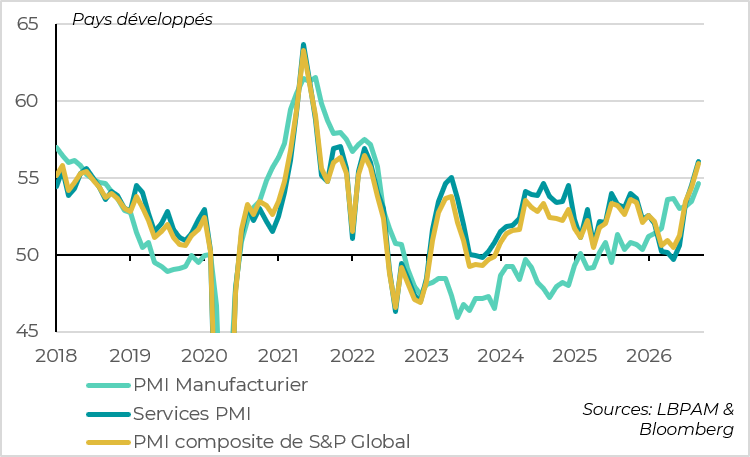
D'après les estimations préliminaires de S&P Global, le PMI composite des pays développés augmente de 1,5 point en septembre et s'approche des 56 points, une première depuis le début de la guerre en Ukraine en 2022. C'est une surprise importante, car les PMI étaient attendus en baisse ce mois-ci, compte tenu du rebond des prix de l'énergie après l'accalmie du début de l'été et de la hausse des taux observée depuis un mois. À ce niveau, cet indicateur avancé de l'activité économique est cohérent avec une croissance supérieure à 2,5 % au troisième trimestre. Ce serait une accélération après un ralentissement à 1,5 % en 2025 et à 1,3 % au premier semestre.
De plus, les détails suggèrent clairement qu'une amélioration cyclique relativement généralisée est en cours depuis cet été, même si la confiance des entreprises pour les prochains mois demeure assez faible.
En effet, la hausse des PMI est identique dans le secteur manufacturier et dans le secteur des services, les indices atteignant dans les deux cas leur plus haut niveau depuis quatre ans. L'industrie reste sur la tendance haussière observée depuis le début de l'année, tandis que les services affichent un dynamisme marqué malgré leur forte corrélation inverse avec les prix du pétrole cette année.
En termes de composantes, les commandes sont robustes et l'emploi atteint son plus haut niveau depuis trois ans, ce qui est rassurant après le ralentissement marqué observé sur le marché du travail au cours de l'année écoulée dans la plupart des pays. Cela suggère que la consommation et l'investissement résistent malgré la baisse des salaires réels et la hausse des coûts de financement.
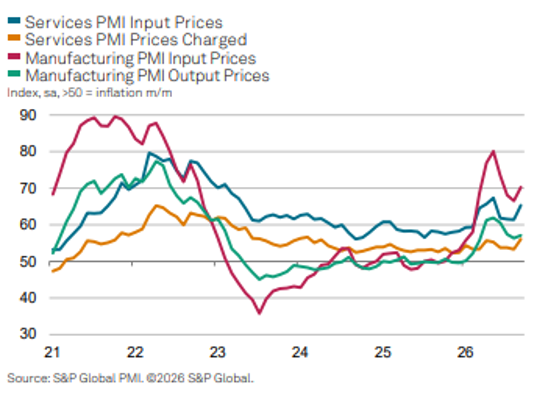
Côté prix, les coûts progressent fortement, notamment dans les services où ils sont plus élevés qu'au premier semestre, ce qui n'est pas surprenant compte tenu de la persistance du choc énergétique. Les prix de vente des entreprises augmentent également rapidement, ce qui peut faire craindre une persistance de l'inflation au-delà de l'énergie, même si leur hausse demeure plus limitée que celle des coûts et nettement inférieure à celle observée entre 2021 et 2023.
La croissance est portée par les États-Unis, mais demeure relativement généralisée
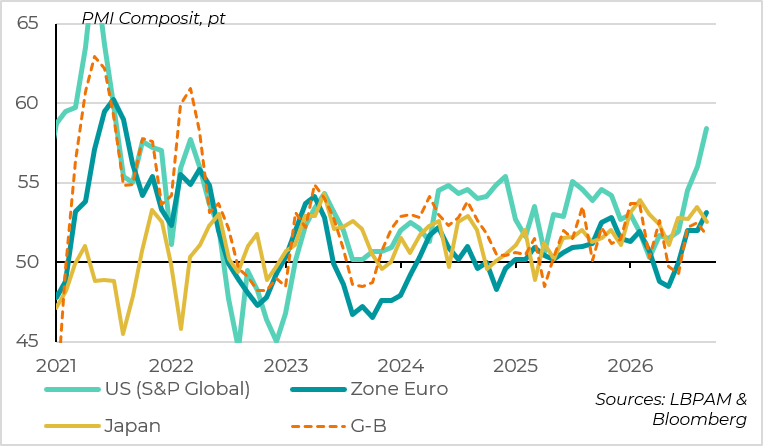
La forte hausse inattendue du PMI en septembre est d'abord due aux États-Unis (+2,4 points à 58,4), ce qui est moins surprenant compte tenu de leur moindre exposition au choc énergétique, des signes de résilience de la consommation observés cet été et du boom de l'investissement en cours. Il n'en demeure pas moins que nous ne nous attendions pas à une nouvelle progression du PMI américain ce mois-ci.
Mais le PMI de la zone euro progresse lui aussi nettement (+1,1 point à 53,1), ce qui est beaucoup plus surprenant dans le contexte économique et politique actuel. Les PMI du Royaume-Uni et du Japon reculent quant à eux, comme attendu, mais de manière limitée, et ils restent à des niveaux compatibles avec une expansion de l'activité (respectivement 51,7 et 52,5).
L'activité surprend positivement depuis plusieurs trimestres malgré les chocs
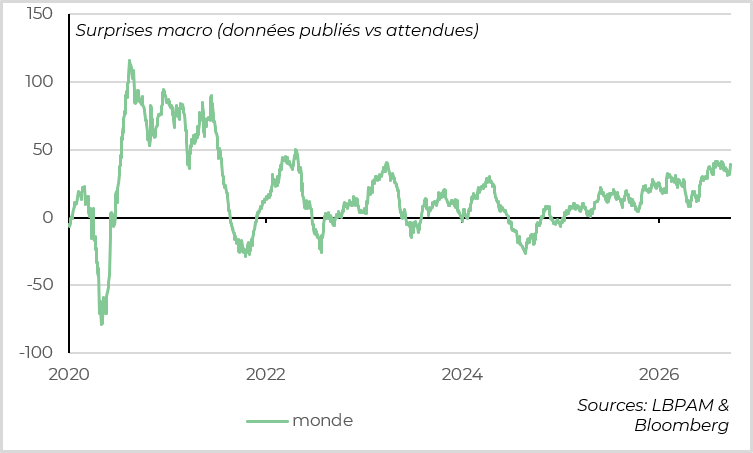
Au total, nous n'observons pas en septembre le ralentissement de la conjoncture que nous anticipions en raison de la remontée des tensions géopolitiques et des prix de l'énergie, de la hausse des taux d'intérêt et des incertitudes politiques liées aux élections et aux débats budgétaires (France, Royaume-Uni, États-Unis). Les PMI suggèrent même que l'économie mondiale continue de réaccélérer depuis le début de l'été.
Nous ne souhaitons pas surréagir à une seule publication, d'autant que le PMI des services peut être volatil d'un mois sur l'autre et que les PMI pourraient être légèrement révisés à la baisse dans leur estimation finale. Mais cette publication s'inscrit dans une série de plus d'un an et demi de surprises positives concernant l'économie mondiale, qui fait plus que résister aux multiples chocs observés depuis l'année dernière. Il s'agit de la plus longue période de surprises positives enregistrée depuis au moins vingt-cinq ans, si l'on exclut les reprises ayant suivi les récessions de 2009 et de 2020.
Dans ces conditions, il est probable que la croissance reste plus élevée que prévu jusqu'à la fin de l'année. La reprise cyclique permet en effet à l'emploi de compenser davantage la perte de pouvoir d'achat des ménages liée à l'énergie, tandis que l'investissement apparaît actuellement moins sensible aux taux et aux incertitudes qu'à l'accoutumée (IA, défense, soutiens publics). Par ailleurs, les conditions financières demeurent favorables malgré les hausses de taux. Avec des prix de l'énergie plus élevés et une inflation orientée à la hausse jusqu'au début de l'année prochaine, cela pourrait justifier un recalibrage plus marqué des politiques monétaires que celui intégré à notre scénario central actuel (une seule hausse supplémentaire de la BCE et de la Fed). Enfin, si les surprises positives reflètent une hausse de la croissance potentielle, portée notamment par l'IA et les investissements des entreprises comme des États, il est possible que les taux d'équilibre demeurent plus élevés que les estimations actuelles (environ 2,5 % dans la zone euro et 3,5 % aux États-Unis).
Cela renforce encore les anticipations de hausse des taux de la BCE
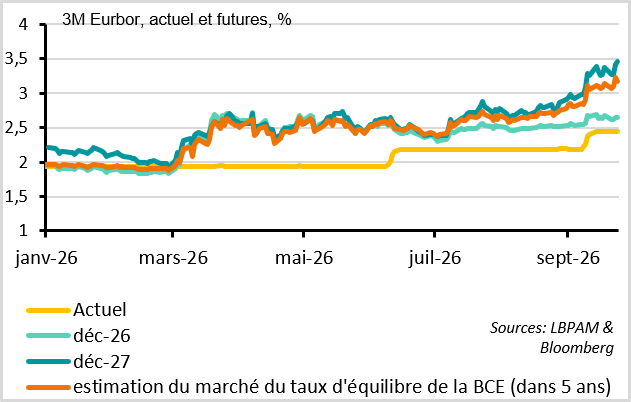
C'est ce qu'intègrent de plus en plus les marchés, ce qui explique la forte hausse des taux longs. Les investisseurs anticipent désormais près de quatre hausses supplémentaires des taux directeurs d'ici à l'année prochaine des deux côtés de l'Atlantique, ainsi que des taux d'équilibre supérieurs de plus de 75 points de base aux bornes hautes des estimations des banques centrales. Et malgré les risques inflationnistes et budgétaires, qui pourraient justifier des primes de terme plus élevées, c'est bien la hausse des anticipations de taux directeurs qui explique la quasi-totalité de la hausse des taux longs observée ces dernières semaines.
Il est clair que le risque de hausses de taux plus importantes et plus durables a augmenté. Cela dit, nous continuons de penser que les banques centrales devraient rester plus mesurées que ne l'anticipent les marchés, en particulier en dehors des États-Unis. Tant que, comme c'est le cas actuellement, l'inflation sous-jacente ne repart pas à la hausse et que les pressions inflationnistes domestiques restent compatibles avec les cibles d'inflation (salaires, tensions sur le marché du travail, anticipations...), il n'y a pas de raison d'agir dans la précipitation. D'autant que le risque de surréaction à court terme demeure important. Un reflux rapide des prix de l'énergie réduirait nettement les risques inflationnistes, et l'économie pourrait se montrer moins résiliente l'année prochaine, lorsque la hausse des investissements liés à l'IA ralentira et que les soutiens budgétaires s'estomperont dans la plupart des pays. C'est pourquoi nous continuons de privilégier les segments courts et intermédiaires des courbes de taux, en particulier en Europe.
États-Unis : les signes de réaccélération cyclique se confirment
Les PMI américains bondissent encore en septembre
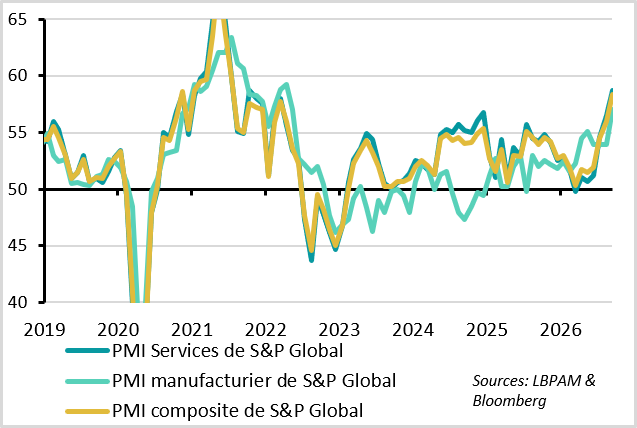
Les indices PMI flash de septembre montrent que l’économie américaine reste résiliente et suggèrent même qu'elle accélère. L’indice PMI composite passe de 56 à 58,4, son niveau le plus élevé depuis cinq ans, hors rebond post-Covid. Il se situe à un niveau historiquement compatible avec un rythme de croissance de 4 %, bien au-delà des 2 % que nous anticipons.
La hausse du PMI est généralisée. Elle reste tirée par l’industrie, le PMI manufacturier bondissant de 53,9 à 57 grâce au renforcement des nouvelles commandes. Cela est cohérent avec la reprise du cycle industriel mondial et, surtout, avec le boom des investissements liés à l'IA. Mais le PMI des services augmente lui aussi fortement, passant de 56,5 à 58,7, ce qui suggère que le reste de l'économie, notamment la consommation, demeure également dynamique.
Pour la Fed, les signes de réaccélération de l'activité et surtout de l'emploi (les composantes emploi atteignent des sommets pluriannuels dans les deux secteurs) soutiennent l'idée que les risques pesant sur l'économie ont reflué, ce qui constitue une condition importante que la Fed avait identifiée comme permettant de poursuivre le relèvement des taux. Cela suggère même un risque de réapparition des tensions sur les salaires et les prix domestiques.
Cela dit, malgré la forte hausse des coûts signalée par les entreprises, notamment dans les services, la progression des prix de vente reste stable à un niveau seulement légèrement supérieur à sa moyenne historique. Cela suggère que les entreprises ne répercutent qu'en partie la hausse de leurs coûts, ce qui limite, à ce stade, les risques d'effets de second tour sur l'inflation.
Les enquêtes régionales sont solides mais pas haussières en septembre
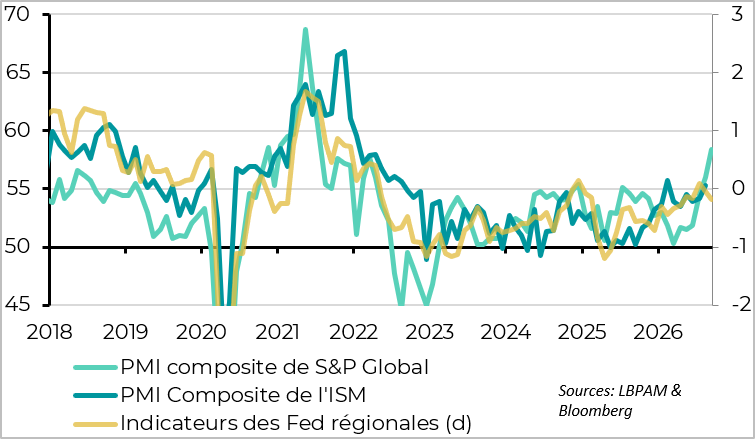
Il ne faut jamais surréagir à une seule donnée, d'autant plus que les premières enquêtes des Fed régionales auprès des entreprises sont moins optimistes que les PMI de septembre, même si elles demeurent cohérentes avec une croissance solide. Par ailleurs, les hausses de prix, plus élevées que lors des décennies précédentes, conduisent peut-être les entreprises à surestimer la progression de leurs volumes de ventes et de commandes. Nous verrons dans deux semaines de quel côté s'orientent les ISM, qui restent les indicateurs conjoncturels américains les plus suivis.
Le marché de l'emploi semble s'améliorer plus nettement depuis août
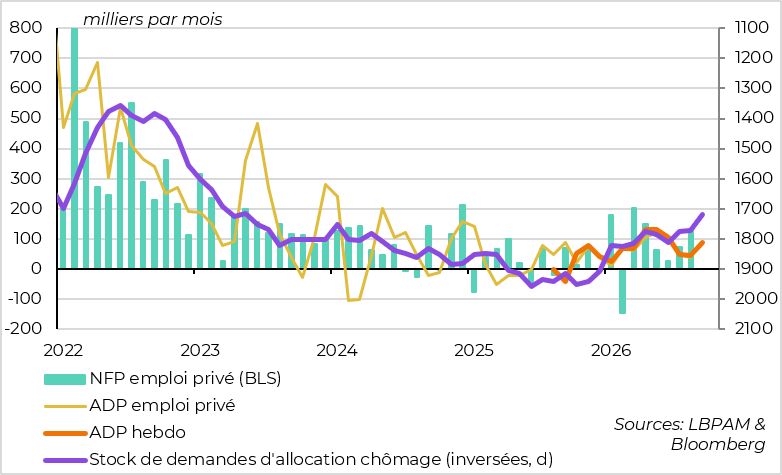
Mais, clairement, les dernières données augmentent le risque que l'emploi et l'activité ne soient pas seulement résilients, permettant à la Fed de se concentrer sur son mandat de lutte contre l'inflation, mais qu'ils réaccélèrent et constituent en eux-mêmes une raison pour la Fed de durcir davantage sa politique monétaire.
En effet, les données observées publiées à ce jour pour le troisième trimestre, notamment le fort rebond des ventes au détail en août, conduisent l'estimateur de la Fed d'Atlanta à anticiper une croissance supérieure à 5 % sur le trimestre. Par ailleurs, les créations d'emplois dans le secteur privé repartent à la hausse début septembre selon l'ADP, tandis que les demandes d'allocations chômage ont atteint leur plus bas niveau depuis trois ans à la mi-septembre. Cela suggère que le marché du travail pourrait continuer à se tendre en septembre après les rapports très solides d'août (les chiffres de septembre seront publiés la semaine prochaine).
Zone euro : les PMI valident la vision hawkish de la BCE
Les PMI de la zone euro sont à leur plus haut niveau depuis le début de l'année 2023 en septembre
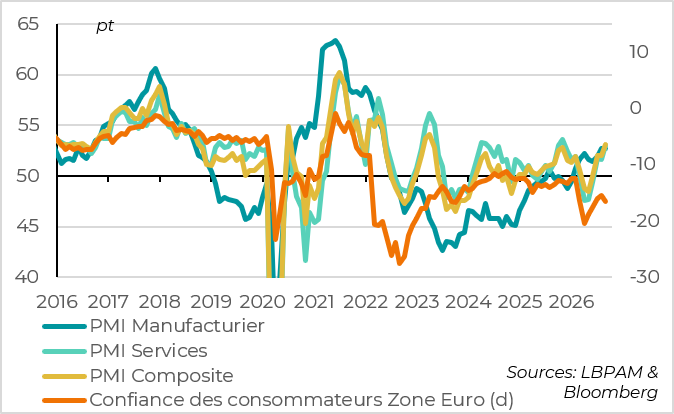
Les PMI de la zone euro montrent également des signes d'accélération de la croissance en septembre, ce qui est surprenant compte tenu de la hausse des prix de l'énergie, des taux d'intérêt et des risques politiques depuis le mois dernier.
Le PMI composite passe de 52,0 à 53,1 points, un plus haut depuis trois ans et demi et un niveau cohérent avec une croissance supérieure au potentiel au troisième trimestre (environ 0,4 % à 0,5 % en rythme trimestriel).
Si le PMI manufacturier se maintient à un niveau satisfaisant de 52,7 points, la surprise provient du PMI des services, qui repasse au-dessus de son niveau d'avant la guerre en Iran en septembre, à 53,0. C'est une bonne surprise, car l'activité dans les services bénéficie moins que l'industrie de la hausse des investissements publics (défense, etc.) et de la demande mondiale en équipements technologiques. Cela suggère que la consommation domestique est portée par le cycle mondial malgré l'impact négatif des prix de l'énergie sur le pouvoir d'achat et la confiance des ménages. En effet, la confiance des ménages recule en septembre après son rebond de l'été et demeure à un niveau relativement faible.
Les PMI progressent nettement en Allemagne et en France, et restent élevés dans le reste de la zone euro
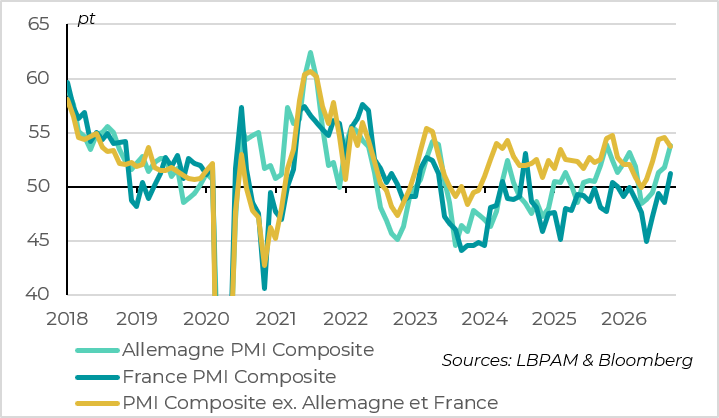
Les PMI préliminaires de septembre suggèrent également que la croissance est mieux répartie entre les différents pays.
Le PMI allemand bondit de 2 points à 53,8 points, grâce au rebond de l'activité dans les services, qui repasse en zone d'expansion pour la première fois depuis six mois. Le PMI français progresse lui aussi fortement, de plus de deux points à 51,2 points. Il continue de sous-performer le reste de la zone euro, mais sort au moins de la zone de contraction pour la première fois de l'année. En revanche, les PMI du reste de la zone euro reculent en septembre, même s'ils demeurent à des niveaux élevés après leurs fortes hausses de l'été.
L'IFO allemand confirme l'amélioration des perspectives économiques malgré le choc énergétique
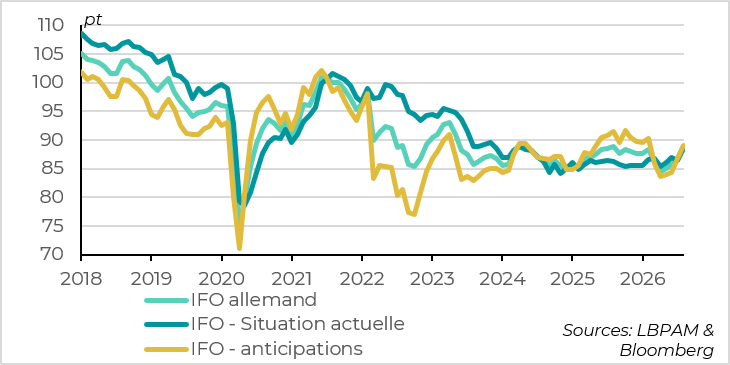
L'enquête allemande de l'IFO confirme que la reprise en Allemagne se poursuit après plusieurs mois de doutes liés au choc énergétique. L'indicateur agrégé atteint son plus haut niveau depuis un an, à 88,8 points, porté à la fois par la poursuite de l'amélioration de la situation actuelle des entreprises et, en septembre, par le rebond des anticipations d'activité pour les prochains mois. Malgré la nouvelle hausse des prix de l'énergie, les entreprises allemandes se montrent confiantes quant à la poursuite de la reprise, une première depuis le début de la guerre en Iran. Cette confiance s'étend également, dans une certaine mesure, de l'industrie aux secteurs davantage tournés vers la demande intérieure (services, etc.). En plus de la croissance plus élevée qu'attendu au premier trimestre, cela a conduit les instituts de conjoncture allemands à plus que doubler leur prévision de croissance pour cette année, passant de 0,6 % au printemps à 1,3 %.
À l'inverse, l'indicateur de l'Insee ne confirme pas la forte hausse du PMI français en septembre, puisque la confiance des entreprises recule de 98 à 96 points sous l'effet des services et du commerce. Il est probable que les PMI français de septembre surestiment la croissance, dans la mesure où ils avaient été pénalisés par des conditions météorologiques défavorables en août. Au total, les enquêtes de conjoncture restent cohérentes avec une croissance légèrement positive après la contraction de l'économie au premier semestre.
Les coûts réaugmentent nettement, mais la transmission aux prix de vente reste contenue
Xavier Chapard
Adjoint au directeur de la Recherche