La croissance mondiale tient encore
Lien
Que retenir de l'actualité de marché du 03 novembre 2026 ? Réponses avec le décryptage de Sebastian Paris Horvitz.
Vue d'ensemble
► Les élections législatives américaines auront lieu demain. Les sondages donnent les démocrates favoris pour reprendre le contrôle de la Chambre des représentants. En revanche, leur capacité à reconquérir la majorité au Sénat demeure plus incertaine.
► Pour les marchés, le caractère favorable ou défavorable du résultat dépendra principalement du degré d’incertitude qu’il engendre. Une « vague bleue », se traduisant par un contrôle du Congrès par les démocrates, pourrait être favorablement interprétée. Malgré les tensions avec le président, une telle configuration serait perçue comme positive pour les finances publiques. L’opposition entre les deux camps tendrait en effet à contenir les dépenses publiques. À l’inverse, le maintien du contrôle du Sénat par les républicains constituerait un scénario plus mitigé, rappelant la configuration observée lors des élections de mi-mandat de 2018.
► L’un des scénarios susceptibles de perturber les marchés serait une contestation des résultats électoraux, notamment par l’administration en place. Cette hypothèse repose sur les nombreuses déclarations et initiatives visant à semer le doute sur le processus électoral. Par ailleurs, une large victoire démocrate pourrait peser sur certains secteurs clés, notamment celui de l’intelligence artificielle, en raison des projets de renforcement de la réglementation portés par les démocrates.
► Nous demeurons relativement prudents à court terme sur les marchés. Toutefois, le scénario le plus probable reste celui d’une victoire démocrate plus ou moins nette, qui se traduirait avant tout par un rééquilibrage des forces politiques outre-Atlantique. Cette situation limiterait l’adoption de mesures extrêmes ou trop clivantes lors de l’entrée en fonction du nouveau Congrès, le 3 janvier 2027.
► L’évolution du conflit avec l’Iran demeure la principale préoccupation des marchés. Ce week-end, le président Trump a soufflé le chaud et le froid. Faisant d’abord écho aux appels de Benyamin Netanyahou, Premier ministre israélien, il a évoqué la possibilité de frappes contre l’Iran. Il a ensuite nuancé ses propos en indiquant vouloir laisser davantage de temps à la diplomatie. Ces déclarations ont été suivies de communications du gouvernement iranien évoquant des négociations en cours, avec l’aval de l’ayatollah Ali Khamenei, Guide suprême, en vue d’un accord.
► L’annonce de ces discussions a entraîné une baisse des prix de l’énergie. Le baril de Brent a reculé de plus de 9 dollars pour revenir à 104 dollars, son plus bas niveau depuis deux semaines. Le gaz européen a suivi une trajectoire similaire, revenant à 94 €/MWh. Bien que ces niveaux demeurent élevés, cette détente rapide montre qu’un retour à la normale des flux pétroliers transitant par le détroit d’Ormuz aurait un impact significatif sur les prix de l’énergie, en les orientant à la baisse.
► À ce stade, il semblerait que les autorités iraniennes aient proposé un plan de paix proche de ceux évoqués lors des précédentes discussions. Celui-ci inclurait une réouverture rapide du détroit d’Ormuz en contrepartie d’une levée de certaines sanctions américaines et de la restitution d’actifs financiers gelés. Le transit par le détroit serait alors administré conjointement par l’Iran et Oman. Cette initiative pourrait également ouvrir la voie à de nouvelles négociations sur le programme nucléaire iranien. Des ajustements demeurent toutefois possibles afin de répondre aux attentes de l’administration américaine. Une annonce favorable dans les prochains jours constituerait une excellente nouvelle pour l’économie mondiale.
► Parallèlement, les interrogations sur la rentabilité des investissements dans l’intelligence artificielle persistent. Sur les marchés boursiers, notamment aux États-Unis, les valeurs technologiques et les semi-conducteurs demeurent sous pression. Ce débat devrait se poursuivre compte tenu des incertitudes entourant la capacité du marché à absorber les besoins de financement toujours considérables du secteur. Dans ce contexte, une baisse significative des prix de l’énergie contribuerait à modérer les tensions sur les taux d’intérêt et à alléger les coûts de financement.
► Nous conservons une approche prudente dans nos allocations. Néanmoins, une détente plus rapide qu’anticipé des prix de l’énergie lèverait une contrainte importante pour la croissance économique et serait favorable aux actifs risqués, en particulier aux valeurs les plus cycliques.
► En zone euro, dans une annonce non programmée, l’agence de notation Fitch a abaissé la perspective de la dette souveraine française de « stable » à « négative », tout en maintenant sa note à A+. Cette décision reflète la dégradation des perspectives de croissance, la hausse des coûts de financement et un déficit public plus élevé qu’anticipé lors de la dernière revue d’août 2026. Si cette décision n’a pas constitué une surprise majeure, elle est intervenue plus tôt que prévu. Le spread entre la France et l’Allemagne est resté globalement inchangé et a même poursuivi son resserrement grâce à la baisse des prix de l’énergie, tout en demeurant à des niveaux historiquement élevés.
► À rebours des inquiétudes des marchés, les enquêtes PMI finales de S&P pour le mois d’octobre confirment la robustesse de l’activité manufacturière mondiale. Bien que l’indice global compilé par JPMorgan ait légèrement reculé, il demeure proche de ses plus hauts niveaux depuis 2022.
► Aux États-Unis, le PMI manufacturier de S&P évolue dans la même direction que l’indice mondial. Le léger ralentissement observé s’explique notamment par une progression moins soutenue des nouvelles commandes et de la production industrielle. Malgré cela, l’activité demeure suffisamment dynamique pour soutenir les embauches. Par ailleurs, l’indice ISM manufacturier est revenu sur ses plus hauts niveaux de juillet, des niveaux qui n’avaient plus été observés depuis le printemps 2022. Les investissements liés à l’intelligence artificielle, en particulier dans les centres de données, continuent de soutenir fortement l’expansion de l’activité. Quelques goulets d’étranglement apparaissent toutefois, avec des délais de livraison qui s’allongent, tandis que les pressions sur les coûts demeurent élevées.
► En zone euro, le PMI manufacturier de S&P pour octobre est ressorti légèrement au-dessus de l’estimation préliminaire. La résilience de l’activité en Espagne explique en partie cette amélioration. En revanche, certains pays, dont la France et l’Italie, affichent encore une légère contraction, avec un indice inférieur à 50, seuil qui sépare l’expansion de la contraction de l’activité. Il convient néanmoins de souligner qu’à l’échelle de la zone euro, l’activité manufacturière demeure en territoire d’expansion malgré les chocs récents.
► En Chine, les indices PMI officiels de l’industrie et des services, qui reflètent principalement l’activité des grandes entreprises publiques, ont déçu en ressortant légèrement en territoire de contraction. Cette évolution met en évidence les fragilités persistantes de l’économie domestique et pourrait justifier de nouvelles mesures de soutien de la part des autorités. Celles-ci continuent toutefois de s’appuyer sur la bonne tenue du commerce extérieur. À l’inverse, l’indice PMI manufacturier du secteur privé, bien qu’en léger recul, demeure en zone d’expansion.
Pour aller plus loin
Élections américaines : les démocrates proches de la majorité au Congrès
L’inconnue reste le Sénat, même si les démocrates pourraient également y obtenir la majorité
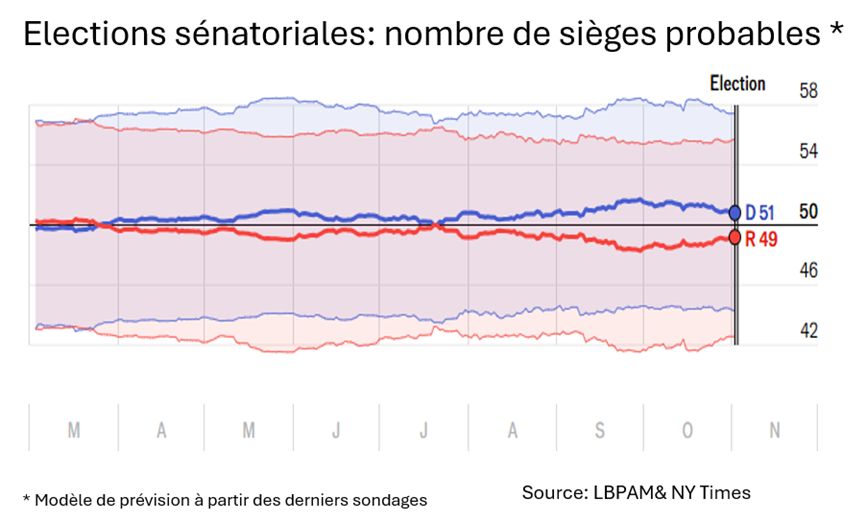
Les sondages ainsi que les marchés de prédiction, notamment sur les plateformes Kalshi et Polymarket, donnent actuellement les démocrates largement favoris pour remporter les élections à la Chambre des représentants. Ils devraient ainsi y obtenir la majorité.
Néanmoins, l'issue du scrutin au Sénat apparaît plus incertaine. Si les démocrates ont également la possibilité d'y reprendre la majorité, leurs chances semblent plus limitées. En effet, le Sénat ne renouvelle qu'un tiers de ses sièges à chaque élection et, cette année, un grand nombre des sièges en jeu se situent dans des États traditionnellement acquis aux républicains.
Les sondages accordent ainsi aux démocrates une probabilité relativement modeste de reprendre le Sénat. Dans le scénario le plus favorable, ils n'obtiendraient qu'une majorité très étroite, avec seulement un siège d'avance.
Évidemment, la polarisation politique est aujourd'hui telle aux États-Unis qu'il demeure difficile d'établir des prévisions totalement fiables. Ainsi, malgré la forte impopularité du président et la place centrale qu'occupe le pouvoir d'achat dans la campagne électorale, l'issue du scrutin reste incertaine.
Nous pourrions donc nous retrouver dans une configuration comparable à celle observée lors des élections de mi-mandat de 2018, au cours du premier mandat de Donald Trump, avec une Chambre des représentants contrôlée par les démocrates tandis que les républicains conserveraient leur majorité au Sénat.
La différence cette fois-ci réside dans le fait que plusieurs promesses majeures faites à l'électorat républicain, notamment en matière de pouvoir d'achat et de politique étrangère, en particulier concernant les interventions militaires américaines, n'ont pas été pleinement concrétisées.
Les marchés de prédiction accordent une probabilité plus élevée à une reprise du Sénat par les démocrates
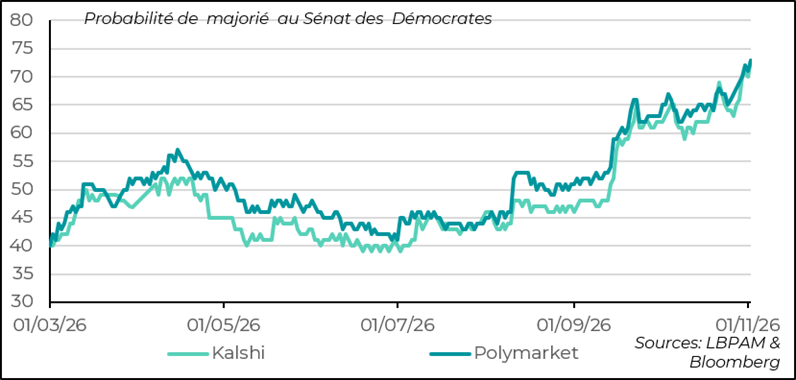
Sur les marchés de prédiction, ce sentiment d’opposition au gouvernement semble plus marqué. Ainsi, la probabilité d’une victoire démocrate au Sénat n’a cessé de progresser au cours des derniers mois pour atteindre aujourd’hui son plus haut niveau de la campagne, à plus de 70 %.
Les républicains ont bénéficié de ressources financières considérables tout au long de la campagne
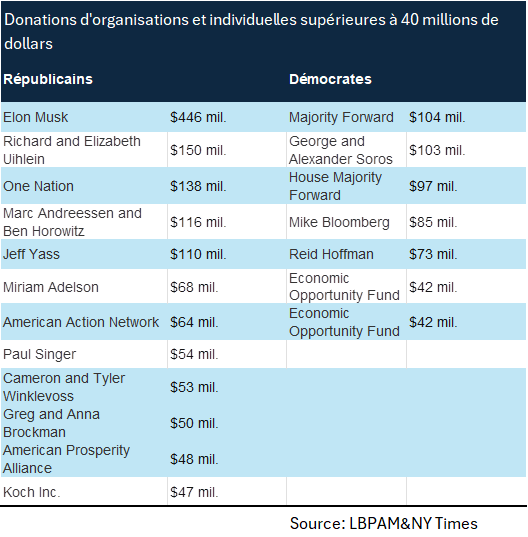
Le dénouement de ces élections demeure également très incertain compte tenu des ressources financières considérables mobilisées au cours de la campagne, en particulier du côté républicain. Des montants sans précédent ont été engagés afin d'influencer l'issue du scrutin. À lui seul, Elon Musk aurait ainsi apporté près de 450 millions de dollars en soutien aux candidats républicains, un montant exceptionnel pour un donateur individuel.
Par ailleurs, l'administration en place a multiplié les procédures visant à contester ou à faire invalider certains résultats électoraux de manière préventive, sans succès à ce stade.
Ainsi, encore hier, la Cour suprême a rejeté une demande visant à exclure près de 20 000 bulletins de vote en Californie, après que celle-ci eut déjà été écartée par les juridictions inférieures.
La contestation des résultats ou un retard dans leur certification constituent l'un des principaux risques à très court terme pour les marchés financiers. Un tel scénario accroîtrait l'incertitude politique et pourrait entraîner un regain de volatilité sur les marchés.
Du point de vue des investisseurs, le scénario probablement le plus favorable serait celui d'un gouvernement divisé. Une telle configuration limiterait vraisemblablement l'expansion des dépenses publiques, chaque camp étant en mesure de contrebalancer les initiatives de l'autre en matière budgétaire et fiscale.
À un niveau plus sectoriel, alors que les interrogations sur les besoins de financement considérables de l'écosystème de l'intelligence artificielle se renforcent, une victoire démocrate pourrait également s'accompagner d'une pression accrue en faveur d'un encadrement réglementaire du secteur.
À l'inverse, un Congrès plus actif dans la recherche d'une issue au conflit avec l'Iran pourrait contribuer à une détente significative des prix de l'énergie. Une telle évolution soutiendrait le pouvoir d'achat, améliorerait les perspectives de croissance mondiale et favoriserait, par conséquent, la prise de risque sur les marchés financiers.
Activité industrielle mondiale : léger ralentissement, mais une expansion toujours solide
Malgré les turbulences, l’industrie mondiale demeure résiliente
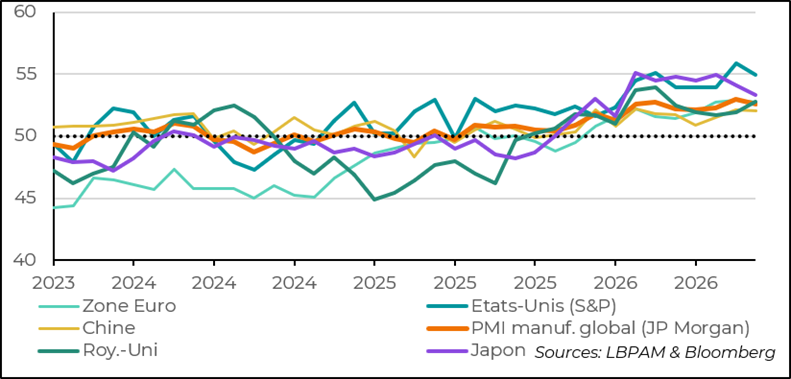
L’enquête finale des PMI de S&P confirme la résilience de l’activité industrielle mondiale, qui poursuit son expansion malgré une légère décélération observée en octobre. L’industrie continue ainsi de faire preuve d’une grande capacité de résistance face aux différents chocs économiques récents, qu’il s’agisse de la hausse des prix de l’énergie, du durcissement des conditions financières ou encore de la remontée des taux d’intérêt.
Cette résilience s’explique en grande partie, dans de nombreuses économies, par le dynamisme des investissements liés au développement de l’écosystème de l’intelligence artificielle.
Les dépenses consacrées aux infrastructures numériques, aux centres de données et aux semi-conducteurs continuent notamment de soutenir l’activité manufacturière. Ce phénomène contribue également à expliquer pourquoi les États-Unis conservent une dynamique industrielle plus favorable que la plupart des autres économies développées.
Dans le même temps, les pressions sur les coûts demeurent élevées à l’échelle mondiale, notamment sous l’effet des prix de l’énergie. Aux États-Unis, la vigueur de la demande fait également réapparaître certains goulets d’étranglement dans les chaînes d’approvisionnement. Ces tensions se traduisent par un allongement des délais de livraison et favorisent la répercussion de la hausse des coûts de production sur les prix facturés aux clients.
États-Unis : l’activité industrielle demeure robuste
États-Unis : l’enquête ISM manufacturière progresse de nouveau
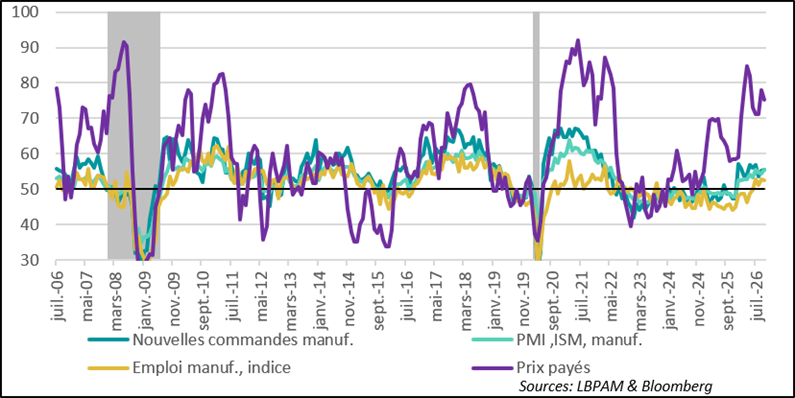
L’enquête ISM manufacturière, généralement considérée comme l’un des indicateurs les plus fiables de l’activité industrielle américaine, a de nouveau signalé une accélération de l’activité. Cette amélioration s’explique principalement par la solidité des commandes et l’accélération de la production, témoignant d’une demande toujours soutenue.
Néanmoins, cette dynamique n’est pas sans conséquence. La vigueur de la demande exerce une pression croissante sur les capacités de production et fait réapparaître des goulets d’étranglement dans certaines filières. Dans ce contexte, les industriels disposent d’un pouvoir de fixation des prix accru, leur permettant de répercuter plus facilement la hausse de leurs coûts, notamment énergétiques, sur leurs clients.
Par ailleurs, le niveau élevé de la demande et les tensions sur les capacités de production continuent de soutenir l’emploi dans le secteur manufacturier.
L’indice relatif aux embauches demeure ainsi en territoire d’expansion, confirmant que les entreprises industrielles poursuivent leurs recrutements afin de répondre à un environnement d’activité toujours favorable.
Pressions salariales : des tensions qui semblent contenues
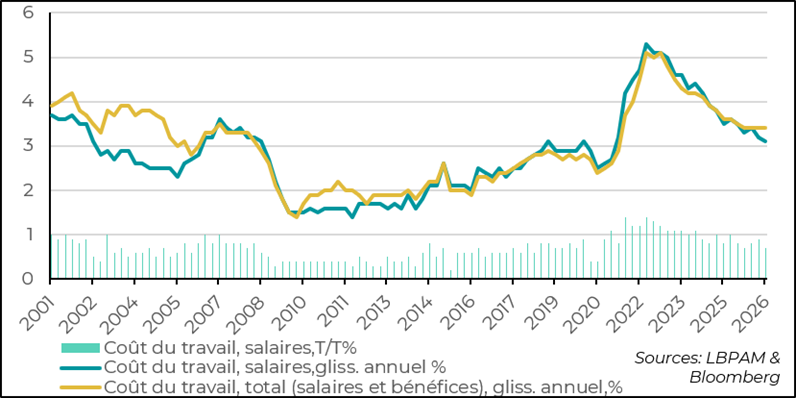
Malgré un marché du travail qui demeure solide, comme en témoigne notamment l’enquête ISM, les pressions salariales restent globalement contenues. Ainsi, l’indicateur du coût du travail demeure stable, avec une progression de 3,4 % en glissement annuel. Cette hausse s’explique principalement par l’augmentation des avantages sociaux, tandis que la progression des salaires continue de ralentir pour s’établir à 3,1 % au troisième trimestre 2026.
Cette évolution constitue une bonne nouvelle du point de vue de l’inflation, car elle suggère que les tensions sur le marché du travail ne se traduisent pas par une accélération des salaires. En l’absence de spirale prix-salaires, les pressions inflationnistes d’origine domestique devraient ainsi rester relativement maîtrisées.
Zone euro : l’activité industrielle résiste, mais avec des disparités entre les pays
Zone euro : l’activité ralentit, mais demeure globalement solide
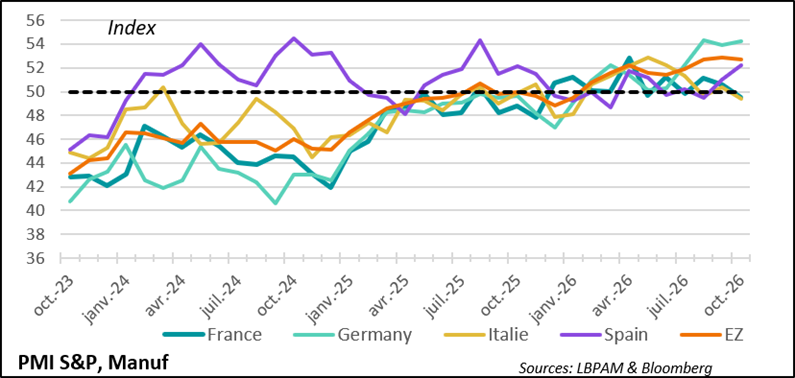
En zone euro, l’activité industrielle a également fait preuve de résilience, même si les disparités entre les pays de la région demeurent importantes.
Alors que l’activité reste bien orientée en Allemagne et en Espagne, la situation apparaît plus dégradée en France et en Italie, même si les indicateurs se sont révélés moins faibles que ne le laissait craindre l’enquête préliminaire. Le plan de relance allemand continue notamment d’apporter un soutien significatif à l’industrie du pays, qui bénéficie également de solides performances à l’exportation. Cette combinaison permet à l’Allemagne de conserver une dynamique manufacturière favorable malgré un environnement international toujours incertain.
Dans l’ensemble, l’activité industrielle de la zone euro ralentit légèrement mais demeure en territoire d’expansion, témoignant d’une certaine résilience face aux tensions énergétiques, au niveau encore élevé des taux d’intérêt et aux incertitudes géopolitiques.
Zone euro : le PIB a poursuivi son expansion au troisième trimestre 2026
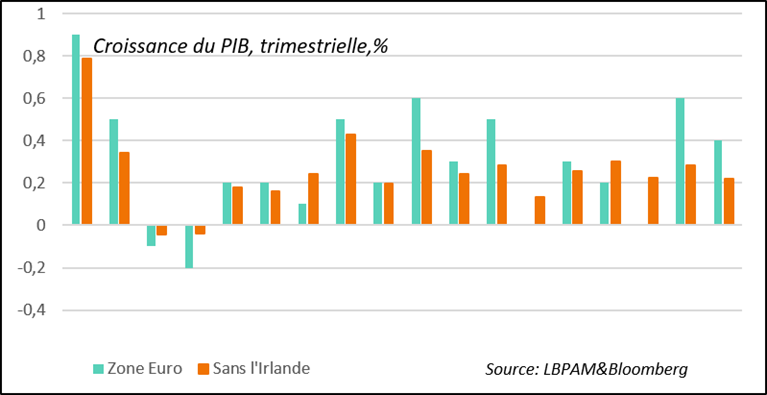
Ces indicateurs d’activité pour le début du dernier trimestre de l’année s’inscrivent dans la continuité de la dynamique de croissance de la zone euro. Ainsi, le PIB de la région a continué de progresser au troisième trimestre 2026, enregistrant une hausse de 0,6 %.
Cette performance est certes amplifiée par la contribution de l’Irlande, dont le PIB est particulièrement volatil en raison des stratégies d’optimisation fiscale de nombreuses multinationales et des importantes variations des flux de revenus qu’elles y déclarent. Néanmoins, même en excluant l’Irlande, l’économie de la zone euro a poursuivi sa croissance au cours de la période, confirmant sa résilience malgré un environnement économique et géopolitique toujours incertain.
...mais à des rythmes très différents selon les pays
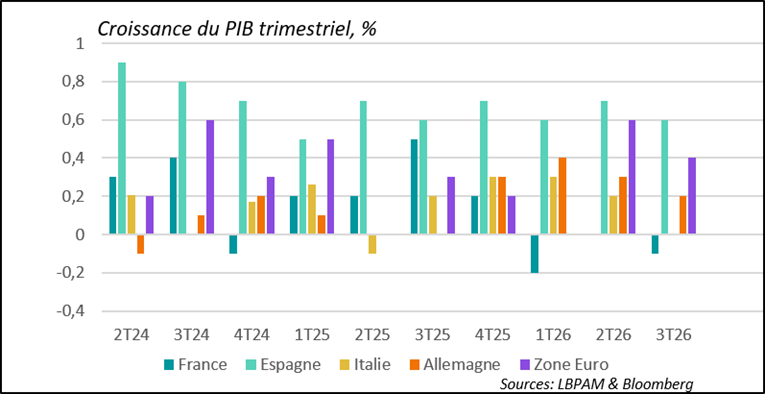
Mais, comme pour les indicateurs d’activité, d’importants écarts persistent entre les principales économies de la zone euro. L’Espagne demeure la plus dynamique, tandis que l’Italie et la France affichent les performances les plus faibles.
Concernant la France, la contraction du PIB s’explique principalement par la contribution négative du commerce extérieur. La demande intérieure apparaît en revanche un peu mieux orientée, ce qui permet d’atténuer partiellement ce recul. Néanmoins, compte tenu du climat politique incertain, du choc énergétique en cours et de marges de manœuvre budgétaires désormais très limitées, il semble difficile d’envisager un rebond marqué de l’économie française à court terme.
Chine : l’activité industrielle résiste, mais les disparités sectorielles persistent
Chine : une économie qui continue d’évoluer à deux vitesses
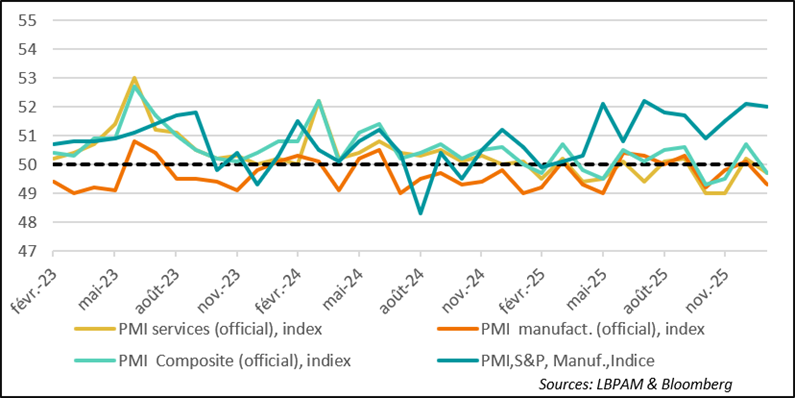
L’enquête PMI officielle d’octobre a déçu en Chine, l’indice composite (industrie et services) repassant légèrement en territoire de contraction. Cette évolution suggère un nouvel essoufflement de l’activité économique domestique.
Les indices officiels reflètent principalement l’activité des grandes entreprises publiques, davantage exposées à la demande intérieure. À ce titre, ils mettent en évidence la persistance des fragilités de l’économie chinoise. Cette situation pourrait inciter les autorités à mettre en œuvre de nouvelles mesures de soutien ciblées afin de maintenir l’activité sur une trajectoire de croissance.
Dans le même temps, l’enquête PMI manufacturière de S&P est restée plus favorable. Bien qu’elle ait fait apparaître une légère décélération en octobre, elle demeure solidement ancrée en territoire d’expansion. Cet indicateur est davantage représentatif du secteur privé et des entreprises tournées vers l’exportation, qui continuent de bénéficier d’une demande extérieure soutenue.
L’économie chinoise reste ainsi marquée par une dynamique à deux vitesses : d’un côté, une économie domestique qui peine à retrouver un véritable élan de croissance ; de l’autre, un secteur exportateur qui continue de soutenir l’activité industrielle et la croissance du pays.
Sebastian Paris Horvitz
Directeur de la Recherche