L'inflation ne donne pas de répit à la Fed
Lien

Que retenir de l'actualité de marché du 16 octobre 2026 ? Réponses avec le décryptage de Xavier Chapard.
Vue d'ensemble
► Si l'inflation américaine accélère nettement en septembre à cause des prix de l'énergie, de 3,4% à 3,7%, la surprise vient de l'inflation sous-jacente qui est plus forte qu'attendue pour le deuxième mois consécutif. Elle accélère ainsi de 2,4% à 2,6%. Et contrairement au mois dernier, cette surprise est plus généralisée en termes de biens et services et s'accompagne d'une hausse des prix à la production aussi. Avec ces données, nous estimons que la mesure d'inflation préférée de la Fed, le Core PCE, va repasser au-dessus de 3% en septembre, et elle devrait rester plus d'un point au-dessus de cible jusqu'à la fin de l'année. Clairement cela va renforcer la pression sur la Fed pour qu'elle remonte encore ses taux.
► Cela dit, l'ampleur de la surprise d'inflation est limitée et en partie due à des éléments volatiles. Au total, notre analyse reste en l'état que l’inflation tendancielle américaine a cessé de refluer et reste à un niveau trop haut depuis le début de l'année, mais qu'elle ne réaccélère pas et devrait reprendre une trajectoire lentement baissière l'année prochaine.
►Comme les gouverneurs de la Fed avaient indiqué cet été ne pas sur-réagir à deux chiffres d’inflation bas (juin et juillet), il est probable qu’ils ne sur-réagissent pas à deux chiffres élevés (août et septembre) lors de la réunion d’octobre. D’autant plus qu’ils ont encore prôné une certaine patience dernièrement, que les effets des tarifs douaniers et du choc énergétique devraient s’estomper, et que les indicateurs sur l’activité ou sur l’emploi ne montrent pas la surchauffe qu’on pouvait craindre début septembre quand la Fed a remonté son taux directeur. Ainsi les ventes au détail stagnent en terme réel en septembre après une forte hausse en aout, ce qui suggère que la consommation pourrait ralentir au T4 après être restée dynamique au T3. Et les anecdotes récoltées par les Fed régionales dans le Beige Book d'octobre indiquent un léger affaiblissement de la croissance et de l'emploi par rapport au mois précédent, même si elles continuent d'indiquer des pressions fortes sur les couts.
►Nous anticipons toujours une hausse de taux de la Fed en décembre, et éventuellement une dernière au premier trimestre 2027 (à 4,25/4,50%). Le risque de hausse de taux dès octobre à un peu augmenté avec ce rapport d'inflation mais reste limité selon nous. Même si le marché a retiré une des hausses de taux qu'il anticipait fin septembre, il continue d'anticiper plus d'une hausse de plus que nous l'année prochaine.
► Du côté de la Zone Euro, en l'absence de données majeur et alors que le spread français semble avoir trouver un équilibre précaire autour de 140pb, le focus était sur les discours des banquiers centraux. Et Lagarde a été plutôt prudente, en indiquant que la BCE adoptait une "réponse mesurée" au choc énergétique et que la cible d'inflation de 2% à moyen terme était "toujours en vue pour l'instant". C'est un discours moins agressif qu'en septembre, quand elle avait dit que tous les scénarios que la BCE envisageait justifiaient des hausses de taux, peut-être parce que les conditions financières se sont resserrées plus nettement depuis un mois. Quoi qu'il en soit, cela suggère que le risque par rapport aux deux hausses de taux supplémentaires que nous prévoyons d'ici début 2027 est plutôt à la baisse qu'à la hausse, contrairement à ce que price encore les marchés.
► Au Royaume-Uni, la croissance accélère cet été après avoir été solide au 1er semestre. Ainsi le PIB mensuel augmente de 0,1% en aout après 0,4% en juin et juillet, la solidité de l'activité manufacturière compensant une respiration de l'activité dans les services. La croissance pourrait donc dépasser les 0,5% du T2 au T3, alors que la Banque d'Angleterre tablait sur un ralentissement cet été. Cette résistance de la croissance au moment où la banque centrale devient impatiente face au choc énergétique devrait finir de convaincre cette dernière qu'il faut commencer à relever ses taux lors de sa prochaine réunion début novembre.
► L'excédent commercial chinois a atteint un nouveau sommet en septembre grâce à un bond de 36% des exportations, tirées en particulier par les exportations de produits technologiques vers les Etats-Unis et l'Asie. L'éxcédant commercial chinois devrait de nouveau progresser cette année après avoir atteint 1% du PIB mondial l'année dernière, ce qui ne va pas calmer la volonté des partenaires commerciaux de la Chine de se protéger. Notez que l'accord trouvé entre l'Europe et la Chine sur la baisse des importations de véhicules hybrides représente moins de 10% de la hausse des exportations chinoises vers l'Europe cette année. Il est donc loin de régler le problème et de nouvelles tensions commerciales sont probables sur d'autres secteurs dans les prochains mois.
► Pour la chine, la demande extérieure reste le principale moteur de croissance alors que la demande domestique privée reste très faible. Cette dernière se confirme toujours en septembre avec une inflation atone (sous les 1%) et un nouveau ralentissement du crédit au secteur privé. Mais les autorités commencent à augmenter leur soutien avec une forte hausse des émissions d"obligations publiques en aout et surtout en septembre. Cela devrait permettre de soutenir l'activité avant la fin de l'année et de garantir que la croissance chinoise atteigne la cible de 4,5-5% cet année.
Pour aller plus loin
Etats-Unis : L'inflation surprend encore à la hausse et maintient la pression sur la Fed
L'inflation américaine réaccélère en septembre, à cause des prix de l'énergie
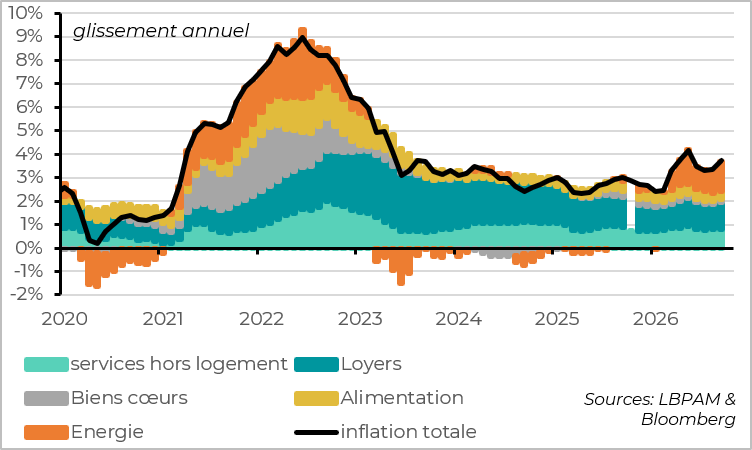
L'inflation américaine bondit de 3,4% à 3,7% en septembre avec une hausse des prix de 0,6% sur le mois, soit la plus forte hausse depuis 6 mois. Cette hausse était en grande partie attendue car elle vient principalement des prix énergétiques, avec notamment une hausse du prix de l'essence de 9% sur le mois et d'un tiers sur un an.
Au contraire, les prix alimentaires stagnent sur le mois et progressent de seulement 2,5% sur un an, ce qui est une bonne surprise même s'ils devraient tout de même accélérer un peu dans les prochains mois.
Mais la vraie surprise à la hausse vient de l'inflation sous-jacente (hors énergie et alimentation), qui accélère alors qu'elle était attendue en baisse après la forte hausse des prix en aout.
Mais l'inflation sous-jacente surprend aussi à la hausse, pour le 2ème mois consécutif
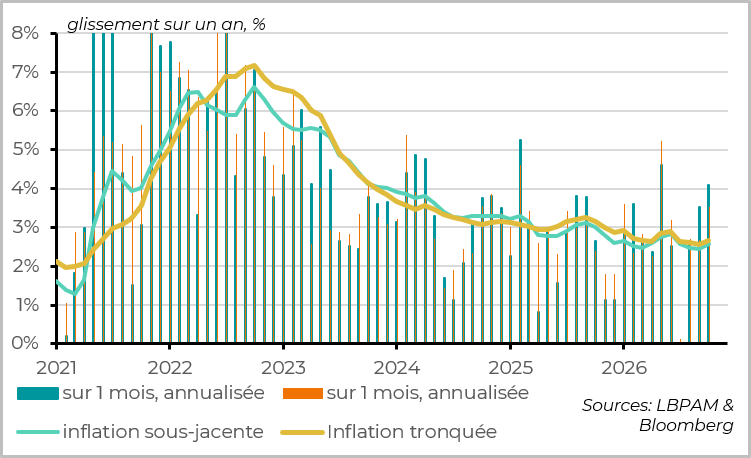
L'inflation sous-jacente accélère en effet de 2,4% à 2,6%, avec une hausse des prix de 0,33% sur le mois après 0,29% en aout. Sur 3 mois, une mesure de la dynamique des prix à court terme, l'inflation sous-jacente accélère de 1,6%% en juillet à 3,4% en septembre. Cela confirme que les chiffres d'inflation favorable de mai à juillet ne reflétaient pas un ralentissement tendanciel.
Surtout, les pressions inflationnistes sont plus généralisées en septembre que le mois précédent, ce qui pourrait être un premier signe de diffusion de l’inflation énergétique aux autres prix. Cela touche les biens comme les services.
Ainsi, l'inflation tronquée, qui exclue les changements de prix les plus extrêmes (comme les 6% de hausse du prix des abonnements téléphoniques en aout), accélère aussi alors qu'elle était restée stable en aout. Elle augmente de 0,2% à 0,3% sur un mois et de 2,6% à 2,7% sur un an.
Les prix des biens cœurs augmentent toujours un peu
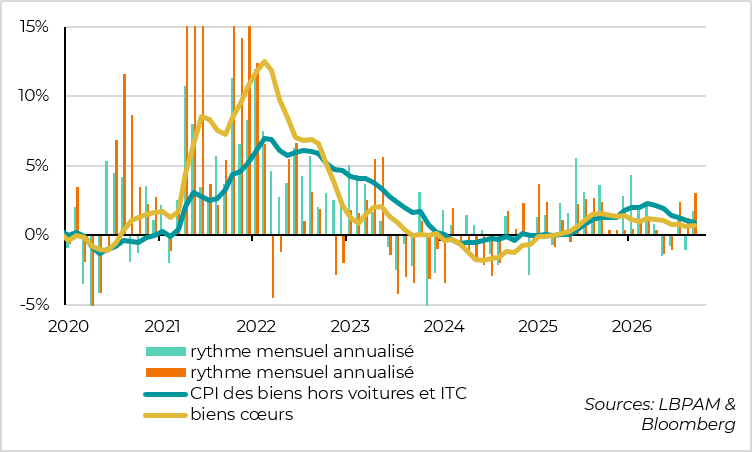
Du côté des biens coeurs, les prix augmentent de 0.3% sur le mois, de telle sorte qu'ils cessent de ralentir en glissement annuel (0,7%).
Cette hausse est exagérée par le prix des voitures (volatiles) et des biens tech (lié à l’IA). En fait, les prix des biens cœurs ralentissent bien en dehors de ces catégories, sous les 1% pour la première fois depuis mi-2025, comme on peut l’attendre maintenant que l’effet des droits de douanes s’estompe. Mais ils continuent d’augmenter un peu alors qu’ils étaient stables avant le Covid, peut-être tirés maintenant par le prix du transport.
Le prix des services cœurs restent dynamiques, sans accélération tendancielle
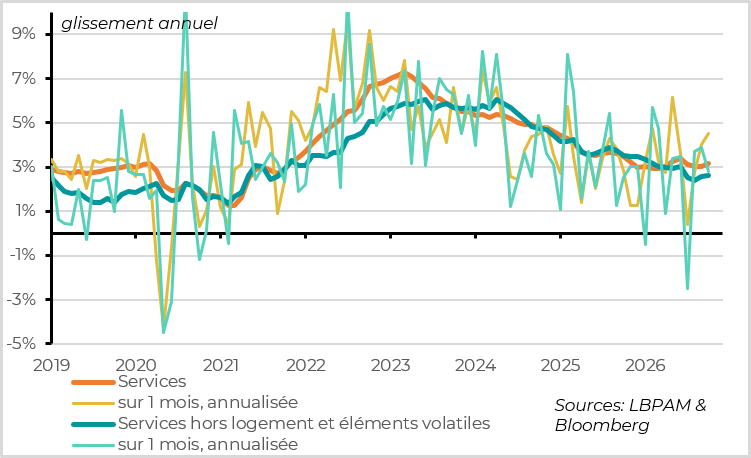
Du côté services cœurs, les prix accélèrent aussi en septembre, à +0,4% sur le mois et 3,1% sur un an.
Là aussi il y a des effets temporaires qui exagèrent la hausse du prix des services.
Les loyers rebondissent de 0,2% à 0,3% sur le mois et de 3,0% à 3,2% sur un an, ce qui représente probablement un rattrapage après le ralentissement inattendu du mois dernier. Ils restent en tendance stable juste au-dessus de 3%, ce qui suggère qu'ils ne participent plus à la désinflation mais ne repartent pas à la hausse.
Aussi, les prix habituellement volatiles ou directement liés à l’énergie augmentent fortement en septembre (hôtels, billets d’avion,…), ce qui ne reflètent pas des tensions domestiques durables.
L’inflation des services hors logement et prix volatiles reste au total stable à un niveau un peu élevé (entre 2,5% et 3%).
Au total, l'inflation dervait rester élevée dans les prochains trimestres avant de ralentir au H2 2027
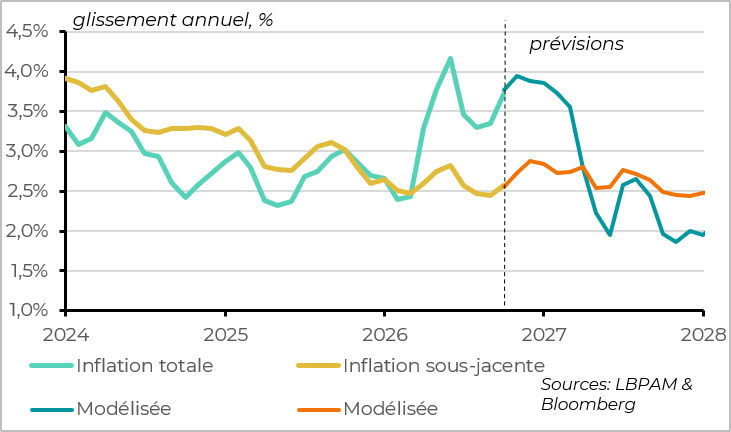
Au total, nous estimons que les chiffres d'inflation d'aout et de septembre exagèrent un peu la tendance, comme ceux de juin-juillet la sous-estimait. Nous continuons de penser que l'inflation tendancielle a cessé de baisser vers la cible depuis le début de l'année mais qu'elle ne réaccélère pas nettement, contrairement à 2021-22. Cela dit, le risque que l'inflation énergétique se diffuse davantage aux autres prix augmente avec la durée du choc et la hausse plus marquée du prix des produits raffinés.
Chine : Les exportations continuent de compenser la faiblesse de la demande privée
L'excédent commercial chinois atteint un nouveau plus haut en septembre
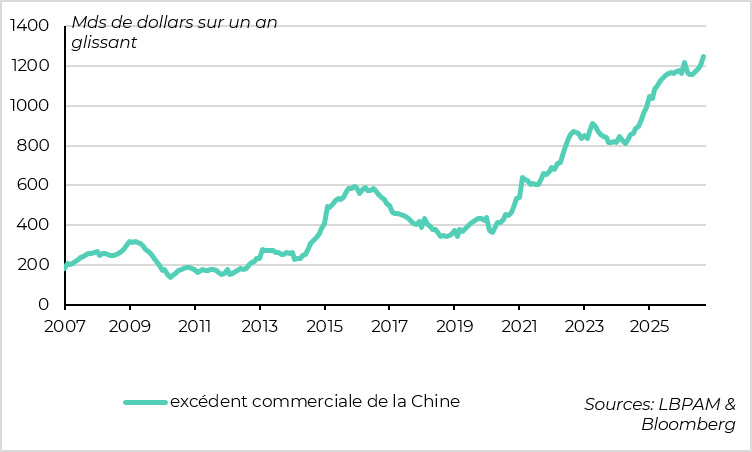
Les exportations chinoises accélèrent encore en septembre, à +36% sur un an après +25% en aout. Même si les importations augmentent aussi fortement (+31%), aidée par la hausse des prix des matières premières, l'excédent commercial chinois atteint un nouveau plus haut à 133Mds de dollars en septembre.
Sur les 9 premiers mois de l'année, l'excédent commercial atteint 938 Mds de dollars, 8% de plus que l'année dernière. Il devrait donc encore augmenter cette année après avoir atteint 1% du PIB mondial en 2025. Cela ne va pas faire baisser les tensions des partenaires commerciaux de la Chine.
Les exportations chinoises augmentent fortement vers les Etats-Unis et l'Asie
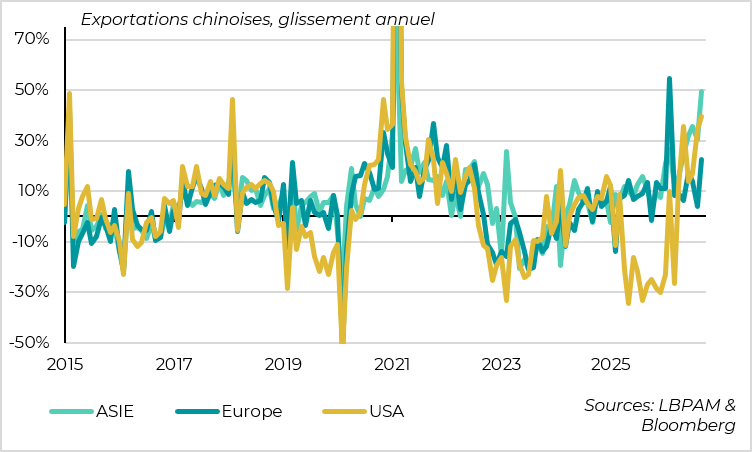
Les exportations chinoises augmentent de 40% vers les Etats-Unis, revenant à leur niveau pré-guerre commerciale de 2025, grâce aux produits technologiques utilisés pour les investissements dans l'IA. Les exportations bondissent de 50% vers l'ASEAN, grâce aux produits technologiques et à la hausse des exportations chinoises de produits pétroliers raffinés. En fait ce sont les exportations des secteurs historiques de la Chine qui sont à la peine, comme celles de textile ou de jouets.
Les exportations vers l'Europe sont moins exceptionnelles mais continuent d'augmenter fortement. Et l'accord pour réduire de moitié les exportations de véhicules électriques et hybrides vers l'UE l'année prochaine ne représente que 10% de la hausse des exportations chinoises vers l'UE depuis le début de l'année. Il n'est pas étonnant que les Européens veuillent imposer d'autres restrictions sur les exportations chinoises, même si les Chinois pourraient se montrer moins conciliants à l'avenir.
La Chine importe moins et exporte plus de pétrole depuis le début de la guerre en iran
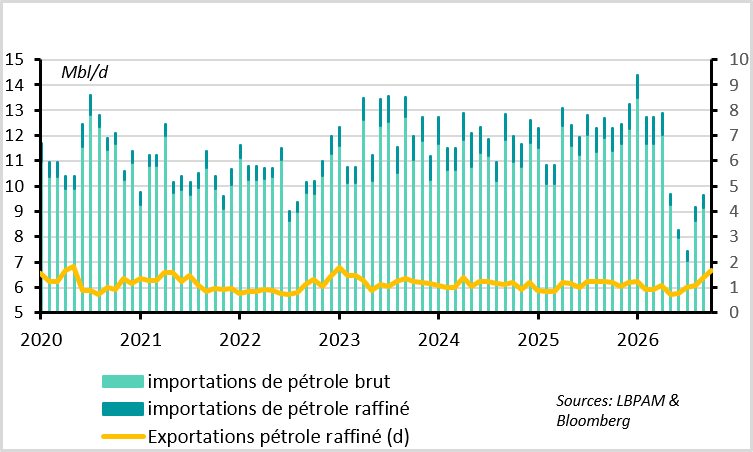
Si le déséquilibre commercial chinois pèse sur l'activité du monde, il y a un domaine où les Chinois aident à stabiliser la situation : l'énergie. En effet, les importations chinoises de pétrole restent plus de 3 mb/j en dessous de leur niveau d'avant la guerre en Iran en septembre alors que leurs exportations de produits raffinés sont quasiment 1 mb/j au-dessus. Cela suggère que les Chinois puisent dans leurs stocks pour servir la demande domestique et limiter un peu les tensions sur les produits raffinés en Asie.
La faiblesse de l'inflation reflète celle de la demande domestique privée
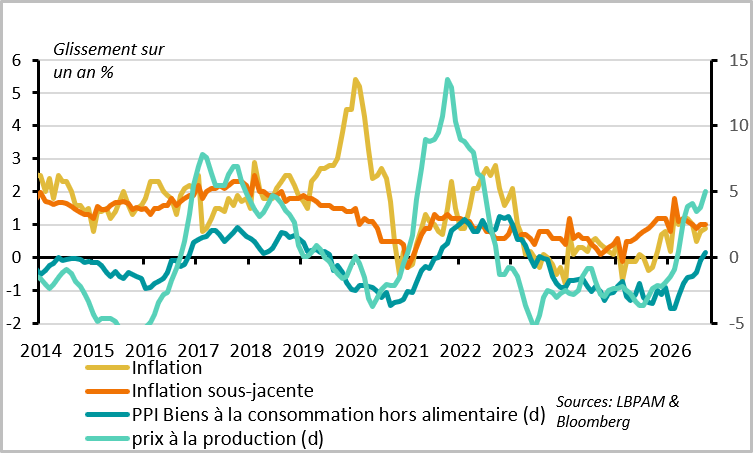
Au contraire des autres pays, l'inflation en chine surprend toujours à la baisse. L'inflation totale augmente de 0,8 à 0,9% en septembre et l'inflation sous-jacente stagne à seulement 1%. Les prix à la production accélèrent bien à 5%, un plus haut depuis 4 ans, mais cela vient uniquement de la hausse du prix des matières premières et de ceux de la Tech.
Au total, ces chiffres indiquent que la demande domestique reste faible et qu'il existe des excès de capacité de production dans la plupart des secteurs.
Le crédit au secteur privé continue de ralentir mais les émissions d'obligations publiques accélèrent enfin
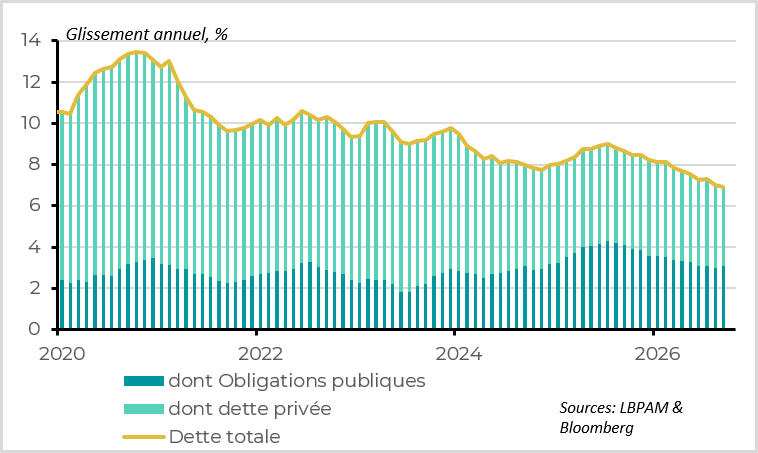
La croissance du crédit a ralenti encore en septembre, passant sous 7% en glissement annuel pour la première fois depuis plus de 2 décennies.
Cette faiblesse vient de la demande du secteur privé, en particulier des ménages. Ainsi, l’encours de crédits aux ménages continue de baisser, pour l’immobilier comme pour la consommation. Cela ne plaide pas pour une ré-accélération de la consommation ou des investissements privés.
En revanche, les émissions d’obligations d’État rebondissent depuis aout et atteignent en septembre un plus haut depuis plus d’un an et demi. Cela confirme que les autorités augmentent davantage leur soutien à l'économie depuis la fin de l'été, ce qui devrait soutenir l'investissement en infrastructure d'ici la fin de l'année.
Au total, l'économie chinoise ne se rééquilibre toujours pas vers la consommation et est de plus en plus tirée par la demande extérieure. Mais les autorités font ce qu'il faut pour éviter un ralentissement trop net et atteindre leur cible de croissance (4,5%-5% cette année) en ajustant la demande publique. Cela devrait suffire à court terme même si la soutenabilité de se modèle à long terme est discutable.
Xavier Chapard
Adjoint au directeur de la Recherche