La BCE relève ses taux et maintient le cap
Lien
Tensions géopolitiques persistantes, remontée des prix de l'énergie et durcissement du discours des banques centrales... Xavier Chapard revient sur les principaux enseignements de la semaine et leurs implications pour les marchés.
Vue d'ensemble
► L'escalade entre les États-Unis et l'Iran continue de dominer les marchés, poussant le pétrole nettement au-dessus de 100 dollars le baril pour la première fois depuis mai et le gaz en Europe au-dessus de 80 EUR/MWh pour la première fois depuis 2022.
Cette situation continue d'alimenter les anticipations d'inflation ainsi que le durcissement du discours des banques centrales. Associée aux promesses populistes formulées à l'approche de plusieurs échéances électorales, elle favorise une poursuite de la hausse des taux souverains vers de nouveaux sommets cycliques.
Comme nous le redoutions, la rapidité et l'ampleur de la remontée des taux longs commencent à peser sur l'appétit pour le risque. Les marchés actions corrigent légèrement et les primes de crédit montrent les premiers signes de tension. Cela justifie la réduction du niveau de risque dans l'allocation d'actifs que nous préconisons pour les prochaines semaines.
► Notre scénario central d'un enlisement du conflit au Moyen-Orient, sans escalade supplémentaire, est aujourd'hui mis à l'épreuve par les menaces visant les infrastructures énergétiques. Si celles-ci devaient entraîner des destructions de capacités de production ou d'exportation, le choc énergétique serait beaucoup plus important et plus durable que celui envisagé dans notre scénario.
Cela étant, nous n'écartons toujours pas la possibilité d'un accord entre les autorités iraniennes et américaines à l'approche des élections de mi-mandat, ce qui pourrait entraîner une détente plus rapide et plus marquée des prix de l'énergie. Au total, l'incertitude demeure élevée et les risques semblent s'accroître.
►Du côté des principales banques centrales, la BCE a relevé ses taux pour la deuxième fois de l'année, portant son taux directeur à 2,5 %. Si cette décision était largement anticipée, son discours s'est révélé plus restrictif qu'attendu. Sans s'engager explicitement sur ses prochaines décisions, la BCE considère désormais que l'inflation restera élevée plus longtemps et que les risques entourant ses nouvelles projections restent orientés à la hausse. Elle semble également moins préoccupée par les risques pesant sur l'activité économique. Christine Lagarde n'a d'ailleurs pas cherché à tempérer les anticipations des marchés, qui intègrent désormais trois hausses de taux supplémentaires. On peut donc raisonnablement penser que le mouvement engagé cette semaine ne constitue pas la dernière hausse de ce cycle.
►Nous maintenons néanmoins notre scénario d'une seule hausse supplémentaire de la BCE d'ici la fin de l'année, même si le risque d'un nouveau relèvement début 2027 s'est accru. Nous continuons toutefois de penser que les marchés surestiment l'ampleur du resserrement monétaire à venir, ce qui rend la partie courte des courbes de taux européennes particulièrement attractive.
► L'attention des marché devrait désormais se tourner vers les chiffres de l'inflation américaine publiés aujourd'hui ainsi que vers la réunion de la Fed la semaine prochaine. Sauf surprise significative à la hausse sur l'inflation d'août, nous pensons que la Fed attendra la fin des élections de mi-mandat avant de relever légèrement ses taux. Toutefois, la probabilité d'une hausse dès la semaine prochaine a augmenté.
► L'administration américaine ne facilite pas non plus la tâche de la Fed lorsqu'il s'agit de rassurer le marché obligataire. Cette semaine, le Trésor américain a racheté 6 milliards de dollars d'obligations à long terme (10 à 20 ans). Ce montant est trois fois supérieur à celui des précédentes opérations de rachat, mais inférieur aux attentes nées des annonces de Scott Bessent durant l'été.
Cette intervention n'a donc pas permis de détendre les taux longs, qui ont atteint leur plus haut niveau depuis 2007 au-delà de 5,3 %. Cela montre que si l'ingénierie financière et les annonces du Trésor peuvent temporairement soutenir le marché obligataire, seule une baisse des risques inflationnistes, notamment via une détente des matières premières, une amélioration des perspectives budgétaires ou un renforcement de la crédibilité de la Fed à travers des hausses de taux effectives seraient susceptibles de réduire durablement le risque de poursuite de la hausse des taux longs.
À cet égard, la proposition de Donald Trump d'accorder un versement de 5 000 dollars aux ménages américains en cas de victoire républicaine aux élections de novembre ne va pas dans le sens d'un assainissement budgétaire.
Malgré des niveaux de rendement désormais fondamentalement attractifs sur les obligations souveraines américaines à long terme, nous conservons une approche prudente à l'approche des élections de mi-mandat.
►La Banque du Japon (BoJ) se réunira également la semaine prochaine. Les récentes déclarations de ses responsables, combinées aux pressions exercées par les États-Unis, renforcent les anticipations de nouvelles hausses de taux.
Au-delà du relèvement désormais presque acquis ce mois-ci, les membres de la BoJ ont réaffirmé leur intention de poursuivre la normalisation de leur politique monétaire si les risques inflationnistes persistent. Nous anticipons une hausse supplémentaire d'ici la fin de l'année, puis la poursuite graduelle de ce mouvement en 2027.
Avec des taux directeurs qui atteindraient alors 1 %, le Japon poursuivrait ainsi la normalisation de sa politique monétaire et de sa position au sein des marchés financiers internationaux.
Pour aller plus loin
BCE : une nouvelle hausse de taux qui ne sera probablement pas la dernière
La BCE relève ses taux vers le haut de la fourchette du taux neutre
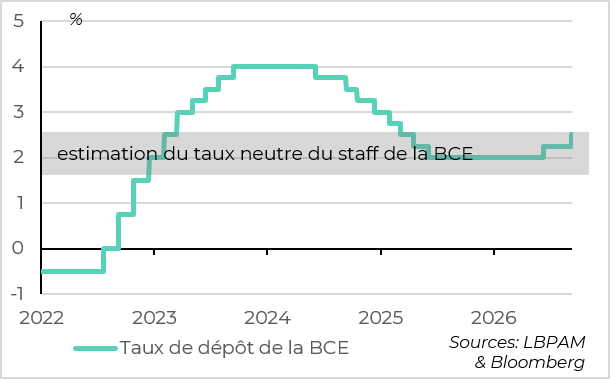
La BCE a relevé ses taux directeurs de 25 points de base pour la deuxième fois cette année. Cette décision unanime était largement attendue, compte tenu de la prolongation et de l'amplification du choc énergétique ainsi que de la résilience des indicateurs économiques depuis sa réunion de juillet, au cours de laquelle plusieurs membres s'étaient déjà prononcés en faveur d'un relèvement des taux.
Le taux directeur s'établit désormais à 2,5 %, soit le haut de la fourchette d'estimation du taux neutre selon la BCE elle-même (1,75 % à 2,5 %, d'après son chef économiste). Cela implique que la politique monétaire est désormais neutre ou légèrement restrictive pour l'économie. La BCE estimait auparavant que la borne supérieure du taux neutre se situait à 2,25 %. Comme elle l'a souligné, cette position lui permet de faire face aux nombreuses incertitudes actuelles.
Dans son communiqué, la BCE ne s'est toujours pas engagée sur l'évolution future des taux, réaffirmant que les décisions continueront d'être prises réunion après réunion et en fonction des données économiques. Christine Lagarde a tenu un discours similaire lors de sa conférence de presse, précisant même que l'évolution future des taux directeurs n'avait pas été débattue au cours de cette réunion. En théorie, la BCE ne présente donc pas de biais explicite concernant ses prochaines décisions.
Pour autant, il ressort clairement de cette réunion que la BCE ne considère pas avoir achevé son cycle de resserrement monétaire.
Dans son communiqué, elle a notamment ajouté, par rapport à celui de juillet, que l'inflation resterait « nettement au-dessus de la cible pendant une période prolongée », que les risques pesant sur l'inflation demeuraient orientés à la hausse et que le Conseil des gouverneurs restait pleinement engagé à ramener l'inflation à 2 % à moyen terme.
La BCE relève ses prévisions d'inflation et de croissance
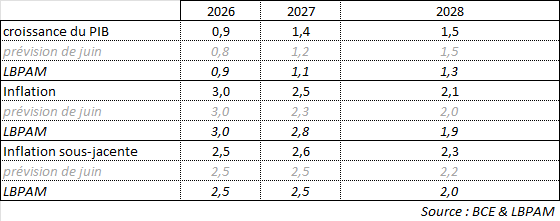
La mise à jour des projections économiques va également dans le sens d'une politique monétaire plus restrictive.
Le staff de la BCE a révisé à la hausse ses prévisions d'inflation pour 2027 et 2028, mais également ses prévisions de croissance pour 2026 et 2027. Contrairement aux projections publiées en juin, l'inflation ne reviendrait plus totalement à 2 % à l'horizon de deux ans.
Les prix de l'énergie sont déjà plus proches du scénario adverse que du scénario central
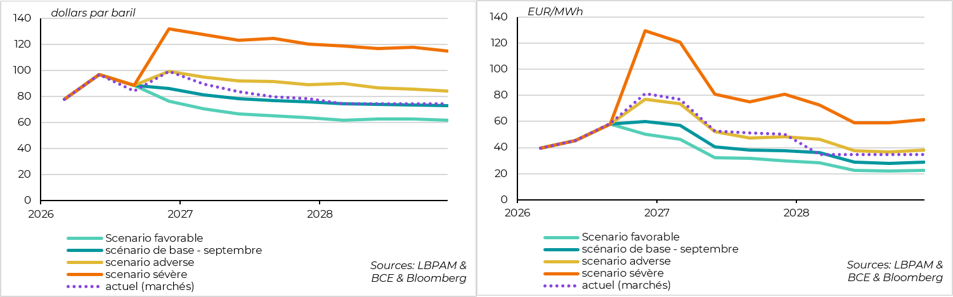
Les hypothèses retenues pour les prix de l'énergie dans le scénario central sont déjà dépassées.
Compte tenu de la hausse observée ces dernières semaines, les projections d'inflation auraient été sensiblement plus élevées si le staff avait utilisé les prix actuels plutôt que ceux de la mi-août. En réalité, les niveaux actuels des prix de l'énergie sont désormais plus proches du scénario adverse de la BCE que de son scénario central.
Des risques plus importants sur l'inflation que sur la croissance
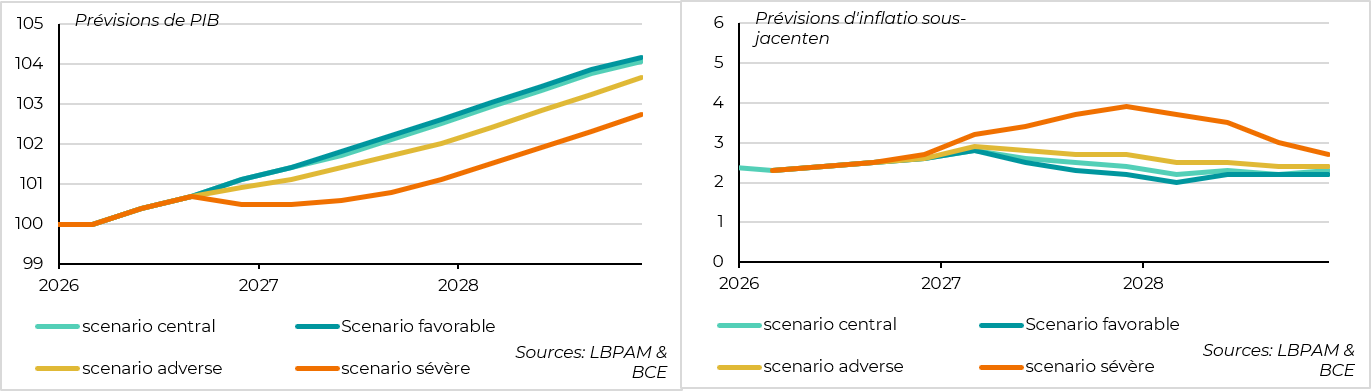
Par ailleurs, dans l'ensemble des scénarios alternatifs liés aux prix de l'énergie présentés par la BCE, l'inflation sous-jacente resterait supérieure à la cible au cours des deux prochaines années et l'économie éviterait une récession, y compris dans le scénario le plus défavorable.
D'un point de vue de gestion des risques, cela signifie que la BCE court davantage le risque de ne pas en faire assez que celui d'en faire trop.
Les marchés anticipent désormais des taux supérieurs à 3 %
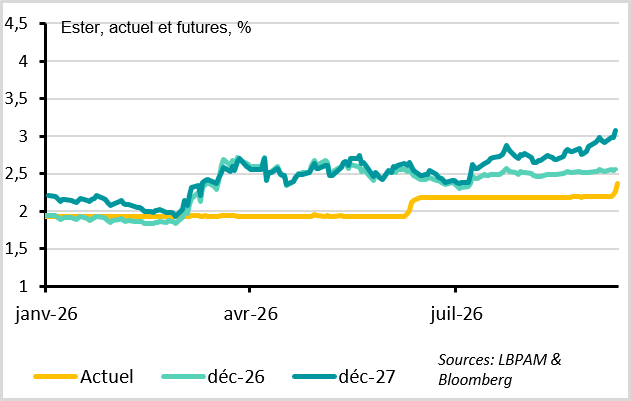
Les marchés ont fortement réagi au ton plus restrictif adopté par la BCE, ainsi qu'à la nouvelle hausse des prix de l'énergie, en intégrant davantage de resserrement monétaire à venir.
Ils anticipent désormais trois hausses de taux supplémentaires d'ici à l'année prochaine, ce qui porterait le taux directeur à 3,25 %, contre seulement deux hausses anticipées avant la réunion.
Notre scénario reste moins agressif que celui des marchés
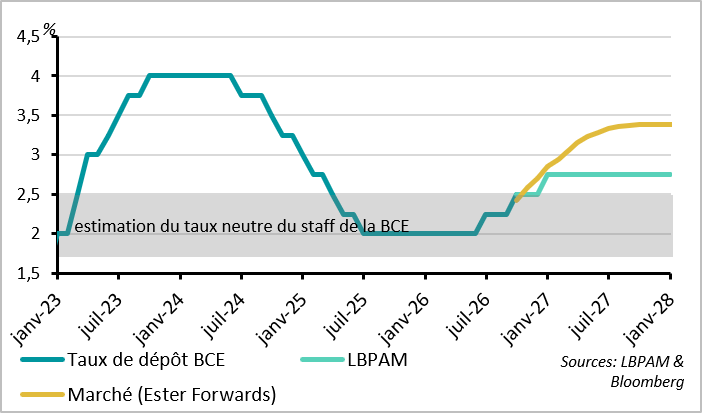
Pour notre part, nous continuons de penser que la BCE ne devrait relever ses taux qu'une seule fois supplémentaire, en décembre, pour les porter à 2,75 %, même si le risque d'une hausse additionnelle au premier trimestre 2027 s'est accru.
En effet, même si notre scénario concernant les prix de l'énergie se situe entre le scénario central et le scénario adverse de la BCE, nous estimons qu'une politique monétaire seulement marginalement restrictive reste adaptée.
Nous pensons que l'impact combiné du choc énergétique, de la hausse des taux longs et de l'incertitude politique, notamment en France, pèsera davantage sur la croissance que ne l'envisage aujourd'hui la BCE.
Surtout, nous estimons que les effets de second tour du choc énergétique sur l'inflation domestique resteront plus limités qu'anticipé par la BCE. Dans ce contexte, l'inflation pourrait converger progressivement vers sa cible en 2028 sans nécessiter un resserrement monétaire beaucoup plus important.
Cela étant, les risques entourant notre scénario demeurent clairement orientés vers davantage de hausses de taux. Ce serait notamment le cas si les prix de l'énergie continuaient de progresser ou restaient à leurs niveaux actuels jusqu'à la fin de l'année. Ce pourrait également être le cas si la BCE réagissait de manière excessive à une inflation qui devrait encore accélérer d'ici à la fin de l'année avant de commencer à ralentir au printemps prochain.
Nous continuons toutefois de penser que les marchés anticipent un resserrement monétaire trop important de la part de la BCE. C'est pourquoi nous conservons une surpondération des obligations souveraines de maturités courtes et intermédiaires.
Xavier Chapard
Adjoint au directeur de la Recherche