La Chine atteint ses objectifs de croissance avec une économie déséquilibrée
Lien
Que retenir de l'actualité de marché du 20 octobre 2026 ? Réponses avec le décryptage de Sebastian Paris Horvitz.
Vue d'ensemble
► L’enlisement au Moyen-Orient se traduit par le maintien d’une pression haussière sur les prix des hydrocarbures. À ce stade, il y a peu d’espoir d’avancées dans les négociations, tant le président Trump semble éloigné des discussions. Il a au moins promis de ne pas attaquer l’Iran avant les élections de mi-mandat (midterms). Au total, le prix du baril de Brent reste élevé, à près de 107 dollars. Pour le gaz, avec le maintien du blocage des capacités de production du Qatar et la nécessité de reconstituer les stocks dans l’hémisphère Nord en vue de l’hiver, les prix ont connu une nouvelle poussée, atteignant un nouveau plus haut historique (89 euros/MWh) en Europe. Dans ces conditions, les effets négatifs sur le pouvoir d’achat continueront de peser sur la consommation.
► Nous attendons toujours qu’une véritable ouverture du détroit d’Ormuz intervienne après les élections américaines. Avec une offre qui redeviendrait progressivement abondante, nous devrions commencer à observer un recul des prix des hydrocarbures avant la fin de l’année, mouvement qui s’accélérerait en 2027.
► Alors que les prix de l’énergie restent élevés, les taux d’intérêt ont connu un reflux marqué la semaine dernière. Cette décrue s’explique en partie par une réduction de la prise de risque sur les marchés. Les investisseurs commencent notamment à s’inquiéter de la rentabilité des investissements colossaux réalisés dans les infrastructures liées au déploiement de l’intelligence artificielle. C’est d’ailleurs dans ces secteurs que les ajustements ont été les plus marqués. Cette réduction de l’appétit pour le risque a été très favorable aux obligations d’État, avec, par exemple, une baisse de plus de 20 points de base (pb) des taux longs américains à 10 ans. En zone euro, ce mouvement a été bien plus modeste.
► Cette dynamique est cohérente avec notre positionnement prudent à court terme sur les actifs risqués et notre surexposition aux obligations souveraines. Néanmoins, malgré les fortes incertitudes, nous continuons de penser que notre scénario de poursuite de la croissance, accompagné d’un recul des prix de l’énergie et de banques centrales moins agressives que ne l’anticipe le marché, devrait s’avérer porteur pour les actifs risqués à moyen terme.
► En France, les émeutes du week-end sont venues intensifier les tensions qui pèsent sur la dette publique. Ainsi, les taux à long terme, qui intègrent la prime de risque liée à la soutenabilité de la dette, ont fortement progressé hier. L’écart entre les taux français et allemands à 10 ans, qui s’établit à 147 points de base (pb), est désormais très proche des niveaux atteints lors de la crise de la dette souveraine de la zone euro en 2011-2012. Aujourd’hui, la France est le pays de la zone euro dont l’écart de taux avec l’Allemagne est le plus élevé.
► À court terme, le débat budgétaire en cours devra relever la gageure d’apaiser les revendications actuelles tout en réduisant le déficit public en 2027. L’objectif minimal du gouvernement est de ramener le déficit public à 5 % du PIB, contre une estimation de 5,4 % pour 2026. Ainsi, il faudra trouver entre 15 et 20 milliards d’euros d’économies, alors même que les perspectives économiques ne sont pas très prometteuses et que le coût de l’endettement de l’État augmente. Le verdict sur l’ampleur de l’effort qui sera consenti sera rendu lors du vote du budget à la mi-novembre.
► En Asie, les données en provenance de Chine se sont révélées rassurantes. En effet, les chiffres de croissance du PIB au troisième trimestre ont été meilleurs qu’attendu, avec une progression de 4,5 % en glissement annuel. Ce rythme de croissance est conforme à l’objectif fixé par le gouvernement pour l’ensemble de l’année (entre 4,5 % et 5 %). Cette accélération de l’activité a été en partie soutenue par des mesures très ciblées visant à stimuler la demande intérieure, notamment les investissements technologiques, en particulier dans le domaine de l’intelligence artificielle. Toutefois, comme le montrent les chiffres du mois de septembre, l’investissement total demeure déprimé (-7,2 % en glissement annuel).
► Dans le même temps, même si la consommation des ménages, mesurée par les ventes au détail, a rebondi en septembre (+1,1 % en glissement annuel), elle demeure relativement contrainte. Le taux de chômage reste en effet élevé (5,2 %) et la confiance des ménages demeure déprimée. Le marasme du secteur immobilier continue par ailleurs de peser sur le moral des agents économiques. L’investissement immobilier a de nouveau reculé en septembre, affichant une baisse de 20,6 % depuis le début de l’année par rapport à la même période de l’an dernier.
► En réalité, les autorités continuent de miser sur le secteur exportateur pour soutenir la croissance. Celui-ci continue d’alimenter la production industrielle. Néanmoins, même si les exportations, notamment vers les États-Unis, bénéficient fortement de la demande liée au développement de l’intelligence artificielle, des contraintes commencent à émerger. Les négociations avec l’Union européenne, qui cherche à limiter certaines importations en provenance de Chine, en constituent une illustration. Ces contraintes pourraient devenir un frein au modèle de croissance chinois dès 2027.
► Alors que les données économiques en provenance des États-Unis ont jusqu’à présent fait preuve d’une grande résilience, il est important de souligner, comme nous l’indiquons depuis plusieurs mois, que la hausse des prix de l’énergie et celle des taux d’intérêt devraient contribuer à modérer la croissance dans les mois à venir. Les résultats de l’enquête de l’Association nationale des constructeurs de maisons (NAHB) pour le mois d’octobre vont clairement dans ce sens. En effet, l’indice de confiance a de nouveau reculé pour atteindre son plus bas niveau depuis 2012, c’est-à-dire depuis le début de la reprise progressive du marché immobilier à la suite de la crise majeure de 2008-2009. Le niveau élevé des taux d’intérêt continue naturellement de peser sur l’activité.
Pour aller plus loin
Chine : la croissance en ligne avec les objectifs
La croissance du PIB rebondit au T3 2026
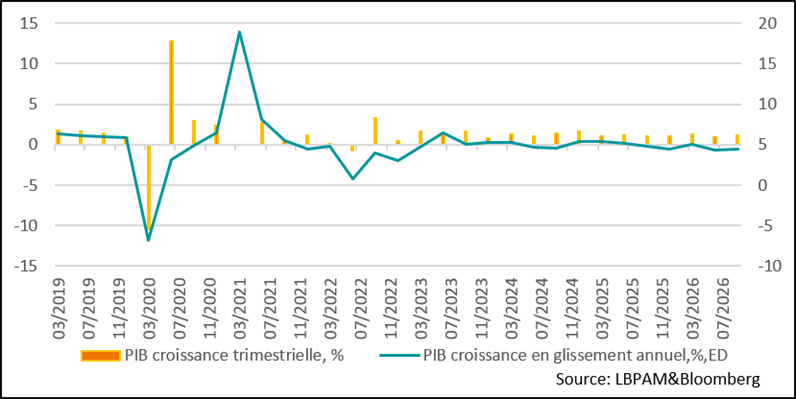
La Chine a jusqu’ici réussi à résister de manière remarquable au choc énergétique que subit l’économie mondiale. Cette résilience s’explique en grande partie par les importantes réserves stratégiques de pétrole que le pays avait constituées, lesquelles lui ont permis de s’isoler en partie de la très forte hausse des prix des hydrocarbures. Il n’en demeure pas moins que les chiffres du PIB au troisième trimestre 2026 sont ressortis meilleurs qu’attendu, avec une accélération de la croissance à 4,5 % en glissement annuel, contre 4,3 % au trimestre précédent.
Cette progression de l’activité permet aux autorités de maintenir l’économie sur une trajectoire de croissance conforme à leurs objectifs pour l’année (entre 4,5 % et 5 %).
Dans le même temps, cette croissance demeure déséquilibrée, le secteur extérieur restant son principal moteur. En effet, la machine exportatrice chinoise continue de soutenir l’activité, et ce malgré les hausses de droits de douane imposées par les États-Unis.
La production industrielle conserve son dynamisme… grâce à la demande extérieure
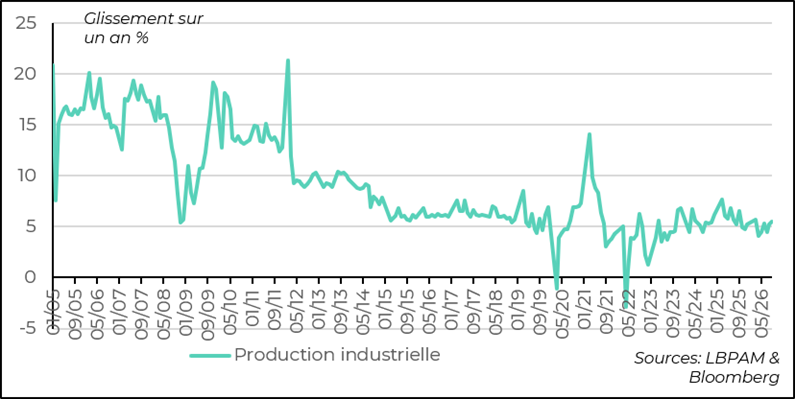
La demande extérieure pour les produits technologiques, et plus particulièrement pour les composants essentiels à la construction et à l’équipement des centres de données (data centers) aux États-Unis, constitue une véritable manne pour l’industrie chinoise. De même, l’industrie automobile chinoise, notamment portée par l’essor du véhicule électrique, poursuit son expansion à l’exportation. Dans ce contexte, l’activité industrielle a continué d’accélérer en septembre, enregistrant une progression de 5,5 % en glissement annuel.
La demande intérieure reste en berne malgré un léger rebond de la consommation
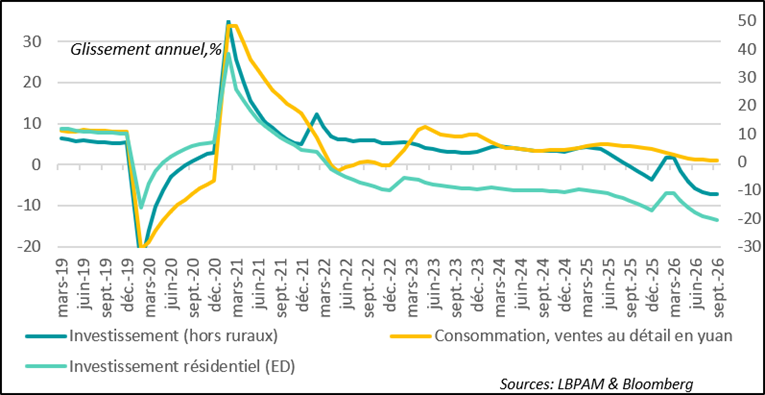
Dans le même temps, l’économie intérieure reste en berne. À court terme, la consommation a certes rebondi par rapport au mois précédent, mais sa progression demeure modérée. Les ventes au détail n’ont ainsi augmenté que de 1,1 % en glissement annuel en septembre, après une hausse limitée à 0,4 % le mois précédent.
Il est difficile d’anticiper un véritable sursaut de la consommation dans un contexte où le marché de l’emploi reste peu dynamique. Le taux de chômage demeure relativement élevé, à 5,2 %, tandis que la confiance des ménages reste dégradée. Cette situation est largement liée à la persistance de la crise immobilière. En effet, la faiblesse du marché immobilier continue de peser sur le moral des ménages et sur leurs perspectives financières. Les dernières statistiques du secteur restent d’ailleurs peu encourageantes, l’ajustement s’étant même accentué en septembre. L’investissement immobilier a reculé de 20,6 % en glissement annuel, tandis que les ventes de logements ont diminué de 13,7 %.
Dans ce contexte, et compte tenu des résultats de l’économie au regard de l’objectif de croissance fixé par le gouvernement, les incitations à mettre en place de nouvelles mesures de soutien à la demande apparaissent aujourd’hui plus limitées.
Les autorités semblent ainsi privilégier le soutien aux secteurs technologiques, en particulier à ceux liés au développement de l’intelligence artificielle.
Si le gouvernement chinois est en passe d’atteindre ses objectifs de croissance en 2026, il pourrait être contraint d’en faire davantage en 2027 pour soutenir la demande intérieure. En effet, le moteur des exportations pourrait se heurter à davantage d’obstacles l’an prochain, notamment en raison de nouvelles restrictions commerciales susceptibles d’être imposées aux entreprises chinoises. Les récentes discussions avec l’Union européenne, qui visent notamment à limiter les importations d’automobiles chinoises, en donnent un premier aperçu. D’autres secteurs pourraient également être concernés à l’avenir.
États-Unis : la hausse des taux pèse sur le marché immobilier
La construction pénalisée par la hausse des taux d’intérêt
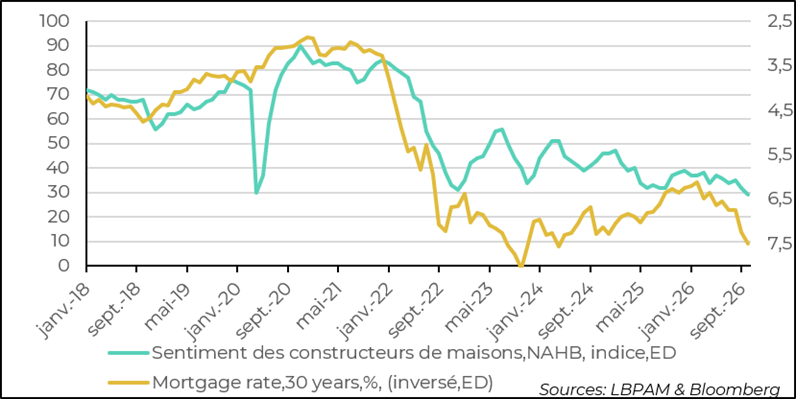
Les statistiques récentes sur l’activité américaine ont continué de faire preuve d’une certaine résilience. Néanmoins, comme l’ont montré les chiffres de la consommation en septembre, des signes d’affaiblissement commencent à apparaître. Ces signaux de ralentissement pourraient s’avérer temporaires, mais ils semblent également cohérents avec les contraintes qui commencent à peser sur la demande intérieure.
L’accélération de l’inflation, notamment sous l’effet de la persistance du choc énergétique, pèse sur l’ensemble de l’économie. À cela s’ajoute la forte hausse des taux d’intérêt, qui constitue un autre frein à la croissance.
Les dernières données relatives au secteur de la construction illustrent les effets négatifs de cette remontée des taux sur l’activité. Ainsi, l’enquête auprès des constructeurs de maisons a de nouveau reculé pour atteindre son plus bas niveau depuis la période ayant suivi la crise immobilière de 2008-2009.
Nous continuons de penser que, même si l’économie américaine devrait encore bénéficier à court terme de l’essor des investissements liés à l’intelligence artificielle, les effets négatifs de la remontée de l’inflation et du maintien de taux d’intérêt élevés devraient contribuer à un ralentissement de l’activité au cours des prochains mois.
Sebastian Paris Horvitz
Directeur de la Recherche