La croissance mondiale tient encore
Lien
Que retenir de l'actualité de marché du 27 octobre 2026 ? Réponses avec le décryptage de Sebastian Paris Horvitz.
Vue d'ensemble
► Les rumeurs récentes d’une possible réescalade du conflit entre les États-Unis, Israël et l’Iran après les élections législatives américaines de début novembre ont accru les pressions sur les prix des hydrocarbures. Le prix du baril de Brent s’établit à près de 117 dollars, tandis que le prix du gaz en Europe bat de nouveaux records, s’approchant de 100 euros le MWh.
► Ceci n’est pas une bonne nouvelle pour l’économie mondiale. Le risque de voir ce conflit se prolonger s’accroît. Cela renforce malheureusement notre scénario d’un ralentissement de l’activité, en raison de son impact négatif sur les coûts des entreprises et sur le pouvoir d’achat.
► Nous restons tactiquement prudents sur les actifs risqués et gardons notre biais plus constructif sur les obligations souveraines, même si nous avons un peu modéré nos positions avec le fort recul des taux au cours des dernières semaines.
► À court terme, une entente entre les pays de la région visant à rouvrir le détroit d’Ormuz semble être l’option la plus prometteuse, bien que fragile. Tous les pays du Golfe se trouvent fragilisés par l’insécurité qui règne dans la région ainsi que par une perte de ressources financières très importante. En effet, si les flux de pétrole brut semblent se normaliser, malgré des coûts de transport très élevés, les produits raffinés et le gaz naturel liquéfié (GNL) restent bloqués.
► Mercredi, nous connaîtrons probablement les résultats des élections législatives israéliennes. L’incertitude est grande quant à l’issue du scrutin. Les sondages ne dégagent aucune majorité, ni pour l’alliance au pouvoir, regroupant la droite, les partis religieux et l’extrême droite, ni pour l’opposition. B. Netanyahu, le Premier ministre, a multiplié ces derniers jours les messages alarmistes concernant le conflit avec l’Iran afin de faire basculer le scrutin en sa faveur. Un éventuel changement de gouvernement pourrait modifier la stratégie israélienne dans la région ainsi que l’approche américaine.
► Ce week-end, lors de l’élection présidentielle au Brésil, Lula, le président sortant, a surpris tout le monde en remportant le scrutin. Il était pourtant donné assez largement battu après le score important de Bolsonaro au premier tour. Les marchés avaient adopté une vision très favorable de Bolsonaro, considéré comme bien plus favorable aux entreprises, notamment dans le secteur agricole. Il semblait également davantage enclin à s’attaquer au redressement des finances publiques.
► La victoire de Lula a donc fortement déçu les marchés. La Bourse brésilienne s’est effondrée de plus de 16 % à l’ouverture, tandis que les taux d’intérêt ont nettement augmenté. Ce mouvement nous semble toutefois excessif. Le président devra trouver des compromis avec les autres forces politiques au Parlement, car son gouvernement ne dispose pas de la majorité. En ce sens, le risque d’une poursuite du dérapage budgétaire nous paraît limité, notamment en raison de l’absence de majorité parlementaire.
► En France, la discussion du budget 2027 n’est pas terminée mais, à ce stade, aucune solution claire ne semble se dégager pour remettre les finances publiques sur une trajectoire plus soutenable. Pour l’instant, certaines mesures d’économies importantes, notamment concernant les retraites, ont été rejetées lors des votes à l’Assemblée nationale. Cette difficulté à trouver des compromis entre les différentes forces politiques afin d’obtenir un ajustement significatif du déficit (de 5,4 % du PIB estimé pour 2026 à 5 % du PIB en 2027) ouvre la voie à un passage « en force » du gouvernement, par exemple au moyen de l’article 49.3 de la Constitution.
► Malgré la persistance du choc énergétique, un environnement perturbé par des élections majeures et les interrogations croissantes des investisseurs quant à la rentabilité future des investissements massifs dans l’intelligence artificielle (IA), l’activité mondiale semble encore résister, même si certains signes de ralentissement apparaissent. En effet, les enquêtes préliminaires PMI de S&P pour le mois d’octobre, réalisées dans un grand nombre de pays et de zones géographiques, montrent que la croissance demeure résiliente, bien que les dynamiques diffèrent selon les régions.
► Aux États-Unis, le ralentissement de l’activité demeure très modéré, notamment dans le secteur des services. Toutefois, l’indice global reste à un niveau très élevé, proche de son plus haut des cinq dernières années. C’est dans le secteur manufacturier que l’activité apparaît la plus dynamique, avec un indice qui atteint son niveau le plus élevé depuis quatre ans. Comme le mois précédent, l’enquête révèle une hausse des intentions d’embauche, soutenue par la solidité de l’activité. Ce constat n’a toutefois pas été pleinement confirmé par les données sur l’emploi publiées le mois précédent.
► Parallèlement, les pressions sur les coûts continuent de s’intensifier. Surtout, selon l’enquête, les entreprises semblent répercuter plus facilement les hausses de coûts sur leurs clients, grâce à la robustesse de la demande. Ces éléments semblent aller dans le sens d’une possible intensification des pressions inflationnistes, confirmant la tendance haussière observée de l’inflation en septembre.
► La hausse du coût de la vie reste l’un des facteurs qui pèsent sur le moral des ménages américains et sera probablement un élément déterminant des prochaines élections législatives. C’est ce que montre l’enquête finale de l’Université du Michigan, avec un indice de confiance qui s’est dégradé par rapport au mois précédent, tout en se redressant légèrement par rapport à l’enquête préliminaire de début octobre. Pour l’instant, les anticipations d’inflation, à court comme à moyen terme, demeurent élevées, mais elles n’ont pas progressé davantage ce mois-ci. Néanmoins, nous continuons de penser que l’impact négatif du coût de la vie constituera un frein à la consommation au cours des prochains trimestres.
► En zone euro, les enquêtes PMI préliminaires de S&P ont également délivré un message de modération de l’activité, bien qu’à des niveaux d’expansion nettement inférieurs à ceux observés outre-Atlantique. Néanmoins, en Allemagne, l’activité a fait preuve de résilience, notamment dans le secteur manufacturier. La bonne orientation de l’économie allemande a été confirmée par l’enquête de l’IFO, dont l’indice global a de nouveau progressé. L’indice des perspectives retrouve ainsi son plus haut niveau depuis le début de l’année 2022. On peut penser qu’au-delà de la progression des exportations, le soutien budgétaire allemand apporte une véritable impulsion à l’économie.
► En réalité, l’affaiblissement de l’activité dans la zone euro est notamment imputable à la France, où l’activité ralentit aussi bien dans l’industrie que dans les services. En octobre, les deux indices sectoriels sont ainsi repassés en territoire de contraction. Cela n’est évidemment pas de bon augure pour les perspectives de croissance du pays, même si la résilience de l’ensemble de la zone euro devrait également apporter un certain soutien à l’économie française. En revanche, dans l’ensemble de la zone, les pressions inflationnistes liées à la hausse des coûts demeurent élevées. Il s’agit également d’un signal négatif pour la croissance, dans la mesure où ces pressions pourraient davantage peser sur le pouvoir d’achat.
Pour aller plus loin
États-Unis : l’activité reste robuste malgré une confiance dégradée
L’activité reste très robuste selon les enquêtes PMI de S&P
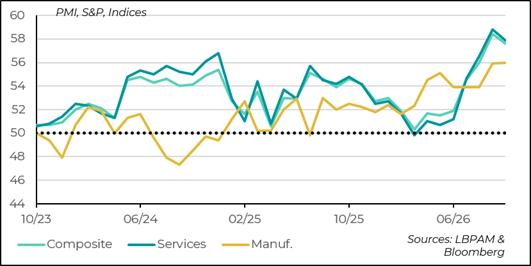
Les enquêtes préliminaires PMI de S&P pour le mois d’octobre ont continué à suggérer que l’économie conserve une très forte dynamique. Si l’indice composite (industrie et services) fléchit un peu, indiquant une décélération, son niveau reste très élevé et demeure compatible avec une forte croissance du PIB. En effet, l’indice se situe toujours à proximité des plus hauts niveaux observés au cours des cinq dernières années. L’activité dans les secteurs liés à l’IA reste un moteur important de la croissance.
En même temps, les enquêtes révèlent l’apparition de goulets d’étranglement sous l’effet d’une demande soutenue, tandis que les entreprises renforcent leurs intentions d’embauche pour faire face à ce surcroît d’activité. Ce phénomène commençait déjà à apparaître dans l’enquête précédente, mais il ne s’est pas reflété dans les statistiques officielles de l’emploi du mois dernier. On verra la semaine prochaine si l’emploi connaît effectivement une accélération plus marquée.
L’impact de la guerre en Iran, à travers la hausse des prix de l’énergie, augmente évidemment les coûts des entreprises. De fait, les indices de prix issus de l’enquête sont tous orientés à la hausse. En particulier, les entreprises, portées par la vigueur de la demande, semblent plus enclines à répercuter les hausses de coûts sur leurs clients.
Cela pourrait indiquer une intensification des pressions inflationnistes dans l’économie américaine, en cohérence avec la tendance haussière observée dans les indices des prix à la consommation. Il s’agit évidemment d’un point de vigilance pour la Fed.
La confiance des ménages reste faible face à la baisse du pouvoir d’achat et à la hausse des taux d’intérêt
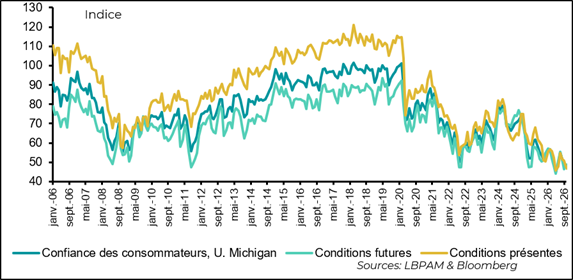
Justement, la hausse de l’inflation et, par conséquent, la perte de pouvoir d’achat, alimentées notamment par l’augmentation des prix des carburants due à la pénurie de produits raffinés, constituent l’une des principales sources de préoccupation des ménages américains. Ainsi, l’enquête finale sur la confiance des ménages de l’Université du Michigan pour le mois d’octobre montre que celle-ci demeure déprimée, même si la situation est moins dégradée que ne le laissaient entrevoir les chiffres préliminaires.
Les anticipations d’inflation restent élevées à court comme à moyen terme
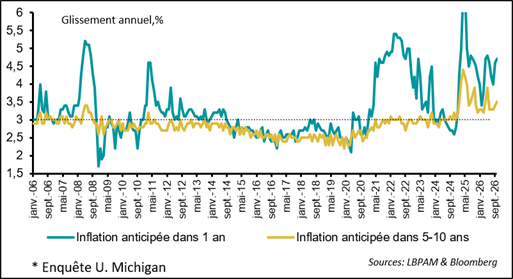
Cette dégradation du pouvoir d’achat se reflète également dans les anticipations d’inflation, qui demeurent élevées tant à court qu’à moyen terme. Cette persistance d’anticipations élevées n’est évidemment pas une bonne nouvelle pour la Fed et continuera de constituer un point de vigilance dans les mois à venir. En effet, à l’instar de l’ensemble du marché, nous pensons que la banque centrale ne devrait pas modifier sa politique monétaire cette semaine, à quelques jours seulement des élections de mi-mandat.
L’autre source majeure de préoccupation pour les ménages est bien sûr la hausse des taux d’intérêt, qui pèse notamment sur le secteur immobilier. Les intentions d’achat se situent ainsi à leur plus bas niveau.
La confiance reste faible chez les électeurs démocrates comme chez les indépendants
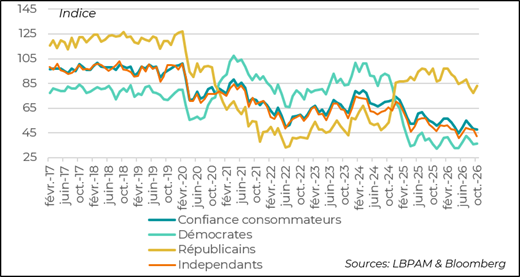
Comme on le sait, l’enquête de l’Université du Michigan fournit également des statistiques selon l’affiliation politique des répondants. Là encore, la situation a peu évolué, les électeurs démocrates et les indépendants affichant toujours un niveau de confiance historiquement faible.
Les sondages continuent d’indiquer que les démocrates devraient reprendre la majorité à la Chambre des représentants et que leurs chances de remporter également le Sénat demeurent relativement élevées, même si elles restent nettement plus limitées que pour la Chambre.
Zone euro : l’activité tient... sauf en France
Zone euro : l’activité décélère mais reste solide
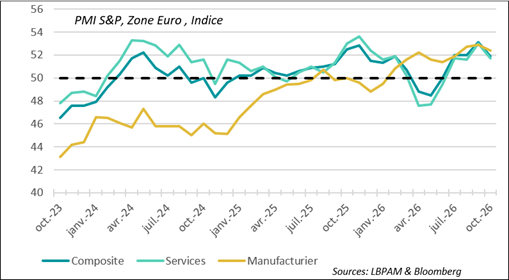
Comme ailleurs, l’activité en zone euro a décéléré en octobre, selon les résultats préliminaires des enquêtes PMI de S&P. C’est dans le secteur des services que le ralentissement est le plus marqué. Cette évolution peut notamment être attribuée à la persistance d’une inflation élevée.
Néanmoins, les chiffres de la zone euro masquent d’importantes disparités entre les pays. En effet, la faiblesse de la zone s’explique en grande partie par un net ralentissement de l’activité en France.
La France à la traîne, tandis que l’industrie résiste dans la zone euro
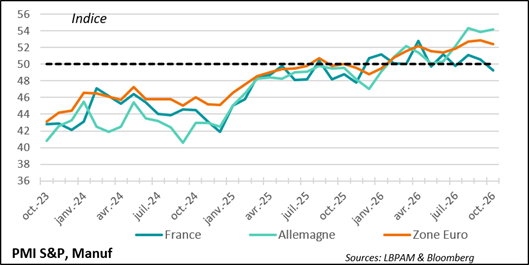
Dans l’industrie, l’activité décélère légèrement et repasse en territoire de contraction, contrastant avec la situation observée dans l’ensemble de la zone euro, notamment en Allemagne où l’activité manufacturière accélère en octobre. La bonne performance des exportations allemandes et les mesures de soutien public continuent de soutenir fortement l’activité.
L’activité résiste dans les services... mais plonge en France
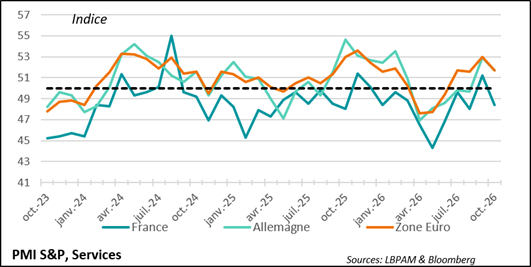
Mais c’est dans les services que l’activité en France a le plus décroché par rapport au reste de la région. Outre les effets négatifs de l’érosion du pouvoir d’achat, l’incertitude politique et les récentes émeutes ne sont guère propices au maintien de la confiance.
On peut espérer que la persistance de la dynamique de croissance dans le reste de la zone euro soutienne l’activité française. Néanmoins, le climat actuel demeure peu propice à un rebond de l’économie.
Par ailleurs, la France devra probablement faire face à un resserrement budgétaire, même modéré, en 2027.
Dans le même temps, comme aux États-Unis, l’enquête PMI fait état d’une forte hausse des tensions sur les prix au cours du mois, ce qui constitue un facteur de fragilité pour l’avenir. En particulier, la forte progression du prix du gaz au cours des dernières semaines risque de peser sur la croissance dans la zone euro.
L’IFO confirme la bonne tenue de l’activité... et surtout l’amélioration des perspectives
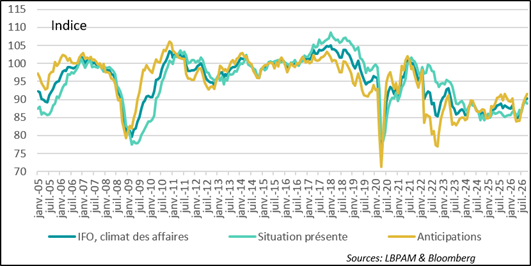
L’enquête IFO d’octobre sur l’économie allemande, à l’instar des indices PMI, a également délivré un message plutôt favorable. Non seulement l’indice global est en hausse, mais l’indice des perspectives atteint également son plus haut niveau depuis le début de l’année 2022. La poursuite du soutien public du gouvernement continue de porter ses fruits, malgré un contexte politique qui demeure tendu dans le pays. Cette résilience de l’économie allemande constitue un facteur positif pour l’ensemble de l’économie européenne.
Sebastian Paris Horvitz
Directeur de la Recherche