La Fed est presque contrainte de relever ses taux
Lien

Entre tensions géopolitiques au Moyen-Orient, remontée des prix de l’énergie et inflation américaine toujours trop élevée, Sebastian Paris Horvitz, Directeur de la Recherche, analyse les implications pour la politique monétaire de la Fed et les marchés financiers.
Vue d'ensemble
► Les nouvelles en provenance du Moyen-Orient ne sont pas bonnes. Le flux de navires quittant le détroit d’Ormuz pour acheminer du pétrole ou du gaz reste limité. Surtout, les attaques des milices houthies et irakiennes contre l’Arabie saoudite, qui bloquent l’accès à la mer Rouge et ont endommagé l’un des principaux oléoducs saoudiens, ont intensifié les pressions sur les prix des produits énergétiques. Le pétrole se maintenait hier au-dessus de 105 dollars le baril (Brent), soit son plus haut niveau depuis mai, tandis que le gaz restait au-dessus de 81 dollars en Europe, un niveau proche de son record historique.
► À court terme, il n’y a pas de signe très prometteur laissant entrevoir un quelconque accord entre les Iraniens et les Américains. En revanche, des pourparlers entre les pays du Golfe, incluant l’Iran, pourraient avoir lieu dans les prochains jours afin de discuter de l’ouverture du détroit d’Ormuz. Là encore, la possibilité d’un accord viable n’est pas garantie.
► Nous conservons notre scénario d’un enlisement du conflit, c’est-à-dire l’absence d’accord permettant de normaliser les flux de produits énergétiques en provenance de la région, au moins jusqu’aux élections américaines. Nous accordons une probabilité nettement plus faible à une escalade plus brutale du conflit. Dans ce contexte, nous estimons que les prix de l’énergie resteront élevés au cours de la période à venir.
► Dans ce contexte, nos prévisions d’inflation sont bien plus élevées qu’auparavant, même si nous estimons que celle-ci devrait converger progressivement vers la cible des banques centrales à un horizon de deux ans.
► La publication de l’inflation américaine (CPI) du mois d’août est ressortie conforme aux anticipations des économistes, demeurant stable à 3,4 % en glissement annuel. Sans surprise, la principale contribution à cette inflation est venue des prix de l’énergie. L’inflation sous-jacente a ralenti à 2,4 %, contre 2,5 % le mois précédent, même si sa progression mensuelle a été légèrement supérieure aux attentes.
Le premier enseignement est, bien entendu, que l’inflation demeure trop élevée. Dans le même temps, l’analyse détaillée de sa dynamique, notamment celle de l’inflation sous-jacente, fait ressortir une tendance à la modération. Toutefois, cette évolution pourrait être remise en cause à l’avenir par le maintien de prix de l’énergie élevés et par une croissance économique qui reste solide.
► Parallèlement, l’Université du Michigan a publié les résultats préliminaires de son enquête sur la confiance des ménages pour le mois de septembre. Celle-ci est en nette baisse et se rapproche du point bas atteint en mai dernier. La hausse de l’inflation demeure l’un des principaux facteurs qui pèsent sur le moral des ménages. De fait, les anticipations d’inflation à moyen terme sont reparties à la hausse, atteignant 3,4 %, soit un niveau nettement supérieur à la moyenne observée au cours des trente dernières années.
Néanmoins, une confiance des ménages en berne ne se traduit pas mécaniquement par un recul de la consommation. Cette dégradation du sentiment des consommateurs constitue toutefois un point de vigilance.
► Ce qui semble certain, c’est que ces chiffres d’inflation, qui demeurent relativement élevés, ont accru la pression sur la Fed, et plus particulièrement sur son président, K. Warsh. En effet, ce dernier a clairement indiqué, lors de la conférence de Jackson Hole en août dernier, que la Fed devait agir pour ramener l’inflation vers son objectif de 2 %.
Dans ce contexte, alors que les banquiers centraux auraient sans doute préféré s’abstenir d’intervenir en pleine campagne des élections législatives de novembre prochain, ils pourraient être contraints de relever leur taux directeur cette semaine. De fait, le marché attribue désormais plus de 90 % de probabilité à une intervention de la Fed.
► Nous pensons que la Fed relèvera ses taux directeurs de 25 points de base. Le risque d’un mouvement plus marqué existe, mais il nous semble limité. En revanche, compte tenu de la résilience de l’économie américaine, il est probable qu’une seconde hausse soit nécessaire afin d’accélérer la convergence de l’inflation vers son objectif. Nous la prévoyons pour le mois de décembre, après les élections.
Au regard de nos hypothèses de normalisation des prix de l’énergie d’ici à la fin de l’année et d’un ralentissement progressif de la croissance, nous estimons qu’un resserrement monétaire plus brutal ne serait pas nécessaire. Avec des taux directeurs dépassant 4 % à la fin de l’année, la politique monétaire évoluerait en territoire restrictif, contribuant de manière suffisante à ramener progressivement l’inflation vers son objectif de 2 % d’ici à la fin de l’année 2027.
► Notre prévision est nettement moins agressive que celle du marché concernant la trajectoire des taux directeurs. Cela explique notre vision relativement constructive sur les segments court et intermédiaire de la courbe des taux souverains américains. Néanmoins, à court terme, les pressions persistantes sur les prix de l’énergie ainsi que les incertitudes entourant la politique économique pourraient pousser les taux d’intérêt à la hausse.
Le taux à dix ans a dépassé les 5 % hier, atteignant ainsi son plus haut niveau depuis 2023. Cette hausse constitue une contrainte pour les actifs risqués et nous conduit à maintenir une approche prudente dans ce contexte de transition vers une politique monétaire plus restrictive.
► En zone euro, au-delà de la pression haussière qui s’exerce sur l’ensemble des taux d’intérêt souverains, force est de constater que les incertitudes entourant l’orientation de la politique économique en France, notamment sur le plan budgétaire, pèsent sur les taux de la dette publique française. Alors que les discussions autour du budget débutent et que la campagne présidentielle prend son envol, les investisseurs demeurent prudents.
Ainsi, l’écart de rendement entre les obligations françaises et allemandes s’est nettement creusé au cours de la période récente. Le spread entre les taux à dix ans atteint désormais 95 points de base, soit son plus haut niveau depuis la crise de la zone euro en 2011.
Dans ce contexte, nous conservons une approche prudente à l’égard des obligations souveraines françaises.
Pour aller plus loin
États-Unis : la Fed devrait agir face à l’inflation
L’inflation américaine reste élevée
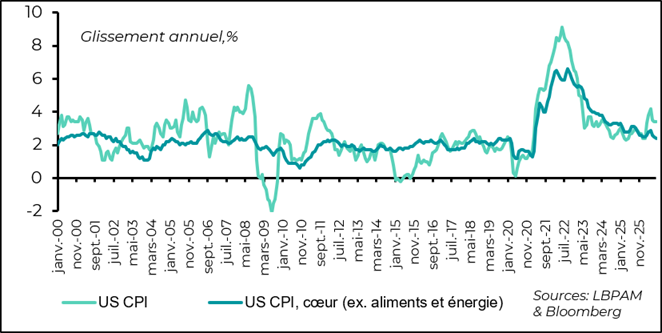
Comme attendu, la hausse des prix de l’énergie a contribué à maintenir l’inflation à un niveau élevé en août. L’inflation totale est restée inchangée à 3,4 % en glissement annuel, tandis que l’inflation sous-jacente (hors énergie et alimentation) a légèrement reculé à 2,4 %.
Ces chiffres montrent que, dans un contexte de hausse persistante des prix de l’énergie, l’inflation ne devrait pas converger rapidement vers l’objectif de 2 % défendu par K. Warsh, le président de la Fed.
Néanmoins, il est important de souligner que l’inflation globale masque une évolution de l’inflation sous-jacente qui demeure relativement rassurante. Toutefois, les tensions sur les prix de l’énergie pourraient progressivement se diffuser à l’ensemble de l’économie, d’autant plus que le marché du travail reste proche du plein emploi.
Des indicateurs suggérant que les prix prennent une mauvaise tendance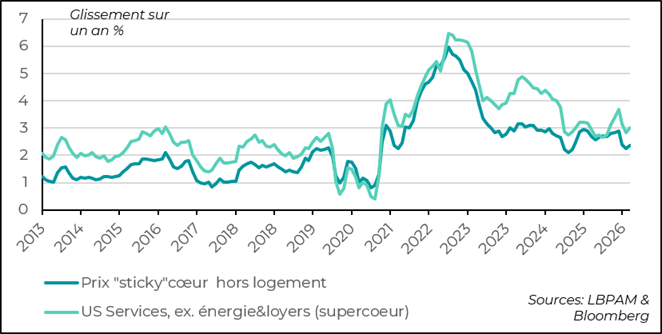
Certains indicateurs avancés suggèrent que l’inflation a eu tendance à accélérer en août. C’est notamment le cas de la mesure de la Fed d’Atlanta qui suit l’évolution des prix des biens et services les plus rigides, dits « sticky prices ». Cette mesure, hors loyers, s’est légèrement redressée en août, mettant fin à la tendance baissière observée au cours des mois précédents.
De même, l’inflation sous-jacente des services hors loyers, souvent qualifiée de « super core inflation » (inflation super cœur), est légèrement remontée au-dessus de 3 %.
Le coût des abonnements de téléphonie mobile affecte de manière disproportionnée la hausse des prix
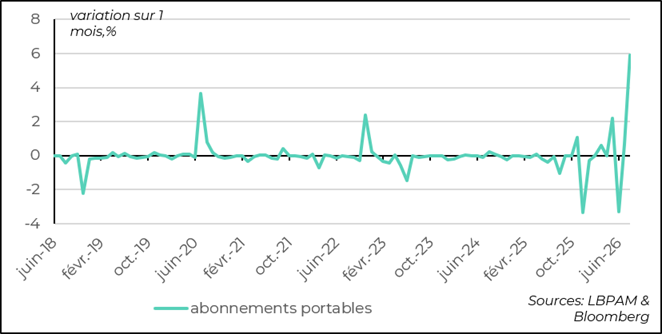
Toutefois, au cours du mois, certains prix ont enregistré de fortes hausses alors qu’ils affichaient depuis plusieurs années des progressions limitées, voire des baisses. C’est notamment le cas des abonnements de téléphonie mobile. En effet, leurs prix ont bondi de plus de 5 % sur le mois, contribuant à hauteur de près de 0,1 point de pourcentage à la progression de l’inflation sous-jacente. Ce type de hausse ponctuelle ne devrait toutefois pas se reproduire.
L’indicateur de tendance excluant les variations extrêmes conserve une tendance baissière
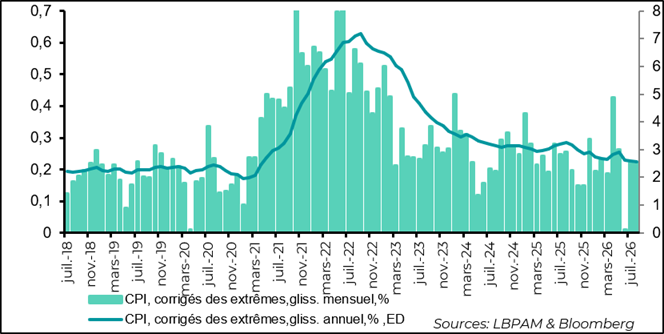
De fait, l’indicateur de la Fed de Cleveland, qui exclut les variations de prix les plus extrêmes, à la hausse comme à la baisse, a conservé une tendance baissière, même si son niveau demeure élevé.
Ainsi, selon nous, les chiffres de l’inflation pour le mois d’août montrent certes que l’inflation reste élevée, mais ils ne signalent pas de changement brutal de tendance de l’inflation sous-jacente.
La confiance des consommateurs affectée négativement
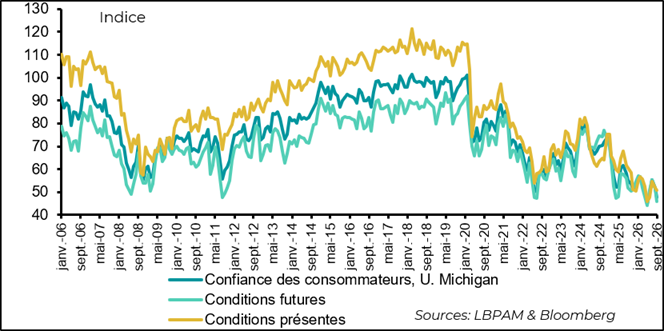
L’impact de cette persistance de l’inflation se reflète naturellement dans le recul de la confiance des ménages, comme le montre l’enquête préliminaire de l’Université du Michigan.
L’indice global, et en particulier sa composante mesurant les perspectives des ménages, est revenu à des niveaux proches de ses plus bas historiques.
Les anticipations d’inflation des ménages repartent à la hausse
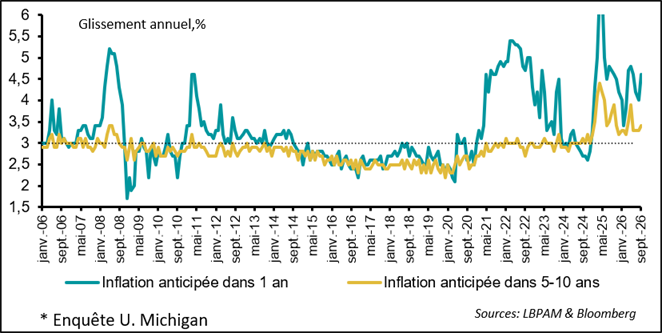
L’élément qui continue de peser le plus lourdement sur la confiance des ménages demeure l’inflation. De fait, la hausse des prix de l’énergie entraîne une remontée des anticipations d’inflation, y compris à moyen terme.
Évidemment, il ne s’agit pas d’une bonne nouvelle pour la Fed.
Au total, une inflation qui peine à retrouver une trajectoire clairement baissière met en évidence l’ampleur du chemin qu’il reste à parcourir avant qu’elle ne revienne vers son objectif de 2 %.
Dans ce contexte, ces chiffres accentuent encore la pression sur K. Warsh. Lors de son discours à Jackson Hole le mois dernier, il a en effet fortement insisté sur sa volonté de ramener rapidement l’inflation à 2 %, jugeant inacceptable qu’elle soit restée aussi longtemps nettement au-dessus de sa cible.
Le marché s’attend à une réaction agressive de la Fed
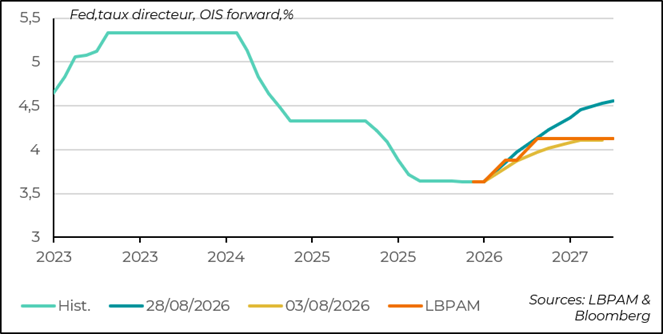
De fait, à la lumière de ces chiffres, le marché a accentué la pression sur la Fed, estimant à plus de 90 % la probabilité d’une première hausse des taux directeurs dès la réunion de ce mercredi.
On peut naturellement penser que K. Warsh aurait préféré ne pas intervenir en pleine campagne pour les élections législatives. Toutefois, il s’est placé dans une position délicate et devra probablement convaincre une majorité des membres du comité de politique monétaire de relever les taux directeurs de la Fed de 50 points de base. Tel est notre scénario central.
Dans le même temps, nous estimons qu’une deuxième hausse sera nécessaire pour accélérer la convergence de l’inflation vers l’objectif de 2 %. Nous anticipons qu’elle interviendra en décembre, après les élections législatives.
Avec ces deux relèvements, les taux directeurs dépasseraient 4 % et entreraient, selon nous, en territoire restrictif. Cela devrait être suffisant pour contenir les pressions inflationnistes, d’autant plus que nous anticipons un apaisement marqué des tensions sur les prix de l’énergie d’ici à la fin de l’année, grâce à un retour progressif à l’équilibre sur les marchés énergétiques.
Ainsi, notre scénario reste nettement moins agressif que celui actuellement intégré par le marché concernant la trajectoire future des taux directeurs.
Sebastian Paris Horvitz
Directeur de la Recherche