La Fed s'engage également dans plusieurs hausses de taux
Lien
Hausse des taux de la Fed et de la Banque du Japon, statu quo de la Banque d'Angleterre, remontée des prix de l'énergie et marchés obligataires sous pression... Xavier Chapard revient sur les principaux enseignements des réunions de banques centrales de septembre et leurs implications pour les marchés.
Vue d'ensemble
► La Fed a relevé ses taux de 25 points de base pour la première fois depuis plus de trois ans, comme cela était largement anticipé. Mais elle indique plus clairement qu'on ne pouvait s'y attendre que d'autres hausses de taux sont probables au cours de ce cycle. En effet, la décision a été prise à l'unanimité (aucun vote en faveur d'un maintien des taux inchangés), une large majorité des membres du comité prévoit au moins une hausse supplémentaire cette année, et le discours de Warsh laisse entendre qu'il est prêt à aller plus loin afin d'accélérer le retour de l'inflation vers sa cible. Cela renforce la crédibilité de la Fed dans sa lutte contre l'inflation ainsi que son indépendance, alors que l'administration continue de faire pression en faveur de baisses de taux.
► Après une réaction négative initiale, les marchés ont finalement été peu affectés, à l'exception du dollar, qui demeure en hausse de 0,5 %. Les actions sont repassées au-dessus de leur niveau d'avant la réunion, les taux courts sont restés stables en intégrant un peu moins de trois hausses supplémentaires, et les taux longs sont revenus légèrement sous le seuil des 5 %.
►Au total, nous prenons le discours de Warsh avec prudence, et cette réunion reste conforme à notre scénario, qui prévoit une hausse supplémentaire des taux en décembre. Cela dit, le risque d'un ultime relèvement des taux au premier trimestre 2027 a augmenté, en particulier si les prix de l'énergie ne refluent pas nettement d'ici là. Quoi qu'il en soit, nous continuons de penser que ces hausses de taux s'apparentent davantage à une recalibration de milieu de cycle (deux à trois hausses de taux) qu'au début d'un véritable cycle de resserrement monétaire (plus d'un point de pourcentage). C'est pourquoi nous demeurons optimistes à moyen terme sur les marchés d'actifs risqués.
►La Banque du Japon (BoJ) a également relevé son taux directeur de 25 points de base, seulement trois mois après sa précédente hausse, portant celui-ci au-dessus de 1 % pour la première fois depuis plus de trente ans. Elle continue par ailleurs d'indiquer qu'elle relèvera ses taux si les perspectives macroéconomiques demeurent favorables. Nous continuons de penser que la BoJ procédera à une nouvelle hausse cette année, puis à deux autres l'année prochaine. Il s'agit donc bien, dans le cas du Japon, d'un véritable cycle de resserrement monétaire. C'est pourquoi nous restons haussiers sur le yen malgré son récent rebond, en particulier face à l'euro.
► À l'inverse, la Banque d'Angleterre est restée droite dans ses bottes, étant la seule des quatre grandes banques centrales à ne pas avoir relevé ses taux cette année. Cet attentisme se justifie par le fait que son taux directeur demeure restrictif (3,75 %), que le marché du travail est faible et que les effets de second tour de la hausse des prix de l'énergie sur l'inflation domestique restent, à ce stade, absents. Cela dit, elle se montre de moins en moins patiente face à l'augmentation de l'ampleur et de la durée du choc énergétique. Nous continuons donc d'anticiper des taux inchangés cette année, même si le risque d'une hausse de taux préventive a augmenté. En revanche, nous estimons toujours que les anticipations du marché, qui tablent sur quatre hausses de taux d'ici au milieu de l'année prochaine, sont excessives. Ajouté au ralentissement de la réduction du bilan de la BoE, cela rend les obligations britanniques relativement attractives malgré les importants risques budgétaires à court terme.
► Maintenant que le cycle des réunions des banques centrales de septembre touche à sa fin, avec un discours plus ferme de la plupart d'entre elles mais des anticipations de marché que nous jugeons trop élevées, nous pensons que les obligations pourraient retrouver de l'attrait après un été difficile. Les risques budgétaires et politiques demeurent toutefois susceptibles de générer de la volatilité à court terme.
►Ce serait d'autant plus vrai si les prix de l'énergie reculaient quelque peu, compte tenu de l'accent mis par les banques centrales sur l'importance de la durée du choc dans leurs décisions futures. Une fois n'est pas coutume, cette semaine a apporté quelques bonnes nouvelles sur ce front : l'Arabie saoudite a annoncé un retour plus rapide que prévu de ses exportations, tandis que la Chine pousse à nouveau les Iraniens et les Américains à reprendre les négociations. Cela a permis au pétrole de repasser sous les 105 dollars par baril et au gaz européen sous les 80 EUR/MWh. La situation reste toutefois très incertaine, et il en faudrait davantage pour réduire significativement les risques pesant sur nos scénarios.
Pour aller plus loin
Fed : une première hausse de taux, mais probablement pas la dernière
La Fed a relevé ses taux pour la première fois depuis trois ans, comme cela était largement anticipé après le discours plus ferme de Warsh à Jackson Hole fin août et les données économiques publiées le mois dernier (un marché de l'emploi très solide et une inflation sous-jacente supérieure aux attentes). La solidité de l'économie américaine n'est d'ailleurs pas démentie par les statistiques publiées cette semaine, notamment le dynamisme des ventes au détail en août et la nouvelle baisse des demandes d'allocations chômage au début du mois de septembre.
Par ailleurs, comme le souhaitait le président Warsh, la Fed ne s'est pas engagée clairement sur l'évolution future de ses taux, ni dans son communiqué ni lors de sa conférence de presse.
Mais, comme pour la BCE la semaine dernière, cette réunion laisse transparaître que la Fed n'en a pas terminé avec l'ajustement haussier de ses taux.
D'abord, la hausse de cette semaine a été décidée à l'unanimité, alors que l'on pouvait s'attendre à plusieurs votes en faveur d'un maintien des taux inchangés, compte tenu des derniers discours et de la pression exercée par la Maison-Blanche pour éviter un relèvement des taux (notamment de la part de Waller, Bowman, voire Warsh). Cela renforce la crédibilité de la Fed dans sa lutte contre l'inflation ainsi que son indépendance vis-à-vis du pouvoir politique et de son nouveau président.
Notons que le vote porte également sur le communiqué, dans lequel « l'inflation trop élevée » est désormais reliée à des « dépenses domestiques qui ont résisté », et non plus, comme en juin, au choc énergétique. La solidité de la demande justifie davantage une intervention de la banque centrale qu'un choc d'offre négatif. La Fed précise également que la hausse de taux de cette semaine « soutiendra un retour plus rapide à l'objectif d'inflation de 2 % », ce qu'une hausse isolée aurait du mal à accomplir.
Le dot plot indique une hausse de taux supplémentaire cette année et laisse entrevoir un risque de nouvelle hausse l'an prochain
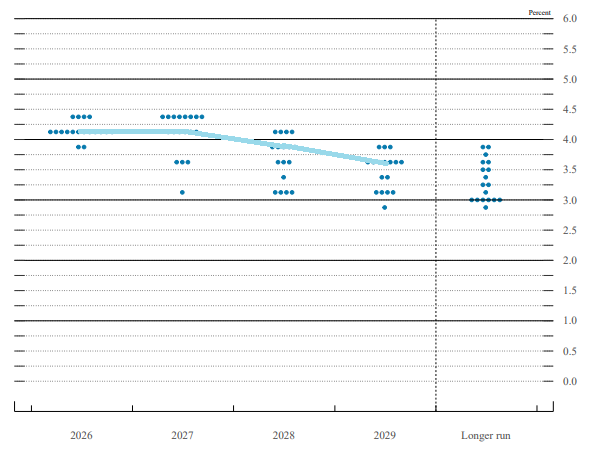
Surtout, les projections de taux des membres de la Fed (le fameux « dot plot », auquel Warsh refuse toujours de participer) montrent un fort soutien en faveur d'au moins une hausse de taux supplémentaire d'ici à la fin de l'année (16 membres sur 18). Pour l'année prochaine, la médiane suggère des taux stables, avec un léger biais en faveur d'une hausse additionnelle des taux (8 membres se prononçant pour une hausse, contre 4 pour une baisse). Ce « dot plot » est plus restrictif que celui de juin, qui indiquait qu'une majorité des membres de la Fed anticipait une unique hausse de taux cette année, laquelle aurait ensuite été annulée dès l'année suivante. Notons également que les membres de la Fed continuent de relever leur estimation du taux d'équilibre de long terme, passée de 3,05 % à 3,25 %. Cette estimation demeure toutefois inférieure à la nôtre (entre 3,5 % et 3,75 %) ainsi qu'aux quelque 4,5 % intégrés par le marché.
La Fed table sur un maintien du plein emploi malgré une inflation encore longue à normaliser
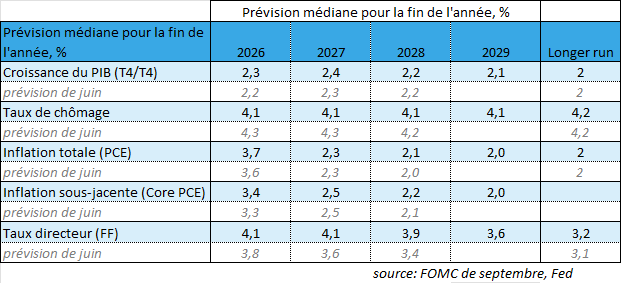
Ces prévisions de taux plus élevées s'expliquent par la mise à jour des projections économiques des membres de la Fed. En effet, ceux-ci ont revu à la hausse leurs anticipations de croissance, qui resterait durablement supérieure à son potentiel, et à la baisse leurs prévisions de chômage, lequel demeurerait légèrement inférieur à son niveau d'équilibre (4,1 % contre 4,2 %). Dans le même temps, ils ont relevé leurs prévisions d'inflation sous-jacente, qui resterait au-dessus de la cible de 2 % pendant une année supplémentaire, jusqu'en 2029. Une économie qui resterait proche du plein emploi, avec une inflation toujours trop élevée à un horizon de deux ans, justifie clairement une politique monétaire plus restrictive.
Enfin, lors d'une conférence de presse écourtée à moins d'une demi-heure, plusieurs remarques de Warsh ont laissé entendre de manière assez explicite qu'il envisage de nouvelles hausses de taux. Outre son insistance sur la solidité de l'économie américaine, il a indiqué que la hausse de taux décidée cette semaine « supprime une partie de l'accommodement monétaire » et « commence à montrer que nous sommes sérieux » dans notre volonté de ramener l'inflation sous contrôle. Ces propos suggèrent que, selon lui, la politique monétaire de la Fed n'est pas encore véritablement restrictive, malgré un taux directeur supérieur au taux d'équilibre. Ils laissent également penser que d'autres hausses pourraient être nécessaires pour ramener durablement l'inflation vers sa cible.
Nous anticipons moins de hausses de taux que le marché malgré le ton ferme de la Fed
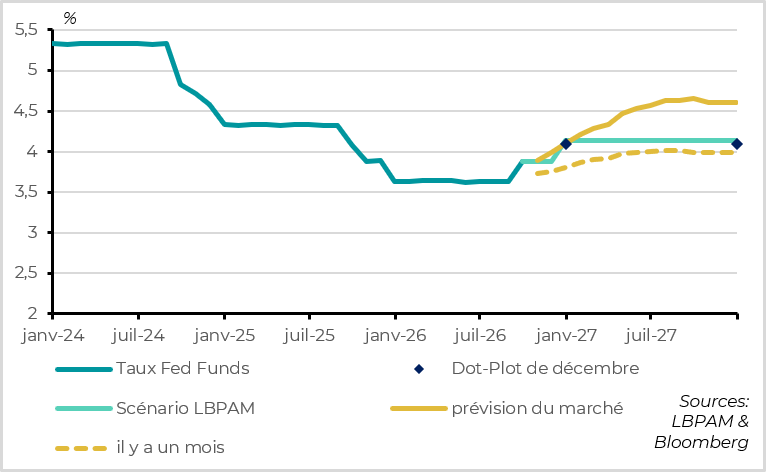
S'il semble désormais clair que la Fed n'en a pas terminé avec les hausses de taux, la question reste de savoir s'il s'agit d'un ajustement de milieu de cycle destiné à garantir la poursuite de la convergence de l'inflation vers sa cible de 2 % (soit deux ou trois hausses de taux supplémentaires) ou du début d'un nouveau cycle de resserrement monétaire (plus de 100 points de base de hausse) visant à réduire durablement les pressions inflationnistes. Le marché reste hésitant et intègre actuellement près de trois hausses de taux supplémentaires au cours des douze prochains mois.
Nous restons dans le camp de l'ajustement de milieu de cycle et anticipons une seule hausse de taux supplémentaire en décembre, avec un risque d'un ultime relèvement au premier trimestre 2027 si les prix du pétrole ne refluent pas d'ici la fin de l'année et que l'économie continue de faire preuve d'une résilience supérieure aux attentes. Nous pensons également que la hausse de taux décidée cette semaine, combinée à la crédibilité renforcée de la Fed grâce à son discours actuel, devrait limiter le besoin de relever davantage les taux l'an prochain.
Nos prévisions macroéconomiques demeurent un peu moins optimistes que celles de la Fed
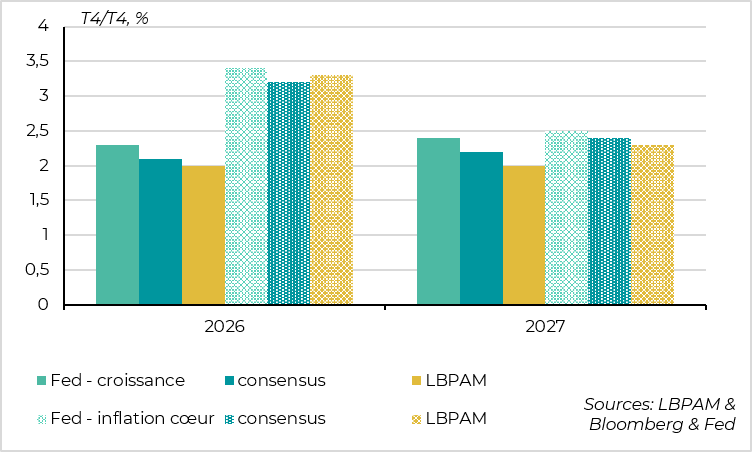
Notre scénario s'explique par une vision légèrement plus prudente des perspectives de croissance et d'inflation que celle de la Fed et de Warsh.
Warsh a expliqué que son soutien à la hausse de taux décidée cette semaine reposait sur trois éléments : (1) la solidité de l'économie, (2) l'absence de tendance claire à la baisse de l'inflation et (3) l'augmentation des risques géopolitiques, notamment sur le plan énergétique.
Or, nous pensons que l'économie pourrait ralentir quelque peu entre la fin de l'année et le début de 2027, sous l'effet de la hausse des taux courts et longs observée cet été ainsi que de l'impact négatif des prix de l'énergie sur le pouvoir d'achat des ménages. Nous estimons également que l'inflation sous-jacente pourrait ralentir plus rapidement que ne l'anticipe la Fed l'an prochain. En effet, nos analyses mettent en évidence un ralentissement de l'inflation tendancielle au cours de l'été, qui ne se reflète pas encore pleinement dans l'indicateur privilégié par la Fed.
Bien entendu, ce scénario repose sur une hypothèse relativement favorable concernant les prix de l'énergie, qui reculeraient sensiblement par rapport à leurs niveaux actuels d'ici à la fin de l'année. En cas d'escalade du conflit au Moyen-Orient ou de maintien durable des prix de l'énergie à leurs niveaux actuels, voire à des niveaux plus élevés, des hausses de taux supplémentaires seraient probablement nécessaires.
Banque d'Angleterre : le risque de hausses de taux augmente
La BoE maintient ses taux inchangés mais les marchés anticipent des hausses à venir
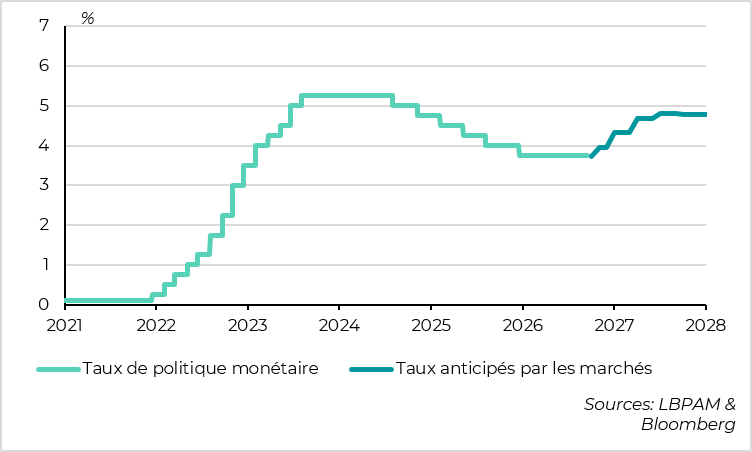
Comme attendu, la Banque d'Angleterre a maintenu son taux directeur inchangé hier, à 3,75 %, par six voix contre trois en faveur d'une hausse. Les trois membres centristes du comité ne se sont donc pas ralliés à l'idée d'un relèvement immédiat des taux malgré la hausse des prix de l'énergie. Il y avait par ailleurs peu de chances que les trois membres les plus restrictifs ou les trois plus accommodants modifient leur position.
Cela dit, tant le communiqué que les déclarations des membres centristes montrent que le risque d'une hausse de taux dans les prochains mois est en augmentation. Ce serait notamment le cas si le choc énergétique demeurait aussi important qu'aujourd'hui, car sa prolongation accroîtrait les risques d'inflation indirecte et d'effets de second tour sur les salaires. Dans un tel scénario, une hausse des taux pourrait devenir nécessaire.
Dans son communiqué, la BoE souligne que l'inflation est plus élevée que prévu dans ses dernières projections de juillet et qu'elle devrait encore augmenter jusqu'au début de l'année 2027. Elle note également que les risques haussiers pesant sur l'inflation se sont renforcés depuis la dernière réunion. Elle justifie néanmoins son attentisme par l'incertitude entourant l'évolution de la situation au Moyen-Orient, qui pourrait s'avérer plus favorable qu'anticipé. Par ailleurs, aucun signe d'effets de second tour sur l'inflation n'est observé à ce stade, et le marché du travail ne génère pas de pressions inflationnistes domestiques significatives.
L'inflation accélère sous l'effet de l'énergie, mais les pressions domestiques restent stables
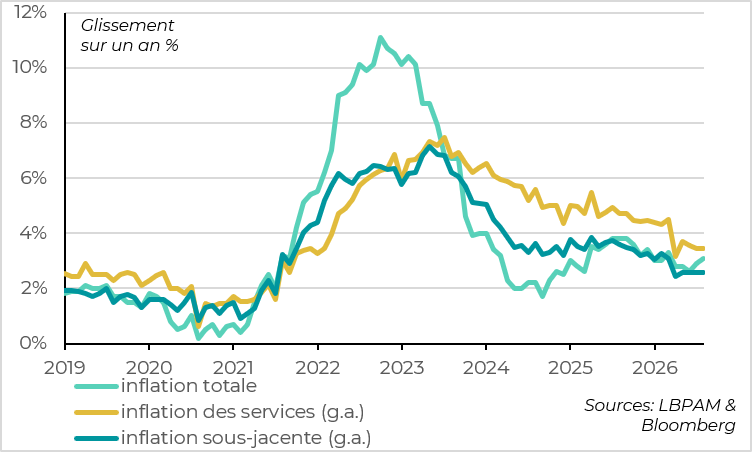
En effet, les statistiques publiées cette semaine ne plaident pas en faveur d'un resserrement monétaire urgent.
L'inflation a accéléré en août, passant de 2,9 % à 3,1 %, alors que la BoE anticipait encore une inflation de 2,8 % dans ses projections de fin juillet. Cette évolution était toutefois attendue, puisqu'elle s'explique exclusivement par la hausse des prix de l'énergie. Au vu des niveaux actuels des prix énergétiques, l'inflation devrait d'ailleurs continuer d'augmenter et dépasser les 4 % en janvier 2027, lors de la prochaine révision des tarifs réglementés. Cette perspective d'une inflation plus élevée pendant une période prolongée explique pourquoi la BoE se montre moins patiente.
En revanche, l'inflation sous-jacente est restée stable à 2,6 %, tant pour les biens que pour les services. Cela indique que la transmission de la hausse des coûts aux prix domestiques et aux salaires demeure limitée, du moins à ce stade. Compte tenu de l'incertitude entourant l'évolution des prix de l'énergie au cours des prochaines semaines, cette situation justifie encore une certaine patience de la part de la banque centrale.
Le taux de chômage reste relativement élevé et l'emploi recule légèrement
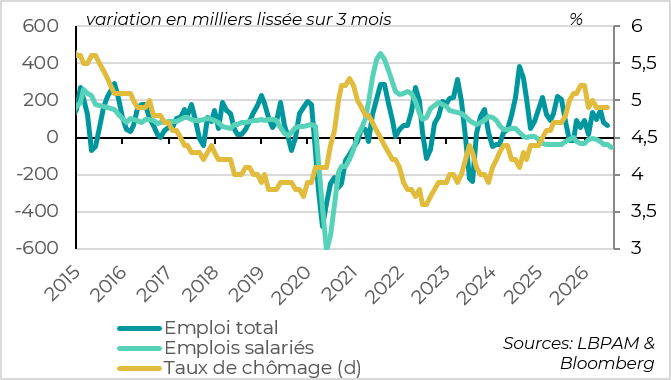
Au-delà de l'inflation, le marché du travail reste relativement faible. Malgré une croissance plus élevée qu'attendu depuis le début de l'année, le taux de chômage est resté stable à 4,9 % en juillet, soit un niveau légèrement supérieur au taux de chômage d'équilibre estimé par la BoE (4,75 %). En août, le recul de l'emploi salarié s'est par ailleurs accentué (-25 000 emplois), tandis que les demandes d'allocations chômage ont progressé à un rythme plus soutenu que celui observé au cours des deux dernières années. Dans ces conditions, il est difficile de justifier un durcissement supplémentaire de la politique monétaire.
Les pressions salariales continuent de refluer progressivement
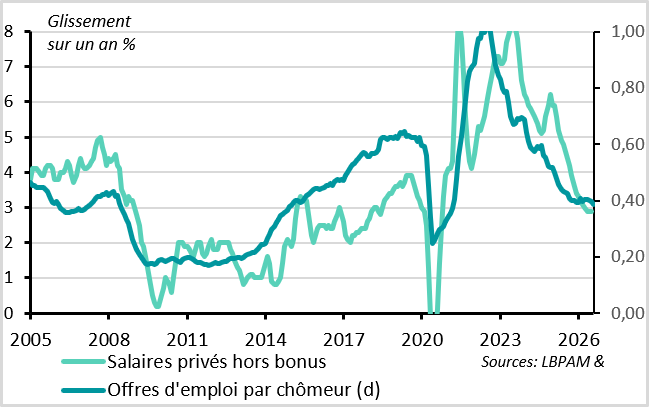
D'autant plus que la baisse du nombre d'offres d'emploi par chômeur suggère que les pressions salariales devraient rester contenues. Cela permettrait la poursuite du ralentissement des salaires, même si leur progression s'est stabilisée depuis trois mois à un niveau encore légèrement trop élevé au regard des objectifs de la BoE (autour de 3 %).
Au total, le risque d'une hausse de taux de la BoE s'est accru en raison d'un choc énergétique plus important et plus durable qu'anticipé lors de ses projections de juillet. Nous continuons néanmoins de penser que la banque centrale pourrait maintenir ses taux à leur niveau actuel, déjà légèrement restrictif, si la situation au Moyen-Orient et les prix de l'énergie commencent à se détendre avant la prochaine réunion de novembre.
Surtout, nous estimons que, même si la BoE décidait finalement d'agir, elle ne procéderait qu'à une seule hausse de taux compte tenu de la faiblesse persistante du marché du travail. Ainsi, l'écart entre ce que le marché anticipe actuellement (trois hausses de taux d'ici l'été 2027) et ce qui nous paraît raisonnable de prévoir reste, selon nous, plus important que pour les autres grandes banques centrales.
La BoE ralentit son quantitative tightening afin de limiter la pression sur les taux longs
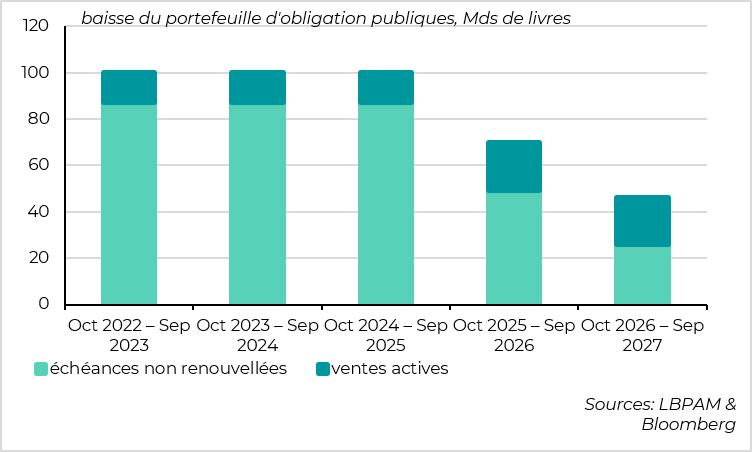
En parallèle, la BoE a voté à l'unanimité un ajustement de sa politique de réduction du bilan, qui devrait marginalement atténuer la pression exercée sur les taux longs. Cette décision est positive pour les obligations britanniques, même si son impact reste secondaire par rapport aux orientations budgétaires qui doivent être annoncées par le nouveau gouvernement à partir du mois prochain.
Dans le détail, la BoE conservera durablement à son bilan les 25 % d'obligations souveraines qu'elle détient encore et dont la maturité est la plus longue, soit environ 120 milliards de livres sterling. Cela représente déjà près de 4 % de l'encours actuel de la dette publique que le marché n'aura pas à absorber.
Pour le reste, elle ralentit un peu plus qu'anticipé le rythme de réduction de son portefeuille, à 46 milliards de livres par an contre 50 milliards attendus et 70 milliards cette année. Elle demeure toutefois la seule grande banque centrale à vendre activement des obligations souveraines. Les autres, comme la BCE, cessent de réinvestir les titres arrivant à échéance, mais ne procèdent pas à des ventes actives.
Xavier Chapard
Adjoint au directeur de la Recherche