Le choc énergétique n'est pas derrière nous
Lien
Que retenir de l'actualité de marché du 09 octobre 2026 ? Réponses avec le décryptage de Xavier Chapard.
Vue d'ensemble
► Malgré des flux de pétrole brut depuis le Moyen-Orient quasiment revenus à leur niveau d'avant la guerre, les prix de l'énergie restent élevés. Le prix du gaz en Europe continue de monter, ce qui n'est pas surprenant car les flux via Hormuz sont toujours à l'arrêt. Le fait que le prix du pétrole reste au-dessus de 100 dollars le baril est plus étonnant. Cela suggère que les risques et les coûts de transport, la faiblesse des stocks et la persistance de l'incertitude géopolitique empêchent pour l'instant un reflux plus net des prix. Si l'on ajoute la hausse des marges de raffinage sur les carburants, dont les prix impactent directement l'inflation, l'inflation devrait augmenter encore dans les prochains mois.
► Notre scénario intègre une baisse des prix énergétiques à partir de la fin de l'année qui permettrait un ralentissement net de l'inflation à partir du printemps prochain et limiterait le besoin de resserrement monétaire. Mais le risque d'un choc plus persistant augmente tant que la situation au Moyen-Orient reste aussi incertaine.
►Du côté de la BCE, le compte rendu de la réunion de septembre est plus équilibré que les messages durs envoyés durant la réunion. Certes les gouverneurs sont préoccupés par les risques sur l’inflation, qui sont haussiers par rapport au scénario central qui ne prévoit déjà pas de retour à la cible des 2 % avant fin 2028. La nouvelle hausse des prix des importations énergétiques et la légère hausse des anticipations d'inflation depuis la dernière réunion ne vont pas contribuer à rassurer la BCE. Mais les membres de la BCE indiquent aussi qu'ils ne voient pas de transmission généralisée de l'inflation énergétique aux salaires ou aux prix des services (i.e. effets de second tour) pour l'instant. Et ils précisent que les risques d'inflation de second tour dépendent fortement des conditions sur le marché du travail, qui sont bien moins tendues qu'en 2021-22. Si l'on ajoute le resserrement des conditions financières depuis la dernière réunion (i.e. la hausse des taux longs, des spreads souverains...), le risque par rapport aux deux hausses de taux supplémentaires que nous prévoyons d'ici début 2027 est plutôt à la baisse qu'à la hausse, contrairement à ce que pricent encore les marchés.
►Les minutes de la dernière réunion de la Fed n'ont pas apporté de surprise majeure, confirmant "que la plupart des participants jugeaient qu'une nouvelle hausse de taux serait probablement appropriée d'ici la fin de l'année". En effet, 16 des 18 membres ayant donné leurs anticipations de taux mi-septembre (dans le fameux dot-plot) indiquaient au moins une hausse de taux additionnelle cette année. Cela dit, les membres de la Fed précisent que ces hausses de taux font partie d'une approche de gestion des risques, qui sont orientés à la hausse pour l'inflation alors qu'ils sont désormais équilibrés pour l'emploi. Cela suggère que la Fed n'est pas dans l'urgence ni ne pense devoir remonter fortement ses taux. Cela soutient notre scénario qui prévoit une hausse de taux en décembre (pas en octobre) et une dernière début 2027 pour annuler les 3 baisses de taux "d'assurance réalisées" en 2025 quand les risques sur l'emploi étaient baissiers.
► Les marchés ne relâchent pas la pression sur la France, avec un écart de taux 10 ans avec l'Allemagne qui est remonté en fin de semaine à 140 pb, un plus haut depuis le discours du "quoi qu'il en coûte" de Draghi en 2012. Cela fait notamment suite au discours du gouverneur de la Banque de France qui a indiqué qu'il ne pensait pas que "les conditions soient propices à l'intervention de la BCE" qui a le mandat de lutter contre l'inflation, "pas sur la résolution des problèmes budgétaires de la France". Mais ces déclarations ne sont pas surprenantes. Il faudrait une situation bien plus dégradée des conditions financières en Zone euro (sur les banques, en dehors de la France...) et des efforts budgétaires bien plus importants de la France pour que la BCE considère l'option d'intervenir sur la dette française.
► La présentation du contre-budget du RN n'a pas non plus changé la donne. Pourtant, la présentation de cibles budgétaires très ambitieuses (déficit réduit sous les 3 % en moins de 2 ans et instauration d'une règle d'or constitutionnelle contraignante) montre que le parti en tête dans les sondages écoute le marché et qu'il se ménage des marges politiques pour agir sur les finances publiques. Mais des cibles très (trop ?) ambitieuses et l'absence de détail sur les mesures pour y arriver ont réduit l'impact de ces propositions sur la confiance des investisseurs.
Pour aller plus loin
Monde : Le choc énergétique n'est pas derrière nous
Les flux de pétrole brut du Moyen-Orient sont quasiment à leur niveau d'avant-guerre, ceux de gaz non
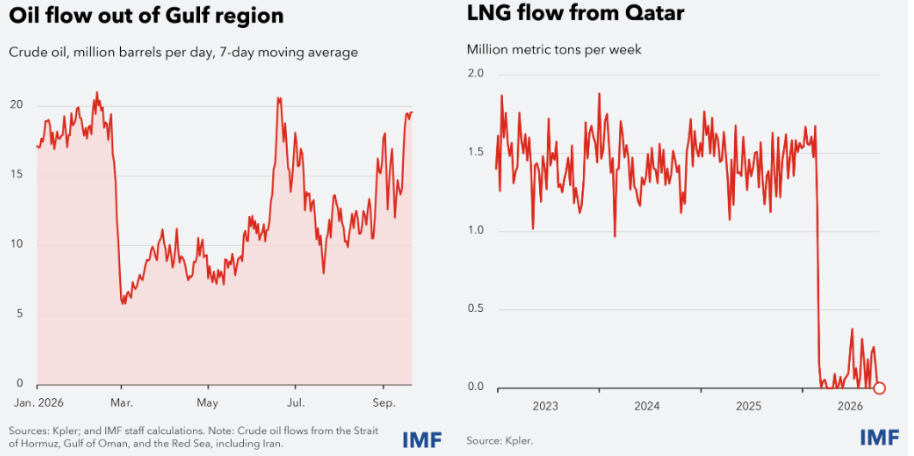
Le FMI confirme que les flux de pétrole en provenance du Moyen-Orient sont revenus fin septembre près de leur niveau d'avant la guerre en Iran, malgré l'absence d'accords et d'exportations de l'Iran. Cela montre l’agilité de la chaîne d’approvisionnement (routes alternatives, ingéniosité des producteurs et des transporteurs...) et suggère que la protection militaire américaine des tankers est plus efficace qu'on pouvait le penser.
C'est une bonne nouvelle même si bien sûr la situation pour le gaz est bien moins favorable, avec des exportations quasi-nulles du Qatar.
Les prix du gaz et du pétrole restent élevés et pourraient refluer plus lentement
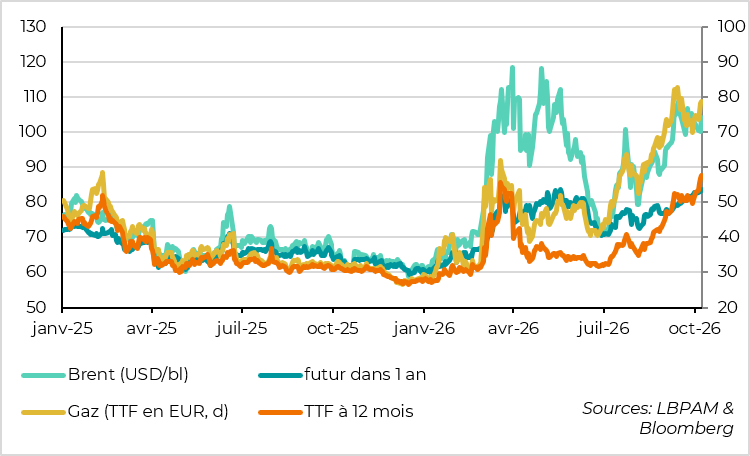
Dans ces conditions, il n'est pas étonnant que le prix du gaz soit au plus haut en dehors de 2021-2022, même si c'est une mauvaise nouvelle pour l'Europe et l'Asie. C'est ce que l'on pouvait attendre d'un enlisement du conflit qui bloque les exportations via le détroit d'Ormuz.
Mais il est plus étonnant que les prix du pétrole restent aussi élevés malgré des flux quasi-normalisés. En effet, le prix du pétrole brut est en dessous de ses points hauts de mars-avil, mais il reste au-dessus de 100 dollars par baril, loin des 60-70 dollars d'avant le conflit. Et le marché anticipe que le prix restera élevé, à 85 dollars par baril dans un an soit plus qu'en mars-avril.
Cela reflète sans doute la forte hausse des coûts et des risques du transport, la persistance d'une prime géopolitique importante vu l'incertitude de la situation et le fait que les stocks soient nettement plus bas qu'avant la guerre.
En tout cas, ce n'est pas suffisant pour permettre une réduction du choc énergétique. Nous continuons de penser que le scénario le plus probable est une baisse des prix (du pétrole mais aussi du gaz, même si cette dernière sera plus lente) à partir de la fin de l'année, après les élections de mi-mandat. Mais le risque d'un scénario plus défavorable augmente.
Le prix de l'essence est au plus haut historique à cause des problèmes de raffinage
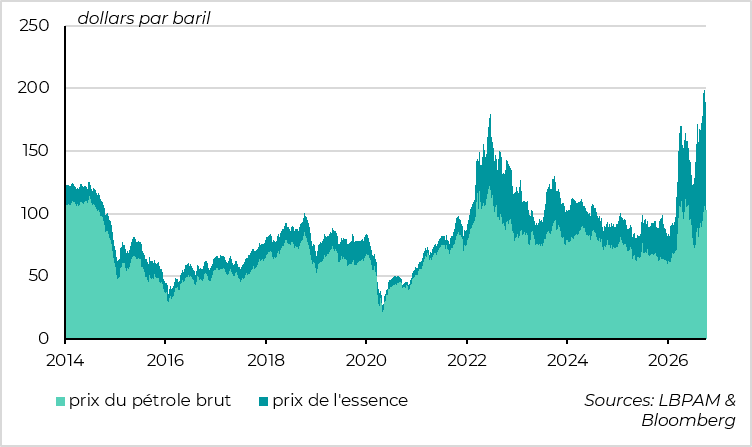
D'autant que les marges de raffinage ont explosé, s'approchant de 100 dollars par baril, de telle sorte que les prix de l'essence et du diesel sont eux à des plus hauts historiques. Cela reflète l'insuffisance des capacités mondiales de raffinage en dehors de la Russie et du Moyen-Orient et le fait que les exportations de produits raffinés via Hormuz restent bien en dessous du niveau pré-crise.
Comme ce sont bien les prix du carburant et non du pétrole brut qui entrent dans le calcul de l'inflation, cela nous conduit à réviser à la hausse l'inflation pour les prochains mois. Elle devrait repasser au-dessus de 3,5 % aux États-Unis et toucher les 4 % en zone euro d'ici début 2027. Nous continuons de prévoir une baisse des prix à partir du début de l'année prochaine qui permettra un reflux marqué de l'inflation à partir du printemps prochain, mais là aussi les risques d'un choc plus persistant augmentent.
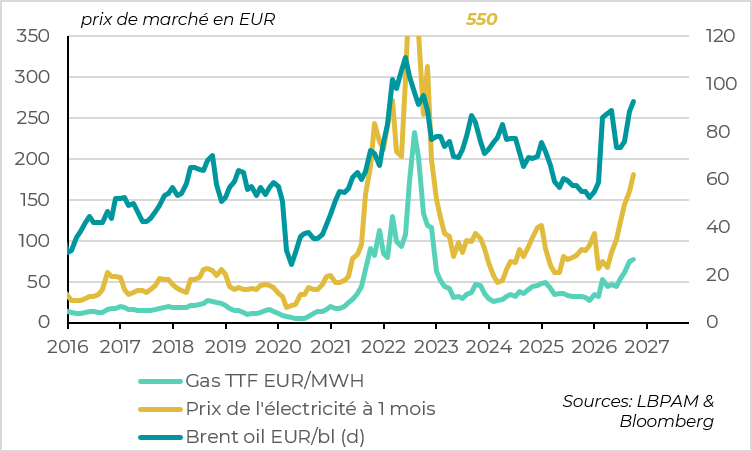
La situation est particulièrement défavorable pour l'Europe vu que le choc sur le gaz liquéfié est plus important que sur le pétrole, que sa prolongation commence à se diffuser plus fortement à l'électricité et que la baisse de l'euro renchérit d'autant le prix des importations en dollars. Au total, les prix de l'énergie sont actuellement au-dessus du scénario adverse que la BCE a présenté en septembre, même s'ils restent loin du scénario sévère de la BCE.
BCE : Entre choc énergétique plus important et conditions financières plus dures
La hausse de l'indicateur de prix de l'énergie de la BCE s'approche d'un seuil critique
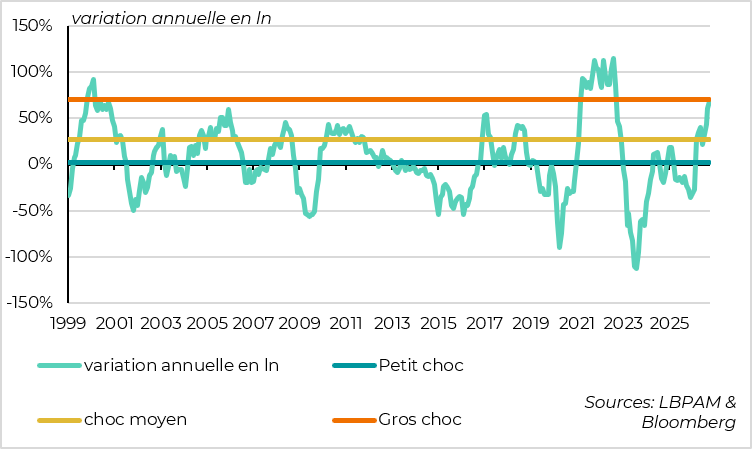
La persistance d'un choc énergétique important, même si pas extrême, peut renforcer les craintes de la BCE sur le risque que l'inflation énergétique se diffuse aux salaires et aux prix domestiques, ce qui nécessiterait une action plus forte pour éviter que l'inflation ne devienne persistante.
En effet, l'indicateur synthétique de prix de l'énergie que suit la BCE a nettement augmenté depuis l'été de telle sorte que sa hausse sur un an atteint 68 % alors qu'elle était restée sous les 50 % depuis le début de l'année. C'est important car on s'approche du seuil (71 %) qui historiquement a entraîné des effets de second tour bien plus importants selon les études de la BCE.
La hausse des taux longs en Zone Euro vient en partie de la hausse des anticipations d'inflation
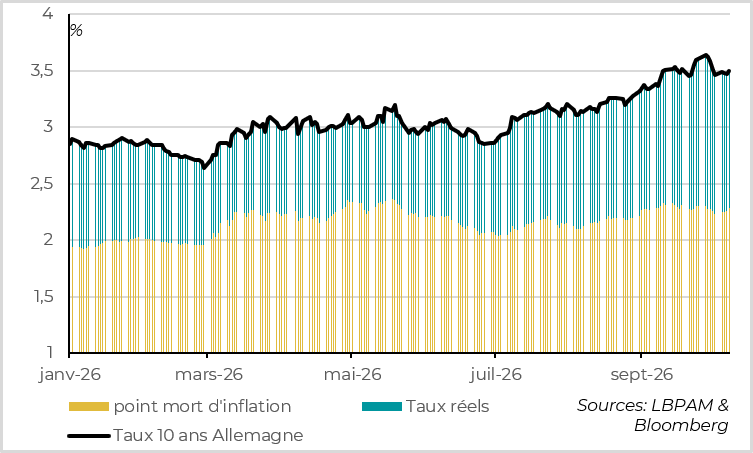
De plus, contrairement aux États-Unis, une partie de la hausse des taux longs cet été reflète une hausse des anticipations d'inflation. En effet, les swaps d'inflation à 10 ans ont augmenté de 25 pb depuis 3 mois même s'ils restent à 2,3 %. C'est ce qui fait dire à la BCE que les anticipations d'inflation sont dans le haut de leur bande de fluctuation normale même si elles restent globalement ancrées à un niveau compatible avec la cible de 2 %.
Nous pensons que les risques d'inflation de second tour persistante ou de désancrage des anticipations d'inflation restent limités en zone euro, notamment parce que la BCE est très crédible et que le marché de l'emploi n'est pas sous tension. Mais le fait que ces risques existent peut justifier quelques hausses de taux en réponse à un choc d'offre pour s'assurer qu'ils ne se matérialisent pas. Car le coût pour reprendre le contrôle de l'inflation une fois qu'on l'a perdu est très élevé.
Les conditions financières se durcissent plus fortement depuis un mois
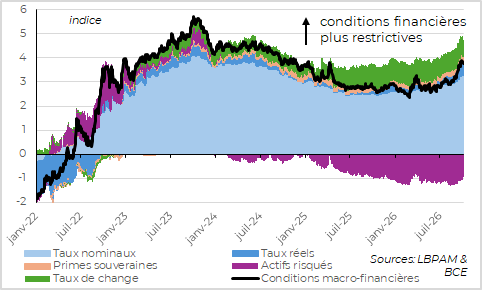
Mais en parallèle de la hausse des risques sur l'inflation, la BCE doit prendre en compte la détérioration des conditions financières qui est plus nette depuis sa réunion de mi-septembre. En effet, l'indicateur de conditions macro-financières que suit la BCE pour juger de l'impact des conditions financières sur l'économie et l'inflation se dégrade depuis septembre alors qu'il était resté assez stable jusqu'au milieu d'année. Cela reflète la poursuite de la hausse des taux qui s'accompagne désormais d'un net écartement des primes de risque souverain (lié en grande partie à la France) et n'est plus compensé par une forte performance des actifs risqués.
Toute chose égale par ailleurs, un durcissement des conditions financières freine la croissance et in fine l'inflation sans que la BCE n'ait à augmenter ses taux. Et dans ces conditions, une BCE plus agressive sur ses taux risquerait d'entraîner un resserrement brutal des conditions financières, comme cela avait été le cas en 2008 ou 2011.
La BCE devrait augmenter ses taux avec prudence
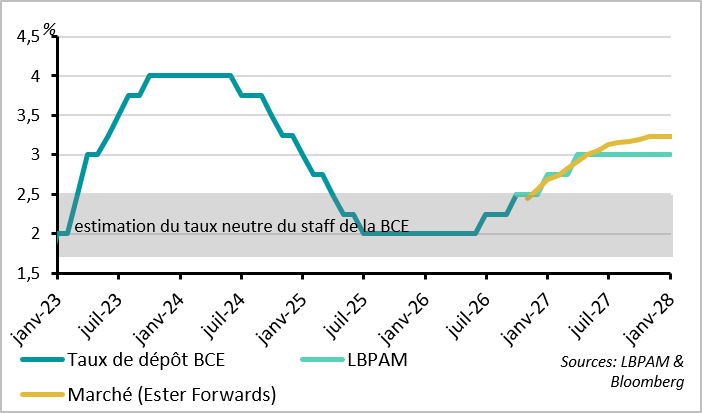
Pris entre charybde et scylla, nous pensons toujours que la BCE va remonter encore un peu ses taux mais de façon prudente, pour conserver une crédibilité anti-inflationniste forte sans trop peser sur l'économie qui subit déjà des chocs négatifs. Nous anticipons une pause en octobre avec une hausse de taux en décembre et probablement une dernière hausse début 2027. Même si le marché a retiré une des hausses qu'il anticipait encore il y a une semaine, il anticipe encore une hausse de plus que nous.
Xavier Chapard
Adjoint au directeur de la Recherche