Le cycle mondial reste porteur à court terme
Lien
PMI mondial au plus haut depuis plusieurs années, croissance américaine révisée à la hausse, activité industrielle en amélioration et poursuite de la normalisation monétaire au Japon... Xavier Chapard revient sur les principaux faits marquants de septembre et leurs implications pour les marchés.
Vue d'ensemble
► Le PMI manufacturier global progresse encore en septembre à 53,0 pt, son plus haut niveau depuis début 2022. Et cette hausse est généralisée, la poursuite du dynamisme américain et la légère reprise de la Chine tirant l'Europe et le reste de l'Asie. Cela suggère que le dynamisme du secteur technologique, la reprise de l’industrie au-delà de la tech et un léger restockage se poursuivent malgré les chocs. C'est encourageant pour la résilience de la croissance dans les prochains mois et soutient notre vue légèrement positive sur les actifs risqués pour la fin de l'année.
► D'autant qu'aux États-Unis, les révisions des données macro indiquent que la croissance est encore plus solide et surtout un peu moins inflationniste que ce que l'on pensait. La croissance a été revue à la hausse pour les deux premiers trimestres, de 1,9 % à 2,4 %, tirée par une demande domestique finale et des revenus plus élevés qu'initialement estimés. Et la consommation reste dynamique cet été, même si elle reste financée par une baisse du taux d'épargne. Surtout, la mesure d'inflation préférée de la Fed, le Core PCE, indique que l'inflation est un peu moins élevée (3 % au lieu de 3,3 %) et ne réaccélère pas vraiment depuis la fin de l'année dernière. Cela réduit l'urgence et l'ampleur des hausses de taux nécessaires de la Fed.
►Cela dit, l'inflation, encore 1 pt au-dessus de la cible et qui ne ralentit pas vraiment, ne devrait pas pousser la Fed à arrêter totalement sa recalibration monétaire, d'autant que l'activité est très solide et que le marché de l'emploi est stable. Cela renforce notre conviction dans notre scénario qui prévoit une seule hausse de taux supplémentaire cette année, en décembre, et probablement une dernière hausse début 2027.
►Au Japon, l'enquête trimestrielle du Tankan devrait rassurer la Banque du Japon sur sa volonté de continuer à normaliser un peu plus rapidement sa politique monétaire. En effet, les entreprises indiquent que les conditions économiques restent très favorables, que les pressions inflationnistes continuent de se renforcer et que leurs conditions de financement sont toujours bonnes malgré les hausses de taux déjà réalisées. La BoJ est la seule des grandes banques centrales pour laquelle nous pensons que les anticipations de taux du marché sont raisonnables (une hausse supplémentaire cette année et deux l'année prochaine).
► À la BCE, Isabel Schnabel a annoncé son départ anticipé début 2027 et Christine Lagarde a suggéré qu'elle pourrait partir "quelques mois" avant le terme de son mandat (octobre 2027). Cela lance les négociations entre chefs d'État pour remplacer les trois principaux dirigeants de l'institution. Les principaux candidats au poste de président de la BCE sont De Cos, plutôt accommodant, et Knot, plutôt dur. Mais ce choix devrait être équilibré avec la nomination d'autres membres ayant des penchants opposés et nous ne pensons pas que cela impactera la politique monétaire de la BCE à court terme. Pour l'instant, les données nationales suggèrent que l'inflation pourrait accélérer un peu plus qu'attendu en septembre (vers 3,8 %) et le taux de chômage est resté stable en août à seulement 6,4 %, ce qui devrait renforcer la volonté de la BCE de continuer à relever ses taux. Mais l'enquête de la Commission pour septembre indique que les entreprises restent prudentes dans la hausse de leurs prix de vente, en particulier dans les services. Cela suggère que les effets de diffusion des hausses de coûts énergétiques aux autres prix restent limités, comme c'est le cas depuis le début du conflit en Iran. Au total, nous pensons toujours que la BCE devrait remonter ses taux en décembre et probablement en mars, mais pas plus rapidement ni aussi fortement que ne l'anticipent les marchés.
► Le budget 2027 présenté par le gouvernement français n'a pas apporté de surprise, intégrant un resserrement budgétaire juste suffisant pour rester dans les clous des engagements européens sans apporter d'ajustements structurels importants à 7 mois des élections présidentielles. Après un nouveau dérapage à 5,4 % pour cette année (vs 5,0 % prévu), lié à une croissance plus faible et à une inflation et des taux plus élevés que prévu, il vise un déficit de 5,0 % du PIB. Le resserrement budgétaire de l'ordre de 0,6 pt de PIB (plutôt que les 1,1 pt annoncés) se ferait aux deux tiers par de moindres dépenses et à un tiers via des hausses de taxes. Cet ajustement et l'incertitude politique rendent optimiste la prévision de croissance de 1 % du gouvernement pour l'année prochaine, de telle sorte que le déficit restera probablement au-dessus de 5 % à l'arrivée du prochain président.
►Même si ce budget pourrait passer sans modification majeure (par 49.3 ou par ordonnance) et permettre de gagner du temps, il ne peut pas redonner confiance au marché sur le fait que la France fera les ajustements nécessaires pour mettre les finances publiques sur une trajectoire soutenable à moyen terme. Dans ces conditions, nous restons prudents sur les obligations françaises malgré une prime par rapport à la dette allemande qui est au plus haut depuis le discours du "quoi qu'il en coûte" de Draghi en 2012.
Pour aller plus loin
Monde : Le cycle industriel continue de s'améliorer en septembre
Le PMI manufacturier global est au plus haut depuis 5 ans
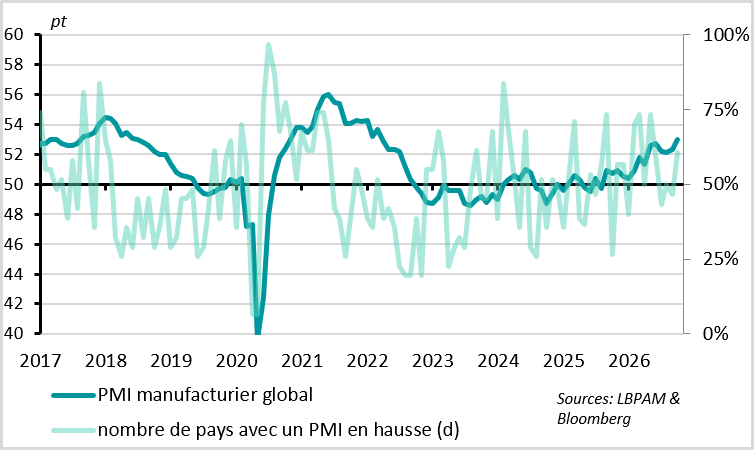
La PMI manufacturier global progresse encore en septembre, de 0,7 pt à 53,0 pt, atteignant un plus haut depuis début 2022. À ce niveau, il est compatible avec une croissance de la production industrielle proche de 3,5 %. Cela suggère que le boom de la tech, la reprise cyclique de l'industrie hors tech et un peu de restockage permettent à l'activité industrielle de croître plus vite que sa tendance malgré les chocs négatifs liés à l'énergie et aux taux. C'est rassurant pour la conjoncture mondiale dans les prochains mois.
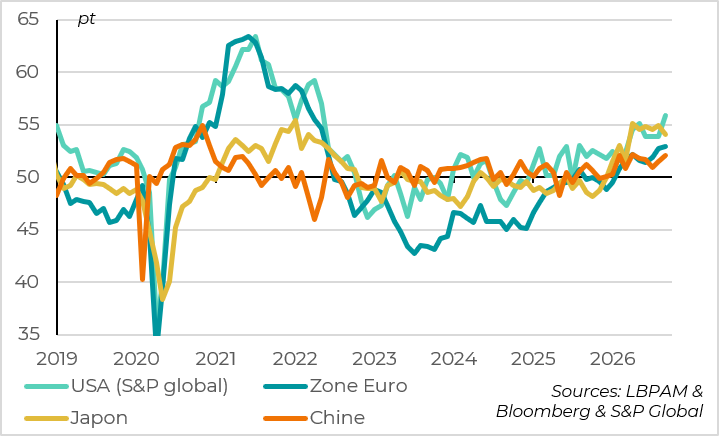
Surtout que cette amélioration cyclique est généralisée. En effet, le PMI progresse en septembre dans les deux tiers des pays couverts par l'enquête. Le PMI américain continue de surperformer, même si l'indicateur de l'ISM est un peu moins élevé (stable à 54,6 pt contre 55,9 pour le PMI de S&P Global). Mais après révisions, le PMI progresse aussi en zone euro (52,9) et dans les pays émergents (51,9). C'est notamment le cas en Chine, où il s'approche de ses plus hauts post-Covid (52,1). Le PMI officiel chinois est aussi en hausse, repassant au-dessus des 50 pt pour la première fois depuis trois mois.
Les industriels restent prudents malgré la hausse des commandes
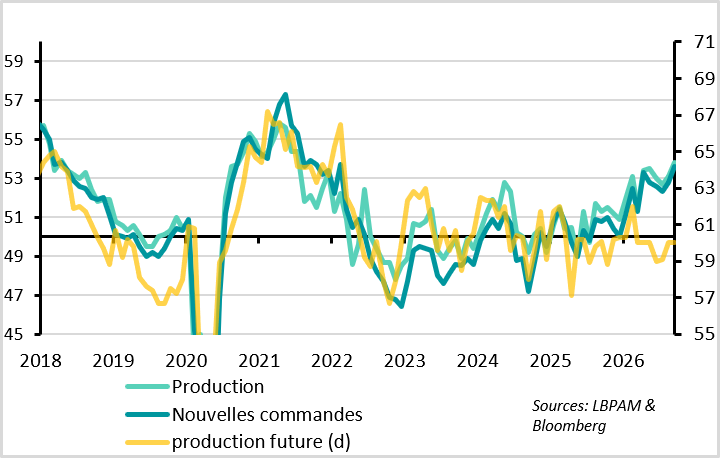
Le détail du PMI est aussi plutôt encourageant, puisque la hausse de la production s'accompagne d'une hausse des commandes et de l'emploi. La déception vient des anticipations des entreprises pour les prochains mois, qui restent étonnamment faibles vu le dynamisme de leur activité. Cela suggère que les entreprises restent prudentes face aux nombreux risques, mais cela n'a pas empêché le cycle industriel de s'améliorer depuis le début de la guerre en Iran.
États-Unis : Des bonnes nouvelles qui réduisent un peu la pression sur la Fed
L'indicateur d'inflation préféré de la Fed est moins élevé après révisions, mais reste à 3 %
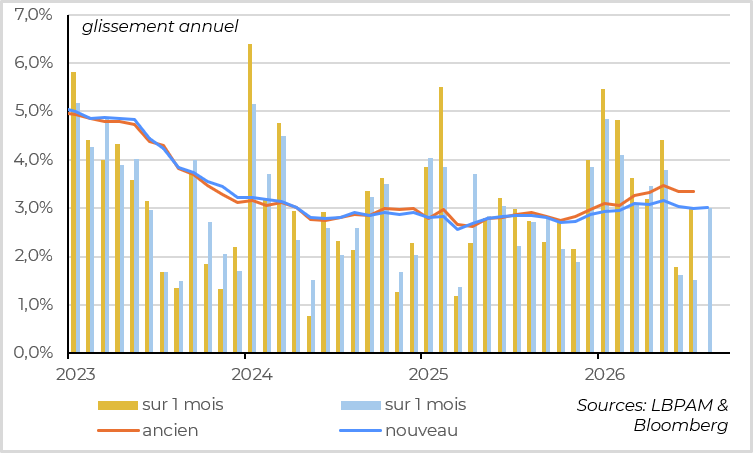
L'indicateur préféré de la Fed, le déflateur des prix à la consommation hors énergie et alimentation (Core PCE), a progressé de 0,25 % en août, légèrement moins qu'attendu, et a surtout été revu nettement à la baisse sur les premiers mois de l'année. L'inflation cœur ressort donc à 3,0 % en août contre 3,3 % initialement estimés pour juillet. Surtout, elle accélère finalement beaucoup moins depuis la fin de l'année dernière que ce qu'indiquaient les données précédentes et elle ralentit davantage cet été. En effet, sur les trois derniers mois, l'inflation cœur ressort à 2 % contre 3 % estimés fin juillet.
Des révisions à la baisse étaient attendues en raison de changements de méthodologie dans le calcul des prix des services financiers ainsi que des logiciels et matériels informatiques, et compte tenu de l'écart entre cette mesure d'inflation et celle du CPI cœur (2,4 % en août). Mais elles sont deux fois plus importantes que ce qu'attendaient les économistes et cela suggère des pressions stables plutôt que haussières sur la tendance de l'inflation.
Une inflation un peu moins élevée et qui n'accélère pas est une bonne nouvelle pour la Fed et réduit l'urgence ainsi que l'ampleur des hausses de taux nécessaires. Cela dit, l'inflation cœur reste bien trop élevée, un point au-dessus de la cible, et elle ne ralentit toujours pas clairement dans les nouvelles données (l'inflation sur trois mois sous-estime très probablement la tendance). Cela ne devrait donc pas être suffisant pour que la Fed remette en cause la hausse de taux supplémentaire d'ici à la fin de l'année qu'elle indiquait lors de sa réunion de septembre.
La croissance américaine est revue à la hausse au S1 grâce à la demande domestique
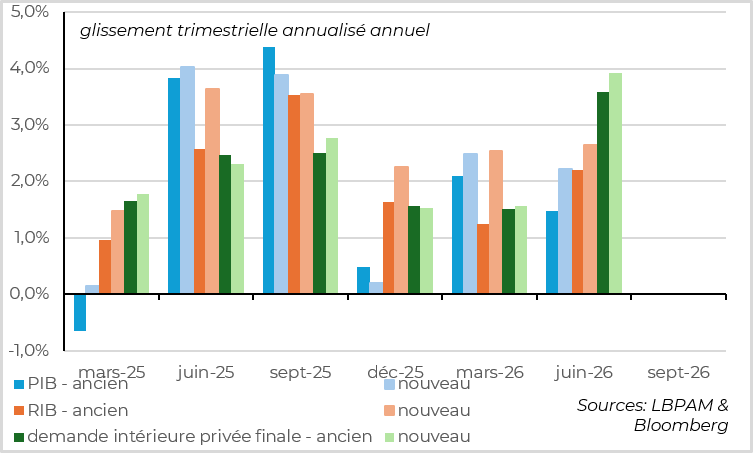
D'autant que la croissance est aussi révisée à la hausse sur le début de l'année et semble plus solide que ce que suggéraient les données initiales.
La croissance du PIB du T2 a été revue de 1,5 % à 2,2 % et celle du T1 de 2,2 % à 2,5 %. Cette croissance proche de 2,5 % au cours du premier semestre semble par ailleurs plus soutenable puisqu'elle s'accompagne de revenus réels plus dynamiques, qui progressent finalement de 2,5 % et 2,6 % sur les deux premiers trimestres, et parce qu'elle est davantage tirée au T2 par la consommation et l'investissement des entreprises (plutôt que par la baisse des importations et le rebond des dépenses publiques). En effet, la demande domestique privée finale (c'est-à-dire hors stocks) accélère de 1,8 % au T4 2025 et au T1 2026 à 4,6 % au T2.
La consommation reste très dynamique cet été, au prix d'un taux d'épargne toujours en baisse
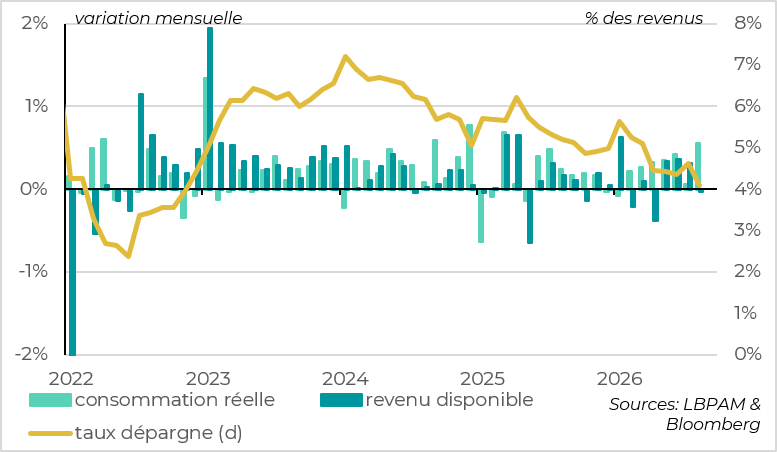
Pour le troisième trimestre, la consommation semble toujours très dynamique. Elle progresse de 0,6 % en août après avoir été révisée à 0,1 % en juillet, quand elle a souffert du contrecoup des soldes en ligne avancées à juin. L'acquis de croissance pour le T3 passe donc de 1,8 % fin juillet à 3,3 % fin août, ce qui serait proche des 3,8 % enregistrés au T2.
Cela dit, les revenus des ménages sont moins dynamiques à cause du ralentissement des salaires et ils baissent même en termes réels en août à cause de la hausse de l'inflation. Le taux d'épargne continue donc de baisser. Même s'il est moins extrême qu'estimé avant les révisions (à 4,4 % au T2 au lieu de 2,8 %), le taux d'épargne atteint tout de même en août un plus bas depuis mi-2022, à 4,1 %. La consommation est donc un peu plus soutenable que ce que l'on pensait auparavant, mais elle dépend toujours fortement d'effets de richesse favorables et devrait tout de même ralentir si le choc énergétique perdure et que l'emploi ne se reprend pas plus clairement.
Japon : Les conditions des entreprises permettent à la BoJ de poursuivre les hausses de taux
La situation des entreprises japonaises reste très bonne cet été
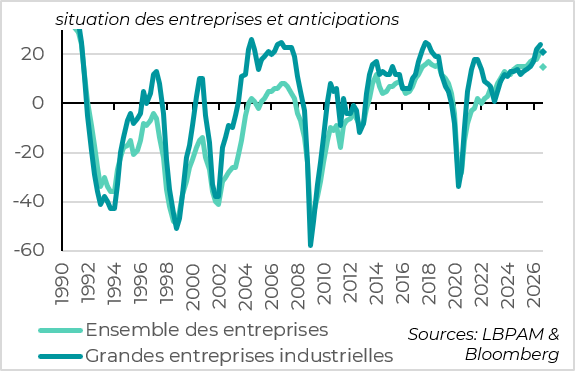
D'après l'enquête trimestrielle du Tankan, la situation des entreprises japonaises est la meilleure depuis le début des années 1990 cet été (+21 pt). Elle est tirée par les entreprises industrielles, qui indiquent que leur situation est la meilleure depuis 8 ans (c'est-à-dire avant le Covid, 24 pt). Les entreprises non industrielles indiquent une légère baisse de leur confiance, qui reste toutefois proche de ses plus hauts niveaux depuis 30 ans (+35 pt). Comme à leur habitude, les entreprises japonaises sont prudentes sur les perspectives, mais anticipent que les conditions resteront très favorables au T3 (+15 pt).
C'est cohérent avec une croissance tendancielle autour de 1 %, toujours nettement au-dessus du potentiel de l'économie (~0,5 %).
Le pricing power des entreprises est élevé et les anticipations d'inflation stables
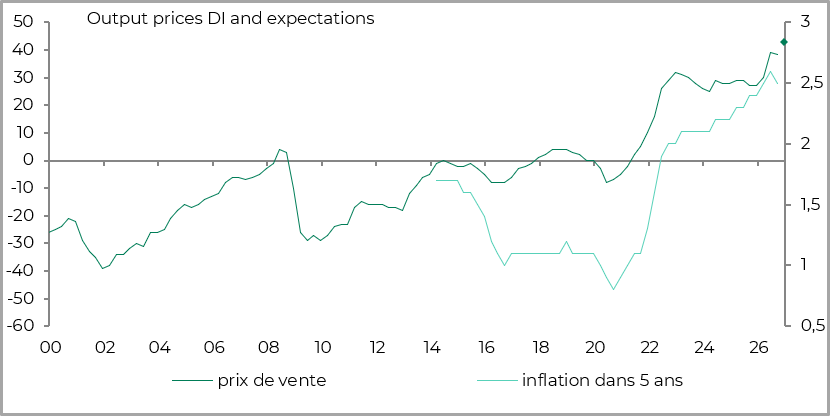
Sur les prix, les entreprises japonaises indiquent qu'elles augmentent leurs prix de vente au rythme le plus élevé de l'histoire encore au T3 et qu'elles n'anticipent pas de ralentissement pour la fin d'année. Ces hausses de prix sont généralisées en termes de secteurs et de taille d'entreprise et sont soutenues par des tensions toujours plus importantes sur le marché de l'emploi et les capacités de production.
Les anticipations d'inflation des entreprises à 5 ans, une mesure à laquelle la BoJ attache une grande importance, annulent leur hausse du T2 mais restent élevées à 2,5 %. C'est rassurant quant à la sortie durable de la psychologie de déflation.
Cela valide l'idée que le risque est désormais plutôt que la tendance d'inflation s'ancre au-dessus de 2 % plutôt qu'elle ne revienne sous les 2 %, ce qui a justifié l'accélération des hausses de taux de la BoJ en septembre (avec deux hausses espacées de seulement 3 mois).
Les conditions financières pour les entreprises restent accommodantes malgré la hausse des taux directeurs
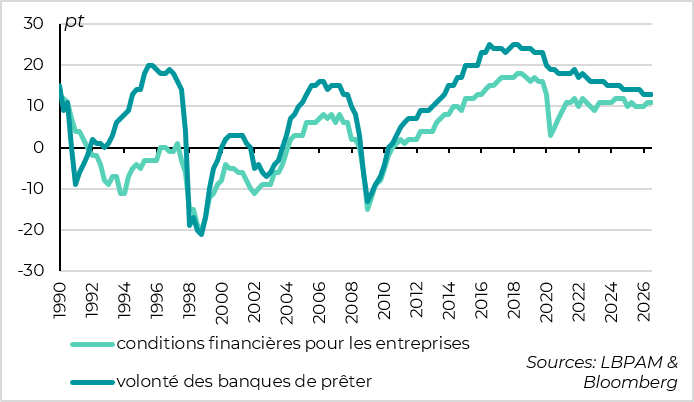
Un autre point qui devrait rassurer la BoJ est que les entreprises indiquent que les conditions de financement restent favorables malgré les six hausses de taux depuis 2024 et un taux directeur qui dépasse 1 % pour la première fois depuis plus de 30 ans. En effet, même si les deux tiers des entreprises indiquent une hausse des intérêts sur leurs prêts, elles estiment que leurs conditions financières restent stables en territoire positif et que l'offre de crédit des banques demeure abondante. Et c'est vrai aussi bien pour les grandes que pour les petites entreprises.
Au total, malgré le nouveau choc énergétique, les conditions météorologiques défavorables cet été, ainsi que des taux à leurs plus hauts niveaux depuis des décennies, les entreprises japonaises indiquent une poursuite de la dynamique de reflation de l'économie. Cela permet à la Banque du Japon de poursuivre la normalisation de sa politique monétaire, qui reste accommodante, avec une certaine confiance.
Si une hausse de taux dès octobre apparaît peu probable, nous continuons de prévoir une hausse de taux en décembre (à 1,5 %) et une à deux hausses de taux supplémentaires l'année prochaine. Contrairement aux autres grandes banques centrales, nous pensons que le marché n'exagère pas les hausses de taux à venir au cours des prochains trimestres.
Xavier Chapard
Adjoint au directeur de la Recherche