Pas de répit pour la dette française
Lien
Que retenir de l'actualité de marché du 23 octobre 2026 ? Réponses avec le décryptage de Xavier Chapard.
Vue d'ensemble
► Une fois n'est pas coutume, la France occupe le devant de la scène sur les marchés internationaux cette semaine, aux côtés du pétrole et de l'IA. Malheureusement, ce n'est pas pour de bonnes raisons. Ainsi, la France emprunte à 10 ans à plus de 5 % pour la première fois depuis 2002, soit un taux supérieur à celui des États-Unis. Le spread par rapport à l'Allemagne est proche de ses plus hauts historiques, atteints lors de la crise de la dette de la zone euro, et la prime de risque de la France est désormais la plus élevée parmi les pays de la zone euro.
► La volatilité pourrait rester importante à court terme, compte tenu des incertitudes entourant l'adoption du budget, des tensions sociales toujours en cours et de la révision de la note de la France par Moody's ce soir (avec un risque de dégradation de Aa3 à A1, ce qui alignerait la note sur celles de S&P et Fitch). Au-delà, la prime de risque sur la dette française peut paraître attractive au regard des fondamentaux. Mais on peut s'interroger sur l'appétit des investisseurs, principalement étrangers, pour la dette française alors que les incertitudes politiques et celles entourant la trajectoire des finances publiques devraient rester très élevées, au moins jusqu'aux élections de l'année prochaine. C'est pourquoi nous demeurons prudents à l'égard de la dette française.
►En l'état, le stress reste largement concentré sur la dette publique française, de sorte que les risques de crise financière ou de dégradation marquée des conditions financières nous paraissent limités. Dans ce contexte, nous estimons que le scénario d'une croissance stable autour de 1 % dans la zone euro reste d'actualité. D'ailleurs, la confiance des entreprises françaises a légèrement progressé en octobre, passant de 96 à 97 points selon l'enquête de l'Insee, portée à la fois par l'industrie et les services.
►Du côté de la BCE, qui se réunit la semaine prochaine, nous pensons qu'elle maintiendra une « ambiguïté constructive » concernant la France, en indiquant qu'elle est prête à intervenir sur les dettes souveraines si nécessaire, sans pour autant préciser les conditions qui la conduiraient à agir. Cela renforce notre conviction que la BCE restera prudente en matière de hausse des taux, même si les prix de l'énergie et les risques inflationnistes associés continuent d'augmenter. Nous pensons qu'elle maintiendra ses taux inchangés en octobre avant de les relever en décembre, puis probablement une dernière fois au début de l'année 2027.
► Les prix du pétrole et du gaz ont de nouveau augmenté cette semaine, sous l'effet de la poursuite des attaques contre l'Arabie saoudite, de l'absence de progrès dans les négociations entre les Iraniens et les Américains et, surtout, d'informations selon lesquelles les États-Unis et Israël auraient élaboré des plans visant à reprendre les frappes sur l'Iran après les élections de mi-mandat de début novembre. Si tel est le cas, cela constituerait un risque important pour notre scénario, qui repose sur une désescalade des tensions autour du détroit d'Ormuz et une baisse des prix de l'énergie à partir de la fin de l'année. Quoi qu'il en soit, la hausse des prix du gaz en Europe à l'approche de l'hiver, qui les porte à leur plus haut niveau depuis 2022, pèse sur la confiance des ménages dans la zone euro et au Royaume-Uni. Celle-ci est revenue en octobre à un niveau proche de ses points bas du printemps. Cela va dans le sens de notre scénario d'un ralentissement de la consommation au quatrième trimestre et renforce notre vigilance à l'égard des actifs risqués à court terme.
► De l'autre côté de la Manche, les dernières données devraient lever les dernières réticences au sein de la Banque d'Angleterre à rejoindre le cycle de hausse de taux général. En effet, l'inflation a accéléré plus qu'attendu en septembre, de 3,1 à 3,5 %, à cause de la hausse de l'inflation énergétique mais aussi de l'inflation dans les services. Par ailleurs, le marché de l'emploi semble enfin s'être stabilisé, avec une baisse du taux de chômage de 4,9 à 4,7 % en août, une hausse de l'emploi salarié en septembre et une stabilisation des salaires à un niveau encore un peu élevé. Nous pensons que la hausse des risques d'inflation de second tour et la baisse des risques sur l'emploi vont pousser la BoE à augmenter ses taux pour la première fois de l'année début novembre et de nouveau en février, quand l'inflation sera nettement au-dessus de 4 %.
Pour aller plus loin
France : les marchés accentuent encore la pression sur la dette publique
Les tensions sur la dette française s'accentuent nettement
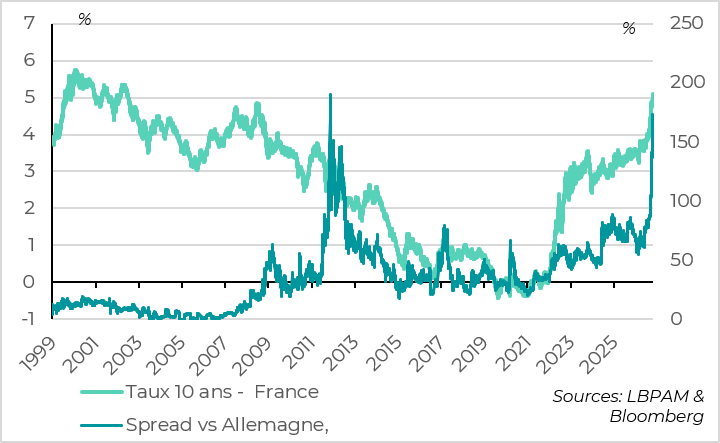
L'écart de taux 10 ans entre l'Allemagne et la France, sous tension depuis la dissolution de 2024, a bondi depuis la rentrée. Il augmente de 80 à 140 pb courant septembre à cause de l'annonce d'un nouveau dérapage budgétaire cette année (déficit revu de 5 à 5,4 % du PIB) et du début des négociations du budget 2027 et surtout de la campagne présidentielle. Il a ensuite oscillé autour de 140 pb durant la première moitié d’octobre, une fois débouclées les opérations spéculatives de Hedge Funds rendues trop risquées par la forte hausse de la volatilité. Mais il augmente de nouveau fortement depuis les évènements du week-end dernier, probablement à cause de ventes d'investisseurs étrangers de plus long terme, pour s'approcher de 175 pb. La prime de risque sur la France est désormais la plus élevée parmi les pays de la Zone euro et n'a dépassé son niveau actuel que durant deux jours fin 2011, durant la crise de la dette de la Zone euro. Cela va pénaliser l'économie française par rapport à celle de ses voisins.
Même si les taux allemands ont commencé à bénéficier de leur statut de valeur refuge depuis le début du mois, cela ne compense pas la hausse du spread français. Dès lors, le taux 10 ans français dépasse les 5 % pour la première fois depuis 2002. Ce n'est pas une catastrophe immédiate, car le coût de la dette française s'ajuste graduellement (la maturité moyenne de la dette française est de plus de 8 ans). Mais cela complique la situation et les perspectives de consolidation des finances publiques. Le taux moyen sur la dette française est déjà remonté de 1 % à 2 % depuis 2020, et il atteindra 3 % avant la fin du prochain quinquennat si les taux restent à leur niveau actuel. Cela augmenterait alors de 1,5 pt de PIB supplémentaire l'ajustement budgétaire à réaliser pour stabiliser les finances publiques.
L'ajustement budgétaire nécessaire à la stabilisation de la dette est très important
Il existe encore plusieurs risques à court terme susceptibles de générer de la volatilité, notamment l'adoption du budget 2027, l'évolution des mouvements sociaux et la révision de la note de Moody's ce soir. Une fois ces échéances passées, on pourrait penser que le niveau de prime atteint par la dette française attirera de nouveaux investisseurs, tant il paraît difficile à justifier au regard des fondamentaux macrofinanciers du pays. Mais ces investisseurs, principalement étrangers (ils détiennent 55 % de la dette française et quasiment l'intégralité de la dette supplémentaire émise depuis le début de l'année), seront-ils au rendez-vous alors que les perspectives politiques et la trajectoire budgétaire demeureront très incertaines, au moins jusqu'aux élections présidentielle et législatives de l'an prochain ?
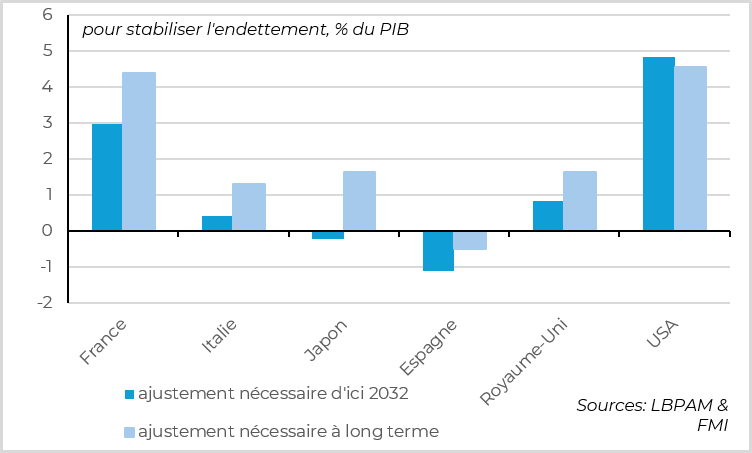
Or, un ajustement budgétaire de grande ampleur paraît inévitable. Pour stabiliser la dette rapportée au PIB, qui se rapproche rapidement de 120 %, une amélioration de plus de 3 points de PIB du solde budgétaire primaire (hors charge d'intérêts) serait nécessaire. Il s'agit du plus important ajustement budgétaire à réaliser parmi les principales économies développées au cours des prochaines années, à l'exception des États-Unis.
Mais un tel effort n'est pas sans précédent, y compris en France
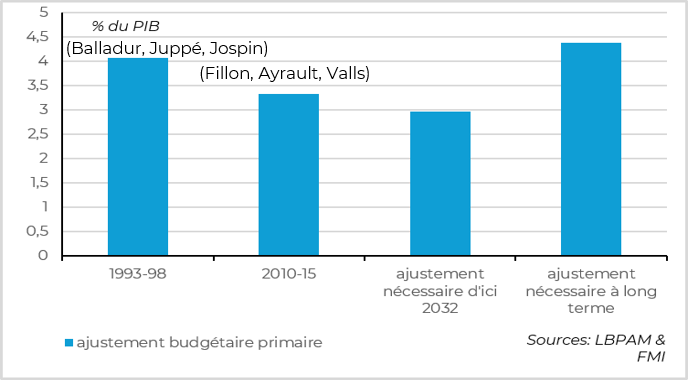
La bonne nouvelle est qu'un tel ajustement n'est ni impossible ni sans précédent, même pour la France.
D'abord, l'effort nécessaire reste bien inférieur aux plus de 10 points de PIB qu'ont dû réaliser l'Espagne et le Portugal au début des années 2010, sans même évoquer le cas de la Grèce. Il est en revanche d'un ordre de grandeur comparable à celui mis en œuvre par l'Italie.
Par ailleurs, des ajustements d'une ampleur similaire ont déjà été réalisés en France, au milieu des années 1990 puis au début des années 2010. Cela dit, la croissance est aujourd'hui plus faible qu'elle ne l'était dans les années 1990, tandis que les marges de manœuvre pour augmenter les impôts sont plus limitées qu'au début des années 2010. En outre, ces ajustements se sont accompagnés d'un coût économique et social significatif, notamment en matière de chômage. Cela rend les réformes plus difficiles à mettre en œuvre, en particulier dans le contexte actuel de fragmentation politique.
La confiance des entreprises françaises résiste en octobre
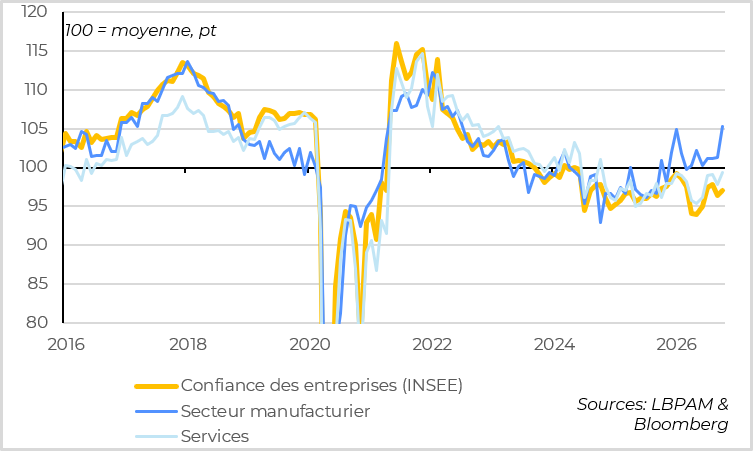
Du point de vue conjoncturel, la France continue de faire preuve de résilience grâce à un cycle mondial toujours favorable. Ainsi, la confiance des entreprises a légèrement progressé en octobre, selon l'enquête de l'Insee, passant de 96 à 97 points. Ce niveau reste inférieur à sa moyenne historique, mais demeure compatible avec une croissance légèrement positive.
Cette amélioration est portée par l'industrie, dont l'indicateur de confiance bondit à 105, son plus haut niveau depuis la mi-2022. Cette évolution est cohérente avec la vigueur de la reprise industrielle mondiale. La confiance dans les services reste plus modérée, à 99 points, mais elle progresse également en octobre pour atteindre son plus haut niveau depuis deux ans. Cela suggère que la demande intérieure n'est pas aussi déprimée qu'on pourrait le craindre.
Mais le commerce, la construction et l'emploi montrent davantage de signes de faiblesse
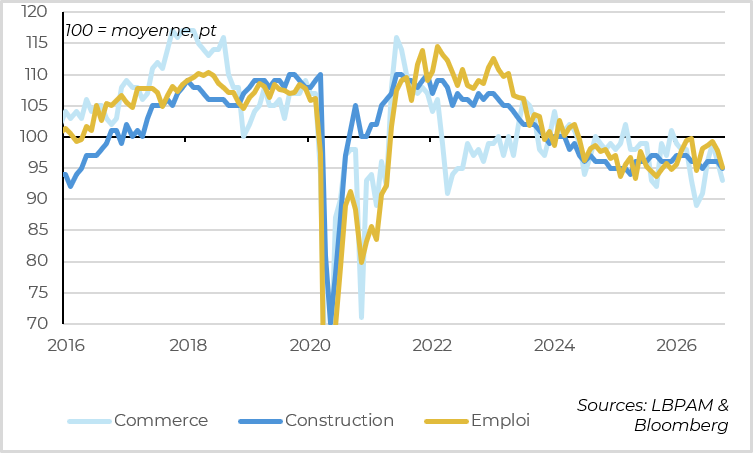
Il est rassurant que la confiance des entreprises françaises résiste, pour l'instant, à la hausse des tensions financières et des incertitudes politiques. Mais rien ne garantit que cela suffira à apaiser les tensions sociales. En effet, le commerce et la construction souffrent de la hausse des prix de l'énergie et des taux d'intérêt, qui pèsent sur le pouvoir d'achat des ménages et sur leur capacité à investir. Par ailleurs, les entreprises indiquent avoir légèrement réduit leurs effectifs en octobre, l'indicateur de l'Insee retombant à 95 points.
Royaume-Uni : en route vers une hausse des taux
La BoE est la dernière grande banque centrale à ne pas avoir relevé ses taux cette année
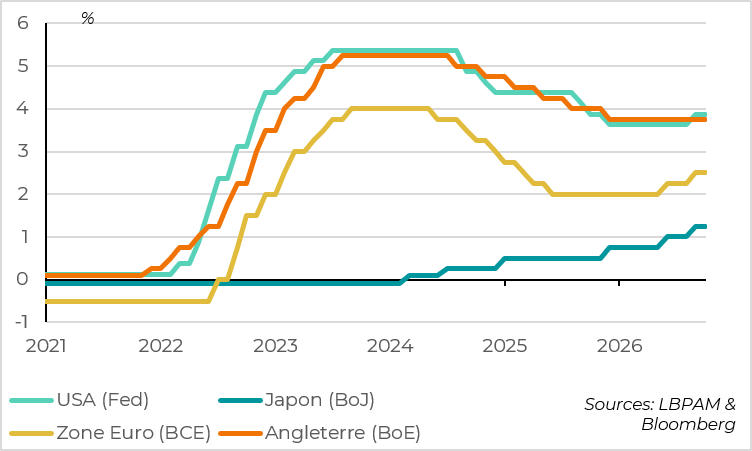
La Banque d'Angleterre a maintenu ses taux inchangés cette année, à 3,75 %, ce qui la distingue des trois autres grandes banques centrales, qui ont toutes repris le cycle de hausse des taux depuis l'été. Cela dit, les probabilités d'un relèvement des taux augmentent depuis le nouveau rebond des prix de l'énergie observé cet été. En effet, la persistance du choc inflationniste et la résilience de l'économie renforcent les risques d'effets indirects de l'inflation et de second tour sur les salaires.
Ainsi, lors de la réunion de septembre, trois des neuf membres du comité ont voté en faveur d'une hausse des taux, et le communiqué indiquait qu'une prolongation du choc énergétique pourrait contraindre la BoE à agir.
Or, les données macroéconomiques publiées cette semaine, contrairement à celles du mois dernier, devraient finir de convaincre les membres les plus centristes de la nécessité d'entamer un cycle de resserrement monétaire.
L'inflation accélère en septembre, sous l'effet de l'énergie mais pas uniquement
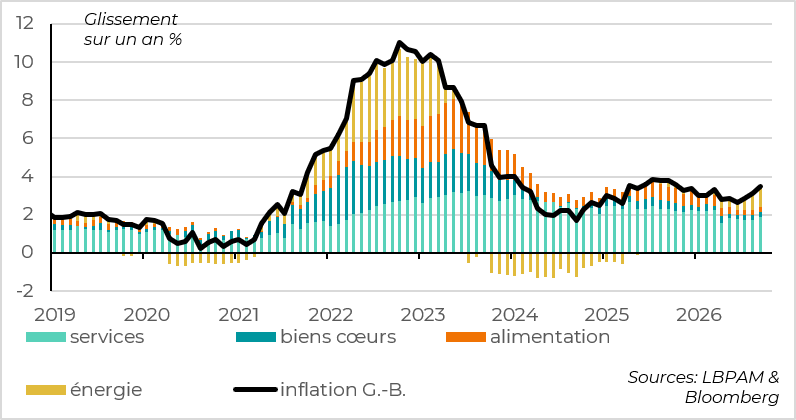
D'abord, l'inflation a accéléré plus qu'attendu en septembre, passant de 3,1 % à 3,5 %. Cette accélération s'explique principalement par la hausse des prix de l'énergie, tandis que les prix alimentaires restent modérés, à 1,6 %. Cela dit, le niveau actuel des prix de l'énergie devrait continuer à alimenter la hausse de l'inflation totale dans les prochains mois, laquelle devrait nettement dépasser les 4 % au début de l'année 2027.
L'inflation sous-jacente accélère légèrement, une première depuis six mois
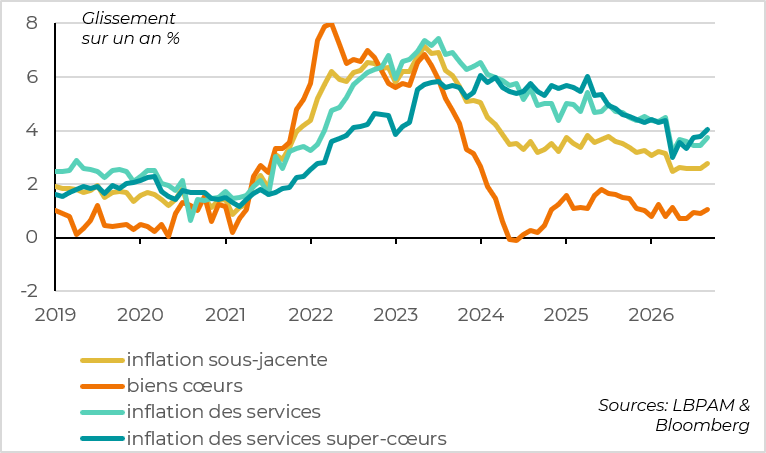
Surtout, la hausse de l'inflation en septembre s'explique aussi en partie par l'inflation sous-jacente, qui accélère de 2,6 % à 2,8 %, alors qu'elle était restée stable au cours des derniers mois.
Il ne semble pas que cela reflète une diffusion plus marquée du choc énergétique aux prix domestiques. En effet, la hausse de l'inflation des biens de base reste modérée, de 0,9 % à 1 %, et demeure concentrée sur le matériel informatique, un secteur davantage porté par l'IA. De même, l'accélération de l'inflation des services, de 3,4 % à 3,7 %, est principalement liée à des postes directement affectés par le choc énergétique, comme les billets d'avion et les transports.
Cela suggère néanmoins que l'inflation devrait rester un peu plus élevée qu'attendu jusqu'à présent, sous l'effet de la hausse des prix de l'énergie et du fait que les autres composantes des prix ne ralentissent plus réellement.
Le taux de chômage recule et l'emploi semble enfin se stabiliser
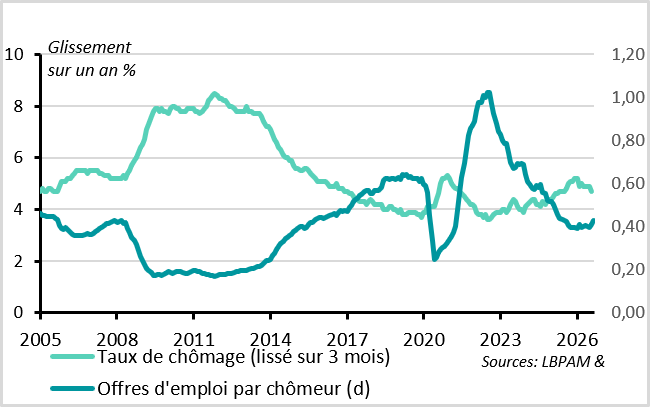
Au-delà de l'inflation, le marché du travail constituait la principale raison de la prudence de la BoE, dans la mesure où il se dégradait légèrement et ne générait pas de pressions inflationnistes significatives. Mais les derniers chiffres suggèrent une stabilisation, voire une légère reprise de l'emploi, cohérente avec la bonne résistance de la croissance.
Le taux de chômage recule de manière inattendue, de 4,9 % à 4,7 % en août, soit son plus bas niveau depuis un an et un niveau inférieur aux 5 % anticipés par la BoE pour le troisième trimestre. Cette baisse repose sur des facteurs plutôt favorables, puisqu'elle résulte d'une hausse de l'emploi et non d'un recul du taux de participation. En septembre, l'emploi salarié a progressé de 13 000 postes, après avoir finalement stagné en août, alors qu'il était initialement estimé en baisse de 26 000 postes. Cela met fin à six mois consécutifs de recul de l'emploi salarié.
Il convient toutefois de rester prudent, ces données faisant souvent l'objet de révisions importantes. Par ailleurs, d'autres indicateurs du marché du travail demeurent mal orientés en septembre, notamment les inscriptions au chômage et le nombre de postes vacants. Néanmoins, l'ensemble de ces éléments suggère que le marché du travail commence à se stabiliser après sa nette dégradation observée en 2025.
Les pressions salariales ne refluent plus depuis l'été
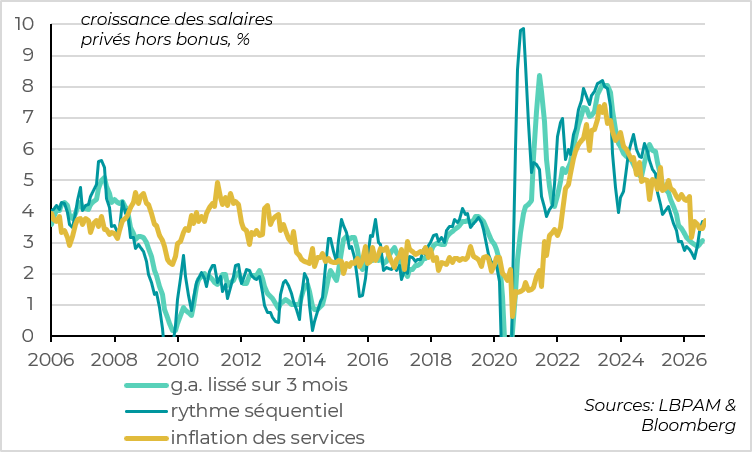
Par ailleurs, les salaires cessent de ralentir et réaccélèrent même légèrement cet été, passant de 2,9 % à 3,0 % pour les salaires du secteur privé hors bonus. Ce niveau demeure seulement légèrement supérieur à celui considéré comme compatible avec une inflation conforme à la cible. Ainsi, les salaires ne constituent pas une source de pressions inflationnistes supplémentaires. En revanche, ils ne contribuent plus non plus à la désinflation et ne devront pas réaccélérer davantage.
Au total, ces données devraient suffire à convaincre la BoE de relever ses taux lors de sa prochaine réunion, début novembre. Avec une inflation attendue au-dessus de 4 % au début de l'année 2027, nous pensons que la BoE procédera à un deuxième relèvement de taux en février, portant son taux directeur à 4,25 %.
Xavier Chapard
Adjoint au directeur de la Recherche