Seule une ouverture d'Ormuz peut faire descendre le prix des hydrocarbures
Lien
Que retenir de l'actualité de marché du 13 octobre 2026 ? Réponses avec le décryptage de Sebastian Paris Horvitz.
Vue d'ensemble
► Le président Trump a annoncé au cours du week-end qu’il avait trouvé un accord avec V. Poutine pour que la Russie fournisse du diesel (1,8 millions de tonnes pour les mois à venir) aux Etats-Unis pour faire baisser les prix du diesel qui ont atteint des plus hauts niveaux historiques outre-Atlantique, dépassant les 6 dollars le gallon. Cette décision s’accompagne évidemment d’une levée partielle des sanctions vis-à-vis de la Russie.
► Il n’est pas encore clair si cette mesure est légale ou pas compte tenu de la loi passée par le Congress en 2022 interdisant les importations de pétrole en provenance de la Russie. Certains élus Républicains se sont déjà prononcés contre la mesure, craignant que ceci ne soit contreproductif pour les élections législatives de mi-mandat de début novembre.
► Ce qui est certain est que à très court terme, si jamais la Russie pouvait fournir les montants annoncés, l’impact sur les prix sera relativement limité. Sachant, que rien ne dit que la Russie puisse fournir les montants annoncés. En effet, le président Poutine avait décidé d’arrêter les exportations de diesel vu la forte détérioration de production du pays, à cause des attaques Ukrainiennes. En outre, si bien le diesel joue un rôle majeur dans le transport aux Etats-Unis, l’impact aura peu ou pas d’incidence sur les prix de l’essence qui est aussi à des niveaux historiquement élevés, dépassant les 4 dollars le baril. C’est le prix de l’essence qui pèse le plus dans le coût de la vie pour la large majorité des ménages.
► Aussi, si les Etats-Unis venaient à obtenir plus de diesel que les autres pays du monde, à production mondiale de diesel donnée (celle-ci étant limitée par le manque de pétrole brut), les prix devraient remonter tôt ou tard, à moins que le président Trump décide d’interdire les exportations américaines de diesel.
► Quoi qu’il soit, cet accord unilatéral du gouvernement américain est encore une preuve de la difficulté d’établir un partenariat avec les Etats-Unis aujourd’hui. En effet, dans un accord multilatéral, lors d’une réunion d’urgence il y a seulement 2 semaines, les pays européens avaient décidé de réduire leurs réserves stratégiques de pétrole, y compris de diesel, de 100 millions de barils pour apaiser les tensions sur le prix mondiaux.
► Mais, il est important de bien garder en tête qu’Il n’y aura pas de réduction notable des prix des hydrocarbures dans les trimestres à venir sans la normalisation des flux dans le détroit d’Ormuz. Par normalisation, on entend un retour à la normale dans le détroit des flux maritimes sans danger pour les bateaux y circulant.
► Notre scénario d’enlisement qui devrait encore perdurer comme le montrent les derniers évènements reste d’actualité. Ainsi, le prix du pétrole devrait encor rester élevé. Néanmoins, nous pensons toujours qu’après les élections de mi-mandat, on pourrait avoir des ouvertures vers un apaisement du conflit. C’est dans ce scénario, que nous voyons les prix reculer graduellement vers des niveaux en-dessous des 90 dollars le baril de pétrole. Le déclin se poursuivre en 2027, avec une offre qui deviendrait abondante. Pour les prix du gaz, notamment en Europe, nous voyons un chemin similaire, sachant qu’ils ont atteint un nouveau plus haut (84 euros le MWh), handicapant davantage l’Europe.
► Cette évolution des prix énergétique va continuer à affecter la confiance des consommateurs. De fait dans l’enquête préliminaire de l’U. du Michigan pour le mois d’octobre sur la confiance des consommateurs américains, on a pu constater que celle-ci a de nouveau reculé, s’approchant de son plus bas historique. Ce sont bien les conditions présentes, avec des prix de l’énergie très élevées, qui pèsent le plus sur le moral des ménages. De fait les anticipations d’inflation à 1 an ont de nouveau monté, tout comme celles à long terme qui restent dans la fourchette haute des 30 dernières années. Evidemment ceci n’est pas une bonne nouvelle pour la Fed.
► En même temps, nous avons eu les statistiques sur l’évolution des salaires pour le mois de septembre, produites par la Fed d’Atlanta. Celles-ci souffrent moins du biais de composition de la statistique sur la progression des salaires horaires publiés dans le rapport emploi. Néanmoins, elles montrent aussi que la croissance des salaires s’est modérée en septembre. Mais le ralentissement est bien moins marqué, avec un salaire moyen progressant de 3,9% en glissement annuel, contre 3% pour la statistique de l’enquête emploi. Ceci indique que certains ménages continuent à préserver leur pouvoir d’achat, expliquant que la consommation tienne encore.
► Les incertitudes qui pèsent encore sur la conjoncture nous poussent encore à rester prudents sur les actifs risqués à court terme. Vu les niveaux atteints par les taux souverains, et nos prévisions sur les prix de l’énergie et sur des hausses plutôt modérées des taux directeurs pour les principales banques centrales, nous pensons toujours que obligations souveraines, notamment en se focalisant sur les parties intermédiaires des courbes, offrent une bonne protection dans cet environnement.
Pour aller plus loin
Prix des hydrocarbures : Ormuz doit ouvrir pour un recul durable des prix
Des prix du diesel historiquement élevés
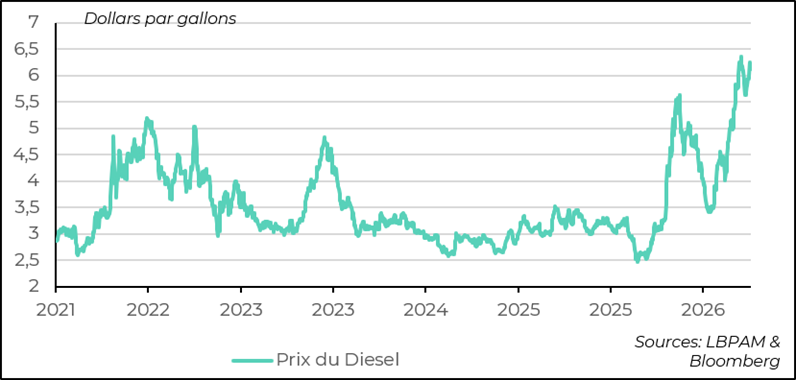
Les prix du diesel restent historiquement élevés outre-Atlantique, dépassant les 6 dollars par gallon. Néanmoins, l’accord annoncé par le président Trump d’un accord passé avec la Russie pour fournir du diesel aux Etats-Unis a permis une légère baisse. Néanmoins, il est difficile de penser que cette baisse puisse être notable dans l’avenir.
Les Etats-Unis, en levant partiellement des sanctions sur la Russie auraient obtenu la promesse de livraisons importantes de diesel de la part de la Russie. Le président Poutine se serait engagé à fournir 300000 tonnes très prochainement, pour passer rapidement à 500000 tonnes puis à 1000000 tonnes.
Il est difficile de voir la Russie être capable de livrer tous ces montants rapidement étant donné la baisse de sa capacité de production, du fait des attaques des Ukrainiens sur les capacités du pays.
En outre, les Etats-Unis consomment autour de 3-4 millions de baril par jour de diesel, or 500000 tonnes par mois ne représentent que 125000 barils par jour. Ce qui ne changera pas vraiment la donne sur les niveaux des prix.
Les marges de raffinage restent très élevées
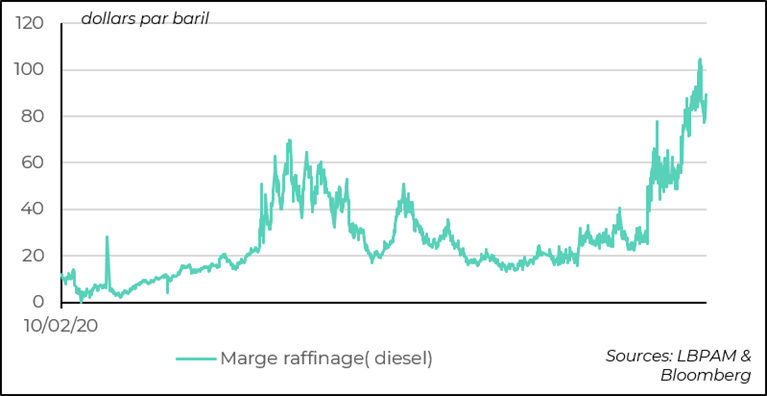
Aussi, il est important que les marges de raffinage restent historiquement élevées, du fait du manque de brut, vu la situation au Moyen Orient.
Plus d’importations de diesel peuvent soulager ces marges mais elles devraient rester élevées.
Le marché pétrolier et gazier reste sous pression
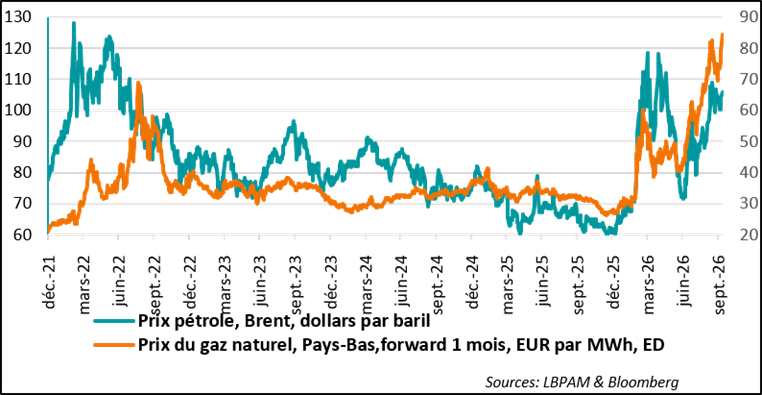
En fait, il n’est pas possible de réduire les prix de hydrocarbures rapidement sans un retour à la normale du trafic maritime dans le détroit d’Ormuz.
De fait, les dernières tensions avec les attaques de rebelles Houthis sur l’Arabie-Saoudite continuent de mettre une pression haussière sur les prix.
Le prix du pétrole est revenu autour de 105 dollars le baril, alors que le prix du gaz en Europe a atteint un plus haut historique à plus de 84 euros le MWh.
Nous pensons toujours, à la vue des événements récents, avec la difficulté des Etats-Unis d’avancer dans ses négociations avec l’Iran, que notre scénario d’enlisement reste d’actualité, avec des prix des hydrocarbures qui resteront encore élevés. Néanmoins nous tablons toujours sur une solution, même si partielle, du conflit avec au moins une ouverture soutenable d’Ormuz après les élections de mi-mandat en novembre. Ainsi, nous projetons un recul des sur la fin de l’année pour s’accentuer en 2027, avec une offre qui devrait devenir abondante.
Etats-Unis : la confiance des consommateurs reste faible
La confiance des ménages proche des plus bas historiques
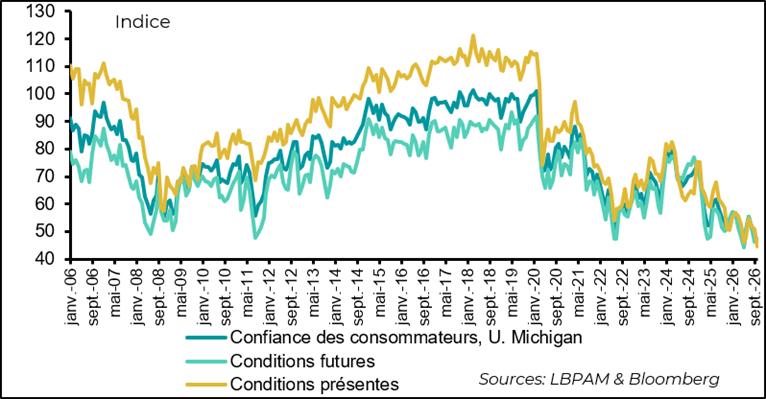
L’enquête préliminaire sur la confiance des ménages de l’U. du Michigan a montré une chute de l’indice total, s’approchant de son plus bas historique. Evidemment, vu la conjoncture, c’est la perception sur les conditions présentes qui a le plus baissé, atteignant son plus bas depuis près de 30 ans.
La raison essentielle reste le problème du pouvoir d’achat et donc évidemment l’évolution des prix.
Les anticipations d'inflation repartent à la hausse
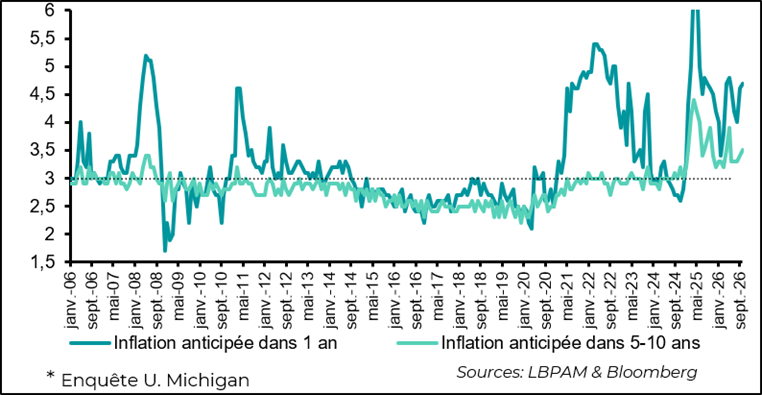
En effet, avec la forte hausse des prix énergétique, alors que les prix alimentaires remontent aussi, les anticipations d’inflation des ménages sont reparties à la hausse. Que ce soit celle à court terme (1 ans) ou celle à moyen terme (5-10 ans), les deux restent élevées. Ceci est évidemment un point d’inquiétude pour la Fed.
La progression des salaires décélère mais reste élevée
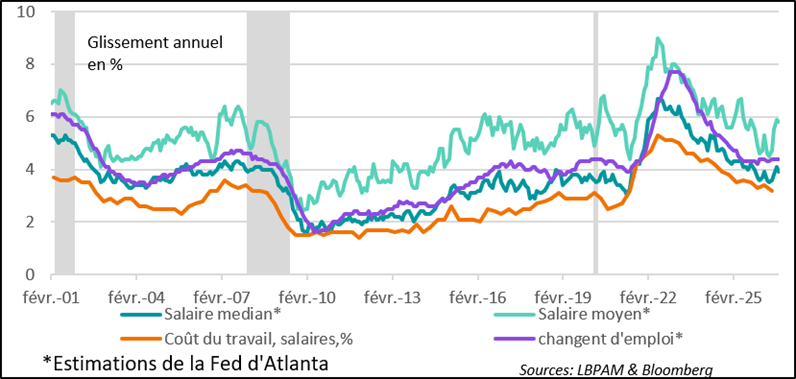
Malgré ces craintes sur l’inflation, notons que les dernières statistiques de la Fed d’Atlanta sur la progression des salaires pour le mois de septembre, même si elles montrent une légère décélération, on voit qu’en moyenne les salaires continuent à progresser plus rapidement que l’inflation. Ceci indique qu’il a bien des catégories qui continuent de bénéficier des hausses de salaires solides, préservant les pouvoir d’achat.
Les ménages politiquement indépendants expliquent la baisse de la confiance
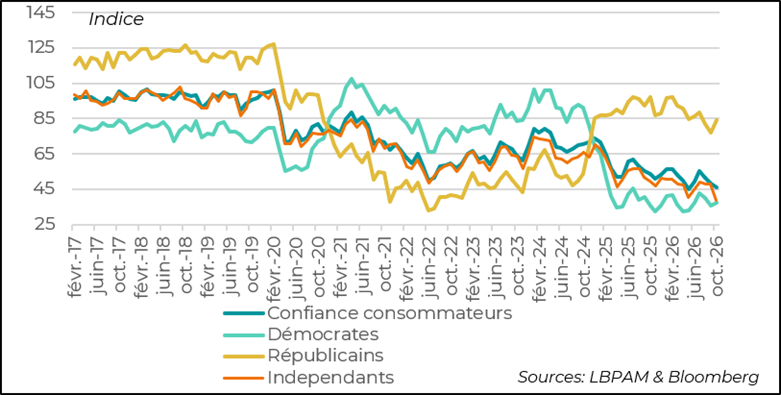
En même temps l’enquête de l’U. du Michigan , révèle que du point de vue de la sensibilité politique la baisse de la confiance s’explique en grand partie par un très fort déclin des chez les électeurs indépendants. Ceci est évidemment un point négatif pour l’administration actuelle et confirme la tonalité des sondages très favorable aux Démocrates.
Néanmoins, même si Les sondages montrent que les Démocrates sont bien placés pour emporter la chambre des Représentants, et qu’ils pourraient emporter aussi la majorité au Sénat, il est difficile d’être sûr d’une victoire massive. De fait cette crainte, s’est traduit par des dépenses de campagne colossales des candidats Républicains, avec, selon le New York Times, une contribution historique de E. Musk de 276 millions de dollars. Dans moins d’un mois on aura la réponse.
Sebastian Paris Horvitz
Directeur de la Recherche