Une activité solide, mais un marché de l'emploi américain qui ne montre aucun signe de surchauffe
Lien
Dans un contexte marqué par la persistance de prix de l’énergie élevés et de taux d’intérêt durablement restrictifs, Sebastian Paris Horvitz, responsable de la recherche, revient sur la résilience de l’économie mondiale, l’évolution de l’inflation et les perspectives des marchés financiers.
Vue d'ensemble
► Malgré les estimations de certains observateurs faisant état d'une forte hausse des flux pétroliers transitant par le détroit d'Ormuz, les prix du pétrole et du gaz restent élevés. Cette situation s'expliquerait par l'audace de certains transporteurs ainsi que par la protection assurée par la marine américaine. Néanmoins, les marchés demeurent prudents et continuent d'intégrer une prime de risque importante dans les prix des hydrocarbures : le baril de Brent reste ainsi au-dessus de 100 dollars. En l'absence d'un accord garantissant la sécurité du passage, cette prime de risque devrait perdurer.
► Parallèlement, des solutions sont recherchées afin d'atténuer la facture énergétique. C'est l'objectif de l'accord conclu par le G7, qui prévoit la libération de 100 millions de barils de diesel et de pétrole brut issus des réserves stratégiques au cours des quatre prochains mois. La forte contribution des pays européens à cette initiative aurait contribué à apaiser les menaces du président américain de suspendre les exportations de diesel produit aux États-Unis. Outre-Atlantique, le prix du diesel demeure proche de son plus haut historique, bien au-delà de 6 dollars le gallon.
► Ces volumes supplémentaires issus des réserves stratégiques devraient apporter un léger soulagement, mais ils ne suffiront pas à modifier durablement la dynamique des prix. Notre scénario central demeure celui d’un enlisement du conflit au Moyen-Orient, accompagné d’une sortie progressive de l’impasse au cours du mois de novembre. Cette évolution devrait favoriser un reflux plus marqué des prix de l’énergie.
► Les prix de l'énergie continueront de peser sur le pouvoir d'achat. Les chiffres de l'inflation en zone euro pour le mois de septembre reflètent d'ailleurs la récente hausse des prix des hydrocarbures. Ainsi, l'inflation globale a accéléré à 3,8 % en glissement annuel. Dans le même temps, l'inflation sous-jacente a également progressé, mais de manière très limitée, pour atteindre 2,5 %. Cette accélération s'explique principalement par des effets de base affectant certains services, notamment le transport aérien. Au-delà de ces facteurs temporaires, nous ne constatons pas d'effets de second tour susceptibles de signaler une dérive des pressions inflationnistes, ce qui constitue un élément rassurant pour la BCE. Nous faisons ainsi partie de ceux qui estiment que la BCE conservera une approche prudente et n'anticipons que deux hausses de ses taux directeurs d'ici à la fin de l'année et au début de 2027.
► Bien que l'incertitude liée aux coûts énergétiques contribue au maintien de taux d'intérêt élevés, l'amélioration des perspectives de croissance semble également jouer un rôle important. Plus précisément, le financement de cette croissance, soutenue à la fois par les secteurs public et privé, exerce une pression haussière sur les taux d'intérêt.
► Comme de nombreux observateurs, nous constatons la résilience de l'économie mondiale face au renchérissement des coûts énergétiques et à la forte hausse des taux d'intérêt. Nous continuons néanmoins de penser que ces chocs ne seront pas sans conséquence pour la croissance. Dans ce contexte, nous estimons que les niveaux actuellement observés sur la quasi-totalité de la courbe des taux, en particulier sur les maturités intermédiaires, notamment les obligations à cinq ans, intègrent des politiques monétaires sensiblement plus restrictives que celles retenues dans nos scénarios. Ils offrent ainsi des points d'entrée attractifs des deux côtés de l'Atlantique, avec une préférence pour l'Europe.
► Toutefois, le contexte actuel impose de faire preuve à la fois de prudence et d'agilité dans la gestion d'actifs. En effet, les statistiques relatives à l'activité mondiale continuent de surprendre favorablement. Les dernières enquêtes PMI de septembre sont ressorties très proches des estimations préliminaires. L'indice composite mondial calculé par JPMorgan a ainsi atteint son plus haut niveau depuis le printemps 2023. Cette performance reflète la vigueur persistante du cycle industriel, portée notamment par les investissements liés à l'intelligence artificielle, ainsi que la poursuite du rebond de l'activité dans les services, en particulier ceux destinés aux entreprises.
► En zone euro, le niveau d'activité demeure inférieur à celui observé dans le reste du monde, mais il continue de signaler une croissance soutenue au deuxième trimestre 2026 ainsi qu'une dynamique favorable à court terme. D'importantes disparités persistent toutefois entre les pays : l'Italie enregistre un net ralentissement de son activité, tandis que l'Espagne conserve un dynamisme marqué. Par ailleurs, comme dans le reste du monde, la hausse des coûts énergétiques reste significative et pourrait peser sur l'activité si elle devait se prolonger, notamment si les entreprises éprouvent des difficultés à répercuter ces surcoûts sur leurs prix de vente.
► Aux États-Unis, les enquêtes ISM du mois de septembre ont livré un message légèrement plus nuancé sur l'activité que celles publiées par S&P. L'indice ISM des services s'est légèrement replié en septembre, tout en demeurant à un niveau élevé. À l'inverse, l'indice des services publié par S&P a atteint son plus haut niveau depuis 2022. En revanche, les indicateurs liés aux coûts sont restés peu rassurants, avec une forte remontée de l'indice des prix, qui a atteint son niveau le plus élevé depuis novembre 2022.
► Par ailleurs, ces enquêtes ont dressé un diagnostic particulièrement favorable de l'emploi dans les services, en cohérence avec les signaux déjà observés dans l'enquête ISM du secteur manufacturier.
► Toutefois, ce message n'a pas été pleinement confirmé par le rapport sur l'emploi du mois de septembre. En effet, les créations d'emplois se sont révélées nettement inférieures aux attentes, avec seulement 29 000 emplois créés au total, dont 46 000 dans le secteur privé, contre 90 000 attendus. Par ailleurs, les chiffres des deux mois précédents ont été révisés à la baisse, de près de 60 000 emplois au total.
► La dynamique observée sur les trois derniers mois demeure néanmoins solide, avec une moyenne de 50 000 créations d'emplois, soit un rythme proche de celui nécessaire pour absorber les nouveaux entrants sur le marché du travail et maintenir un taux de chômage stable. Ce dernier n'a d'ailleurs que très légèrement progressé, passant de 4,1 % à 4,2 %, selon l'enquête auprès des ménages.
► Il convient toutefois de souligner que, malgré leur résilience, ces chiffres apparaissent moins solides que le mois précédent. En particulier, le nombre de secteurs contribuant aux créations d'emplois s'est sensiblement réduit, ce qui traduit un ralentissement de la dynamique du marché du travail.
► Dans le même temps, malgré un taux de chômage toujours faible, les pressions salariales demeurent très contenues, selon l'enquête auprès des entreprises. Les salaires horaires ont en effet ralenti à 3 % en glissement annuel, enregistrant leur plus faible progression depuis 2021. Compte tenu des limites de cet indicateur, il conviendra toutefois d'attendre les données de la Fed d'Atlanta afin de confirmer l'absence de tensions salariales émergentes. Une modération durable de la croissance des salaires constituerait une bonne nouvelle pour la Réserve fédérale.
► Enfin, s'agissant des finances publiques françaises, le gouvernement présentera un budget pour 2027 prévoyant une réduction du déficit de plus de 40 milliards d'euros afin de le ramener à 5 % du PIB l'année prochaine, après le dérapage observé en 2026. Malgré un léger recul récent, l'écart de taux à dix ans entre la France et l'Allemagne demeure le plus élevé de la zone euro, à 136 points de base. En l'absence d'une trajectoire crédible de redressement des finances publiques et de soutenabilité de la dette française, le marché pourrait continuer d'exiger une prime de risque élevée sur les emprunts souverains français.
Pour aller plus loin
Activité mondiale : une dynamique qui demeure solide
L'activité dans les services et l'industrie demeure robuste
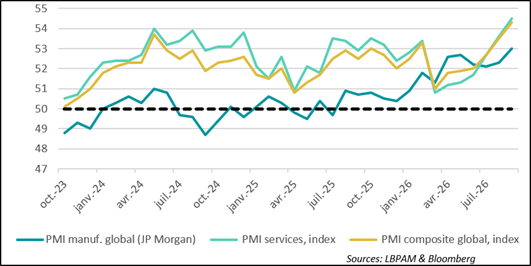
Selon les enquêtes PMI de S&P, l'activité mondiale demeure solide et aurait même accéléré en septembre. Plus particulièrement, le cycle industriel, toujours soutenu par les investissements liés à l'intelligence artificielle, semble désormais se diffuser au secteur des services. Cette dynamique se traduit par une progression marquée des activités destinées aux entreprises dans la plupart des régions du monde.
L'activité aux États-Unis demeure la plus dynamique
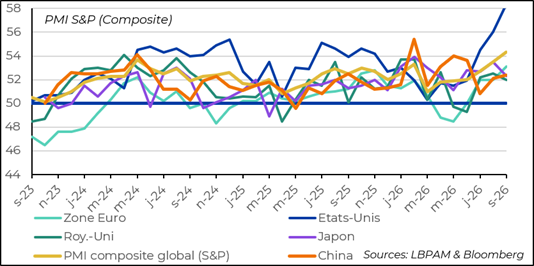
Sans surprise, compte tenu des investissements massifs dans l'intelligence artificielle, les États-Unis demeurent l'économie la plus dynamique, avec même un regain d'activité observé au mois de septembre.
Dans le même temps, les enquêtes font également état d'une amélioration de la conjoncture en zone euro. L'indice PMI composite, qui agrège les secteurs de l'industrie et des services, progresse de nouveau, à un niveau cohérent avec une accélération de la croissance au troisième trimestre 2026.
En Chine, l'évolution de l'activité apparaît également mieux orientée. Toutefois, malgré le redressement de la demande intérieure, le secteur exportateur demeure le principal moteur de la croissance. Ce manque persistant de dynamisme de l'économie domestique a déjà conduit les autorités à renforcer leurs mesures de soutien, notamment au moyen de dispositifs financiers destinés à stimuler la demande intérieure.
Les enquêtes continuent par ailleurs de mettre en évidence de fortes pressions sur les coûts de production des entreprises, ainsi qu'un risque accru de répercussion de ces hausses sur les prix facturés aux clients. Cette situation constitue l'un des principaux risques pour les mois à venir et demeure un point de vigilance majeur pour les banques centrales.
États-Unis : un marché de l'emploi solide
L'activité dans les services se tasse légèrement
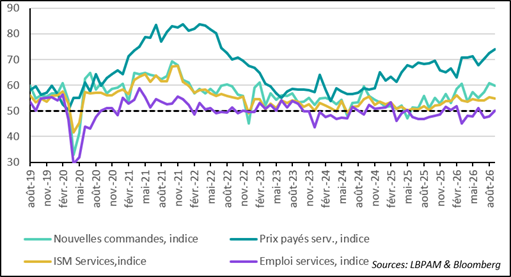
L'enquête ISM des services a suivi une trajectoire similaire à celle observée dans l'industrie, avec un léger tassement de l'activité en septembre. Elle demeure néanmoins à un niveau élevé, traduisant une dynamique toujours robuste du secteur. Les nouvelles commandes ont notamment enregistré un léger repli.
Les raisons de cette modération restent difficiles à identifier avec précision. Il apparaît toutefois que les pressions sur les coûts continuent de s'intensifier, comme en témoigne la nouvelle hausse de l'indice des prix payés, qui se rapproche des niveaux observés en 2022. Cette progression des coûts, conjuguée au maintien de taux d'intérêt élevés, pourrait constituer un frein à l'activité dans les mois à venir. À ce stade, cependant, la dynamique du secteur reste solide.
Parmi les éléments encourageants de l'enquête figure également l'amélioration de l'emploi. L'indice des embauches est repassé en territoire d'expansion, suggérant un regain de dynamisme du marché du travail dans les services.
Confiance des ménages : toujours mal en point
L'emploi ralentit davantage que prévu en septembre
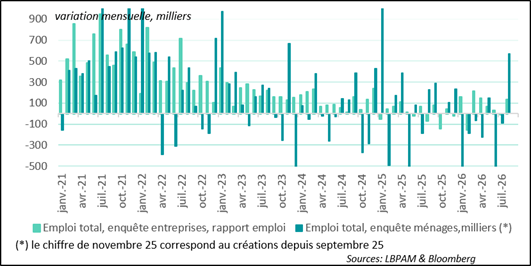
L'amélioration observée des embauches dans le secteur des services selon l'enquête ISM, alors que l'indice de l'emploi dans l'industrie demeure également en territoire d'expansion, ne s'est pas véritablement reflétée dans le rapport sur l'emploi de septembre.
En effet, les créations d'emplois ont déçu. Selon l'enquête auprès des entreprises, seulement 29 000 emplois nets ont été créés au cours du mois, contre 90 000 attendus par le consensus. Par ailleurs, les chiffres des mois précédents ont été révisés à la baisse.
Ces données doivent toutefois être analysées à la lumière des profondes évolutions du marché du travail induites par la nouvelle politique migratoire. En réduisant les flux d'entrée sur le marché de l'emploi, celle-ci contribue à ralentir la croissance de la population active.
Ainsi, avec une moyenne d'environ 50 000 créations d'emplois par mois au cours des trois derniers mois, le rythme observé apparaît désormais proche de celui nécessaire pour absorber la croissance « naturelle » de la population active. Dans ces conditions, malgré le ralentissement des embauches, le marché du travail peut encore être considéré comme globalement solide.
En outre, l'absence de dégradation marquée des autres indicateurs du marché de l'emploi suggère que l'économie américaine ne fait toujours pas face à un risque imminent de retournement conjoncturel.
Les suppressions d'emplois dépassent les créations de postes
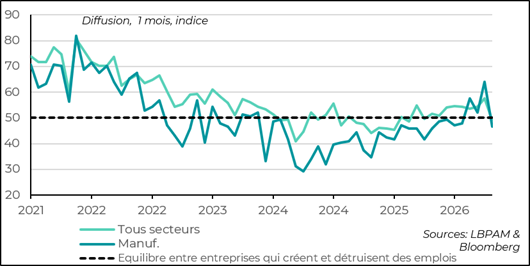
Il convient toutefois de souligner que le nombre de secteurs créateurs d’emplois s’est fortement réduit au cours du mois, comme le montre l’indice de diffusion publié par le Département du travail.
Si cette baisse pourrait n’être que temporaire, elle peut également constituer le signe d’une économie de plus en plus duale, caractérisée par quelques secteurs particulièrement porteurs tandis que d’autres peinent à poursuivre leur développement. Ces difficultés s’expliquent notamment par un environnement économique et financier toujours contraignant, marqué par des coûts de l’énergie élevés et des taux d’intérêt durablement restrictifs.
Dans ce contexte, la faiblesse des créations d’emplois ne semble pas refléter un ralentissement généralisé de l’économie, mais plutôt une concentration de la croissance sur un nombre plus limité de secteurs d’activité.
Le taux de chômage progresse sous l'effet d'une remontée du taux de participation
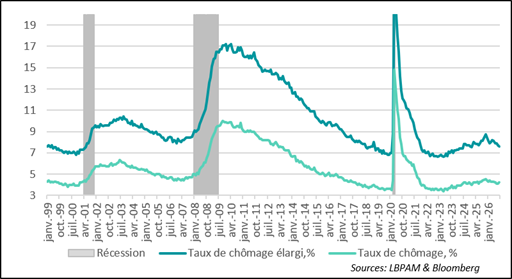
Dans le même temps, l'enquête auprès des ménages a livré un message plus rassurant quant à la solidité du marché du travail. Le taux de chômage a certes légèrement augmenté au cours du mois, mais cette hausse s'explique principalement par une progression du taux de participation à la population active.
En d'autres termes, davantage de personnes sont revenues sur le marché du travail à la recherche d'un emploi. Cette évolution a mécaniquement contribué à la légère remontée du taux de chômage, sans pour autant traduire une dégradation significative des conditions du marché de l'emploi. Au contraire, elle témoigne d'une confiance suffisante des ménages pour poursuivre ou reprendre leurs démarches de recherche d'emploi. Dans l'ensemble, les données continuent ainsi de refléter un marché du travail globalement résilient.
Les hausses de salaires décélèrent
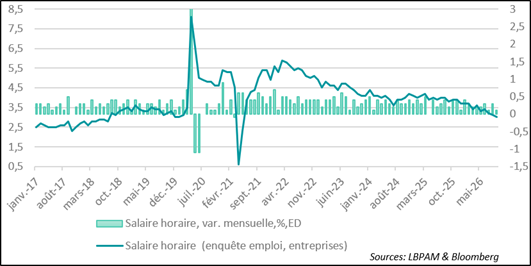
Malgré un marché du travail qui demeure globalement robuste, les tensions salariales continuent de s'atténuer. Selon l'enquête auprès des entreprises, la progression du salaire horaire moyen s'est de nouveau modérée en septembre pour atteindre 3 % en glissement annuel, soit son rythme le plus faible depuis 2021.
Il convient toutefois d'interpréter cette statistique avec prudence, car elle peut être affectée par d'importants effets de composition. L'évolution du salaire moyen dépend en effet de la répartition des créations et destructions d'emplois entre les différents secteurs d'activité et catégories de travailleurs.
Dans ce contexte, il sera utile d'attendre la publication, en fin de semaine, de l'indicateur de croissance salariale de la Fed d'Atlanta, généralement considéré comme une mesure plus fiable de la dynamique sous-jacente des rémunérations.
Une confirmation de ce ralentissement constituerait une bonne nouvelle pour la Réserve fédérale, dans la mesure où elle conforterait l'hypothèse d'un apaisement progressif des pressions inflationnistes, sans dégradation marquée du marché du travail.
Zone euro : l'activité résiste, mais l'inflation reste tirée par l'énergie
L’activité tient, mais des disparités persistent
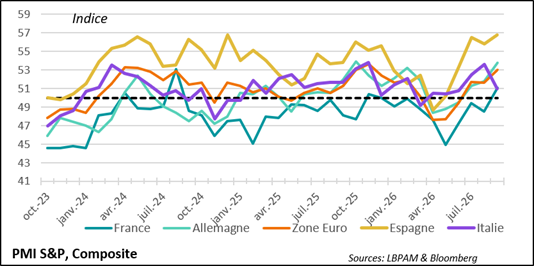
Les enquêtes PMI ont fait état d'une amélioration de l'activité en zone euro, tant dans l'industrie que dans les services, ce qui constitue un signal encourageant pour la conjoncture européenne. En particulier, l'activité en France est restée en territoire d'expansion, tandis que l'Allemagne a poursuivi son redressement.
Au-delà du soutien apporté par le cycle industriel mondial, les mesures de relance et les investissements publics engagés en Allemagne contribuent également à soutenir l'activité.
Dans le même temps, la situation apparaît plus contrastée en Italie, où la dynamique économique semble quelque peu s'essouffler, même si l'activité demeure en zone d'expansion.
La principale interrogation porte désormais sur la capacité de cet élan à se maintenir dans les mois à venir. Les risques demeurent en effet élevés, notamment en raison de la hausse des coûts de l'énergie et de conditions financières toujours restrictives.
La persistance de taux d'intérêt élevés pourrait ainsi finir par peser davantage sur l'investissement et la demande intérieure.
L’inflation reste tirée par l’énergie
Évidemment, l'une des principales préoccupations concernant les coûts est de voir l'inflation continuer à accélérer sous l'effet d'une diffusion plus large de la hausse des prix de l'énergie à l'ensemble de l'économie.
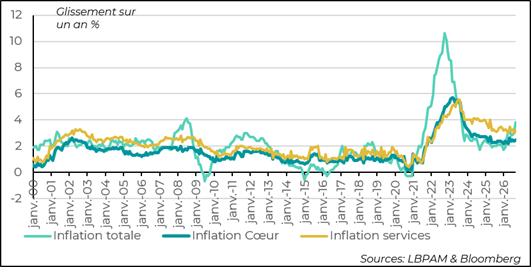
De ce point de vue, les chiffres de l'inflation en zone euro pour le mois de septembre nous paraissent plutôt rassurants. Certes, l'énergie continue d'être le principal moteur de la hausse des prix, mais nous ne constatons pas, à ce stade, de véritable effet de second tour.
Ainsi, l'inflation globale a progressé davantage qu'attendu, atteignant 3,8 % en glissement annuel, principalement sous l'effet de l'énergie, mais également d'une contribution plus marquée des prix alimentaires. En revanche, l'inflation sous-jacente (« cœur ») s'est établie à 2,5 %, conformément aux attentes, soit une légère hausse par rapport au mois précédent.
Cette progression s'explique toutefois en grande partie par des effets de base touchant certaines catégories de biens et de services, notamment le transport aérien. Au-delà de ces éléments ponctuels, nous ne constatons pas de signes marqués d'effets de second tour. En particulier, les prix des services demeurent relativement contenus.
Il s'agit d'un signal encourageant pour la BCE, car il suggère que les tensions inflationnistes restent, à ce stade, concentrées sur les composantes les plus volatiles plutôt que de se diffuser à l'ensemble de l'économie.
Sebastian Paris Horvitz
Directeur de la Recherche