Un appétit pour le risque plus équilibré pour la fin de l'année
Lien
Entre la forte dynamique actuelle de l’économie mondiale et les nuages qui s’amoncellent, les perspectives restent incertaines. Mais au moins les marchés ont ajusté leurs excès de la fin de l’été, de telle sorte que les opportunités et les risques apparaissent plus équilibrés sur les différentes classes d’actifs.
L’activité économique et les résultats des entreprises continuent de surprendre à la hausse. En particulier, la croissance mondiale a accéléré cet été après être restée stable durant la première partie de l’année, tirée par le boom d’investissement lié à l’IA et à la défense mais aussi par la consommation des ménages. Et les premières enquêtes pour le 4ème trimestre indiquent un léger ralentissement à l’approche de la fin de l’année, en particulier de la consommation, mais qui reste très léger.
Cela dit, les freins qui pèsent sur les perspectives restent en place.
Le choc énergétique se prolonge et s’est même intensifié en octobre, et l’évolution de la situation au Moyen-Orient est toujours très incertaine à court terme. Cela entraîne une réaccélération de l’inflation via les prix des carburants, du gaz et de l’électricité et repousse l’horizon auquel l’inflation tendancielle devrait reprendre son reflux vers la cible. Cela dit, il n’y a toujours pas de signe de diffusion indirecte aux prix domestiques et aux salaires, ce qui contient les risques pour l’inflation à moyen terme.
Les conditions financières continuent de se resserrer un peu après trois ans d’assouplissement porteur. En octobre, ce ne sont plus les révisions haussières des taux des banques centrales et des taux longs qui ont pesé, mais la baisse des actifs risqués et de la demande de crédit aux banques à cause des nombreuses incertitudes (autour de l’IA, des risques politiques et budgétaires…).
Les résultats des élections américaines renforcent notre vue d’une trajectoire budgétaire plus contrainte et la possibilité de la recherche d’une sortie de crise au Moyen-Orient.
Notre scénario reste plutôt positif même s’il est un peu plus conservateur que le consensus. Sous l’hypothèse d’une détente graduelle des prix énergétiques à partir de la fin de l’année et d’une stabilisation des conditions financières, nous prévoyons une croissance autour de 2% aux États-Unis et de 1% en zone euro et qui ralentirait vers la nouvelle cible de 4,5% en Chine pour 2027, légèrement en dessous de celle de cette année. L’inflation commencerait à ralentir à partir du printemps pour revenir vers la cible de 2% au cours de l’année suivante. Face à cette situation, les banques centrales resserrent leur politique de façon mesurée, avec deux hausses de taux de la BCE et de la Fed d’ici début 2027.
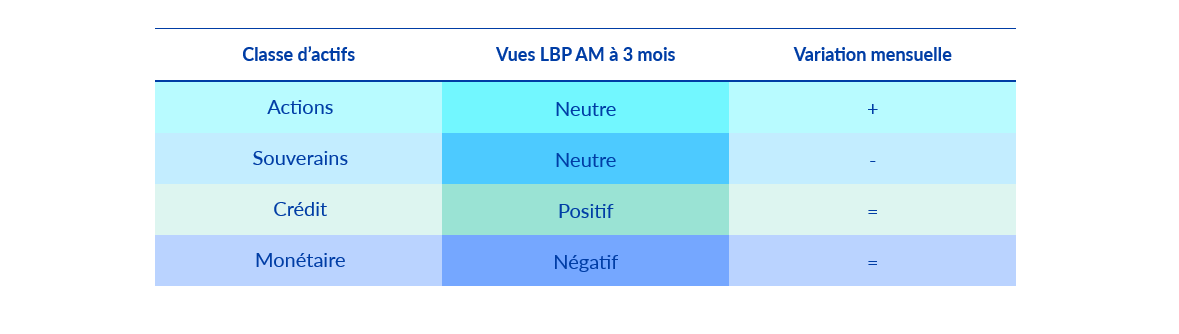
En termes d’allocation d’actifs, nous pensons que les valorisations d’actions et des taux souverains reflètent mieux les fondamentaux et les incertitudes après la rotation défensive de ces dernières semaines. Nous abandonnons donc l’approche prudente que nous avions depuis la rentrée pour revenir vers une allocation plus équilibrée.
Le portage reste attractif sur les obligations, mais davantage sur le crédit et l’Europe que sur les obligations souveraines et les États-Unis.
Dans le même temps, nous revenons à neutre sur les actions qui se sont un peu désenchéries alors que les résultats des entreprises restent très solides. C’est en particulier le cas aux États-Unis et en Chine, des zones que nous privilégions par rapport à l’Europe pour la fin de cette année.
Synthèse des vues 3 mois de la gestion par classe d’actifs
La baisse des taux depuis leur point haut d’il y a un mois nous conduit à revoir notre exposition vers plus de neutralité sur les marchés obligataires, tout en conservant essentiellement les positions de portage axées sur les obligations de crédit de bonne notation.
Les marchés actions sont également plus attractifs sur certaines zones après la baisse des valorisations et la résilience des résultats d’entreprises. La sélectivité et l’agilité sont plus que jamais importantes au sein des classes d'actifs dans un contexte de volatilité et d’incertitudes plus élevées.