Une certaine vigilance dans un contexte paradoxal
Lien
L’environnement de marché reste paradoxal. D’un côté, les vents contraires se multiplient et vont peser sur l’économie à moyen terme : des prix de l’énergie durablement élevés, une hausse des taux directeurs, ainsi que des taux longs et une multiplication des risques politiques. Mais de l’autre, la conjoncture reste très solide et soutient un dynamisme exceptionnel des profits des entreprises.
Les indicateurs d’activité publiés ces dernières semaines indiquent que la croissance fait mieux que résister cet été et est plus équilibrée, en termes de secteurs comme de géographie. Cette dynamique est alimentée par plusieurs moteurs puissants : les investissements massifs dans l’IA, la défense et les infrastructures, le rebond du cycle industriel après la guerre commerciale de l’année dernière et les politiques budgétaires globalement accommodantes. Ces moteurs devraient rester porteurs en fin d’année, mais leur soutien sera moins important l’année prochaine.
La contrepartie de la résistance de l’activité face aux chocs en cours est que l’inflation cesse de converger en tendance vers les cibles. Face à cette situation, les banques centrales adoptent une posture plus restrictive afin de préserver leur crédibilité. La BCE, la Banque du Japon (BoJ) et désormais la Réserve fédérale américaine ont recommencé à relever leurs taux et indiquent que ce n’est pas fini.
La résilience de la croissance, la persistance de l’inflation et le resserrement des politiques monétaires ont provoqué une nouvelle remontée des rendements obligataires, qui atteignent aujourd’hui des plus hauts depuis le début du siècle. C’est un frein supplémentaire pour l’activité dans les prochains trimestres.
Notre scénario intègre un enlisement sans escalade au Moyen-Orient qui permettrait un reflux graduel des prix de l’énergie à partir de la fin de l’année. Associé à la diffusion limitée du choc énergétique aux salaires et à l’inflation sous-jacente, cela limitera le besoin de hausse de taux des banques centrales (à 2 hausses supplémentaires pour la Fed et la BCE). Dans ce scénario, un ralentissement significatif, mais non abrupt, de l’économie aurait lieu dans la première partie de l’année prochaine. La croissance serait seulement légèrement en dessous de sa tendance dans les principales zones et l’inflation reviendrait graduellement vers les cibles entre le printemps prochain et début 2028, des deux côtés de l’Atlantique.
Cela nous conduit à penser que les marchés intègrent aujourd’hui un resserrement monétaire plus important que celui qui sera finalement nécessaire, et que les attentes de bénéfices sont plutôt optimistes, même si elles restent raisonnables.
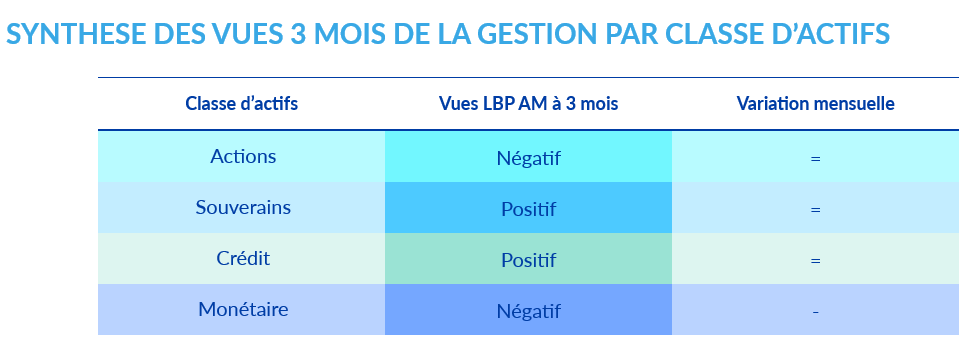
Pour les investisseurs, cet environnement justifie une approche équilibrée. À court terme, la combinaison d’une inflation persistante, de taux élevés et d’incertitudes politiques devrait continuer à alimenter la volatilité. Nous conservons donc une certaine prudence sur les marchés actions, d’autant que les valorisations apparaissent moins attractives face aux rendements obligataires.
À l’inverse, la remontée des taux a considérablement accru l’attrait des actifs de portage. Les obligations souveraines de maturité courte à intermédiaire, le crédit de qualité et la dette émergente offrent désormais des rendements que les investisseurs n’avaient plus observés depuis de nombreuses années. Dans ce contexte, nous privilégions toujours ces segments de marché, tout en restant sélectifs dans la prise de risque.
Synthèse des vues 3 mois de la gestion par classe d’actifs
La forte hausse récente des rendements obligataires est le résultat d'une croissance mondiale particulièrement résiliente et d'une inflation persistante dans un contexte d'enlisement du détroit d'Ormuz, conduisant les grandes banques centrales à adopter des politiques monétaires plus restrictives.
Les attentes de hausse de taux de ces banques centrales nous semblent très excessives, ce qui nous conduit à poursuivre notre positionnement sur les actifs de portage, en particulier sur les maturités intermédiaires – les obligations souveraines, le crédit IG et dette émergente. Le rendement de ces actifs retrouve en effet des niveaux attractifs, même si le potentiel de revalorisation est plutôt limité.
Nous restons encore plutôt prudents sur les actions sur les prochaines semaines, en raison de l’accumulation des risques, de leur valorisation relative défavorable et des attentes élevées pour la saison de résultats qui s’ouvre.